太盟资本操盘,两个月浮盈2亿
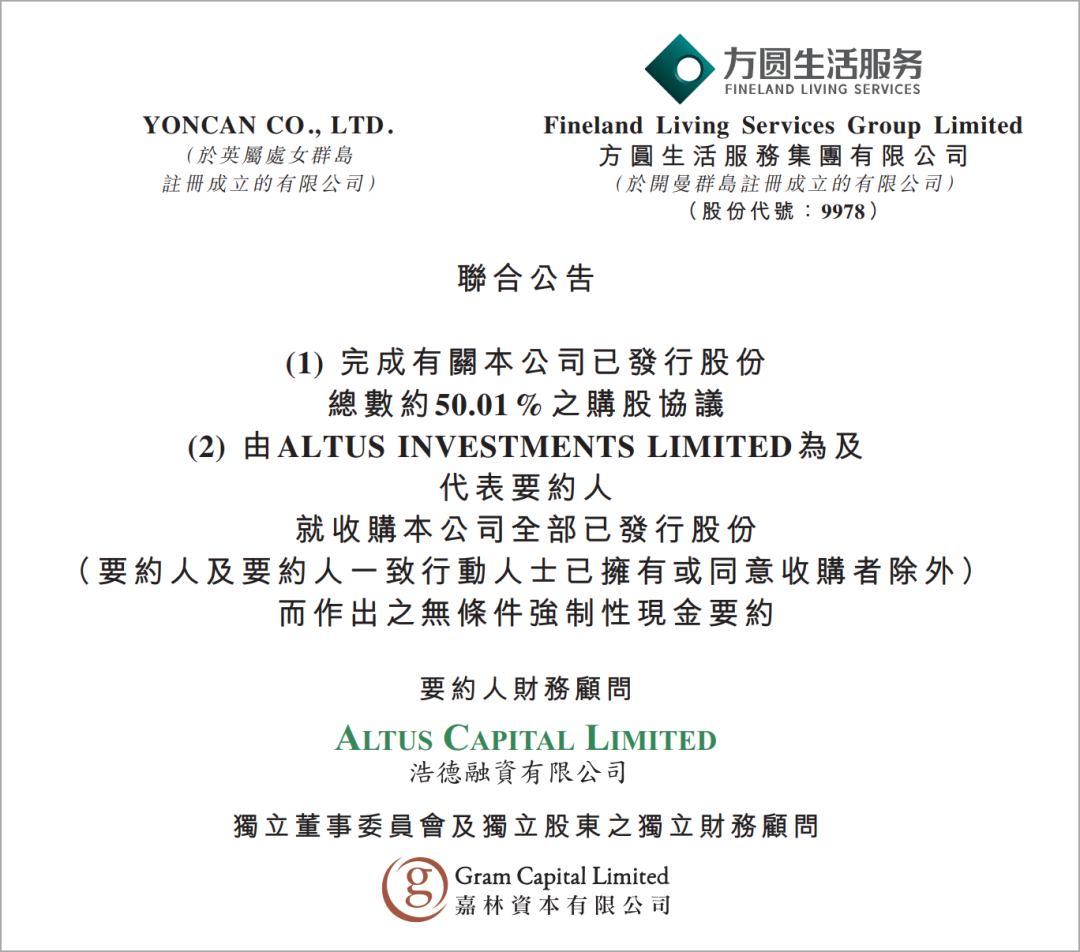
方圆生活服务发布联合公告,宣布要约人Yoncan Co.,Ltd.(贡伟力全资持有)已完成收购公司约50.01%的股份。
10月8日,方圆生活服务发布联合公告,宣布要约人Yoncan Co.,Ltd.(贡伟力全资持有)已完成收购公司约50.01%的股份。
至此,这场由太盟投资集团(PAG)一手撮合、设计的资本大戏,正式进入实质性阶段。
而PAG自己,在这场交易中未掏一分钱现金,却在短短两个多月内,斩获了约1.9亿至2亿港元的账面浮盈。
在物股通看来,这不是一次普通的财务投资,而是一场教科书级别的“操盘”——PAG用一份“零成本看涨期权”,撬动了整个交易,也撬动了市场的想象力。
零成本看涨期权的操盘手法
PAG在这笔交易中的核心武器,是7700万份非上市认股权证。
根据此前通函披露,PAG旗下基金全资持有的MattarHill Development XLimited,与方圆生活服务订立认股权证认购协议,获得7700万份认股权证,行权价仅0.50港元,有效期三年。
最关键的一点是:PAG没有支付任何现金对价。
这份认股权证,是PAG作为“顾问及促成方”的服务报酬。它介绍了贡伟力(股份认购人I)和邓翰(股份认购人II)入局,促进了各方沟通,设计了交易结构。
作为回报,公司授予认股权证——而非支付现金顾问费。
这本质上是一笔零成本看涨期权。若公司转型成功、股价上涨,PAG以0.50港元行权,赚取差价;若失败,PAG损失的是服务投入,没有一分钱本金损失。
而当前2.815港元的股价,意味着每份认股权证内在价值已达2.315港元。7700万份乘以2.315港元,约等于1.78亿港元。
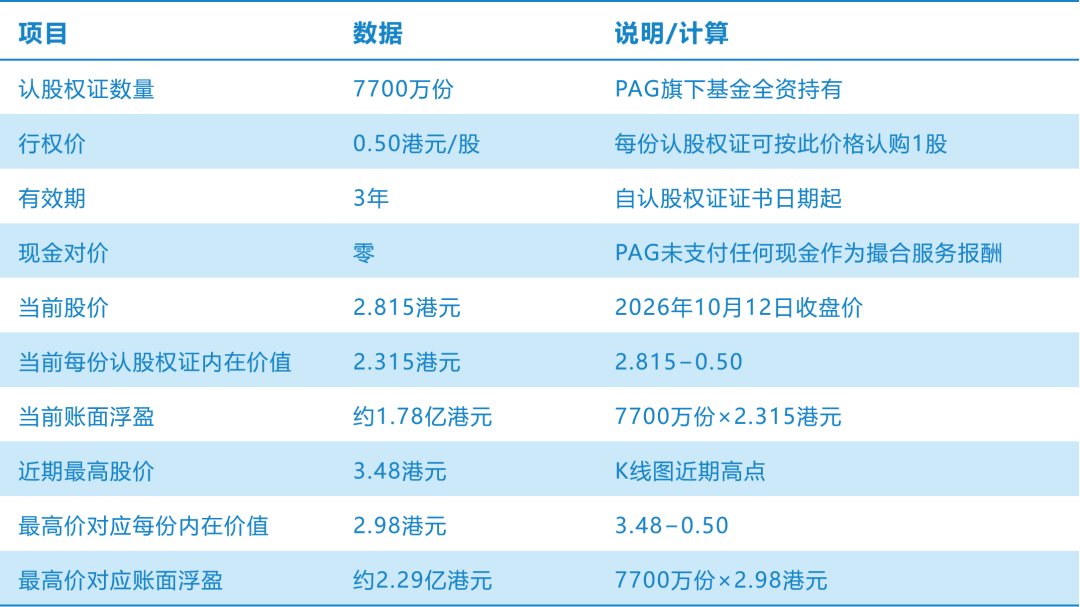
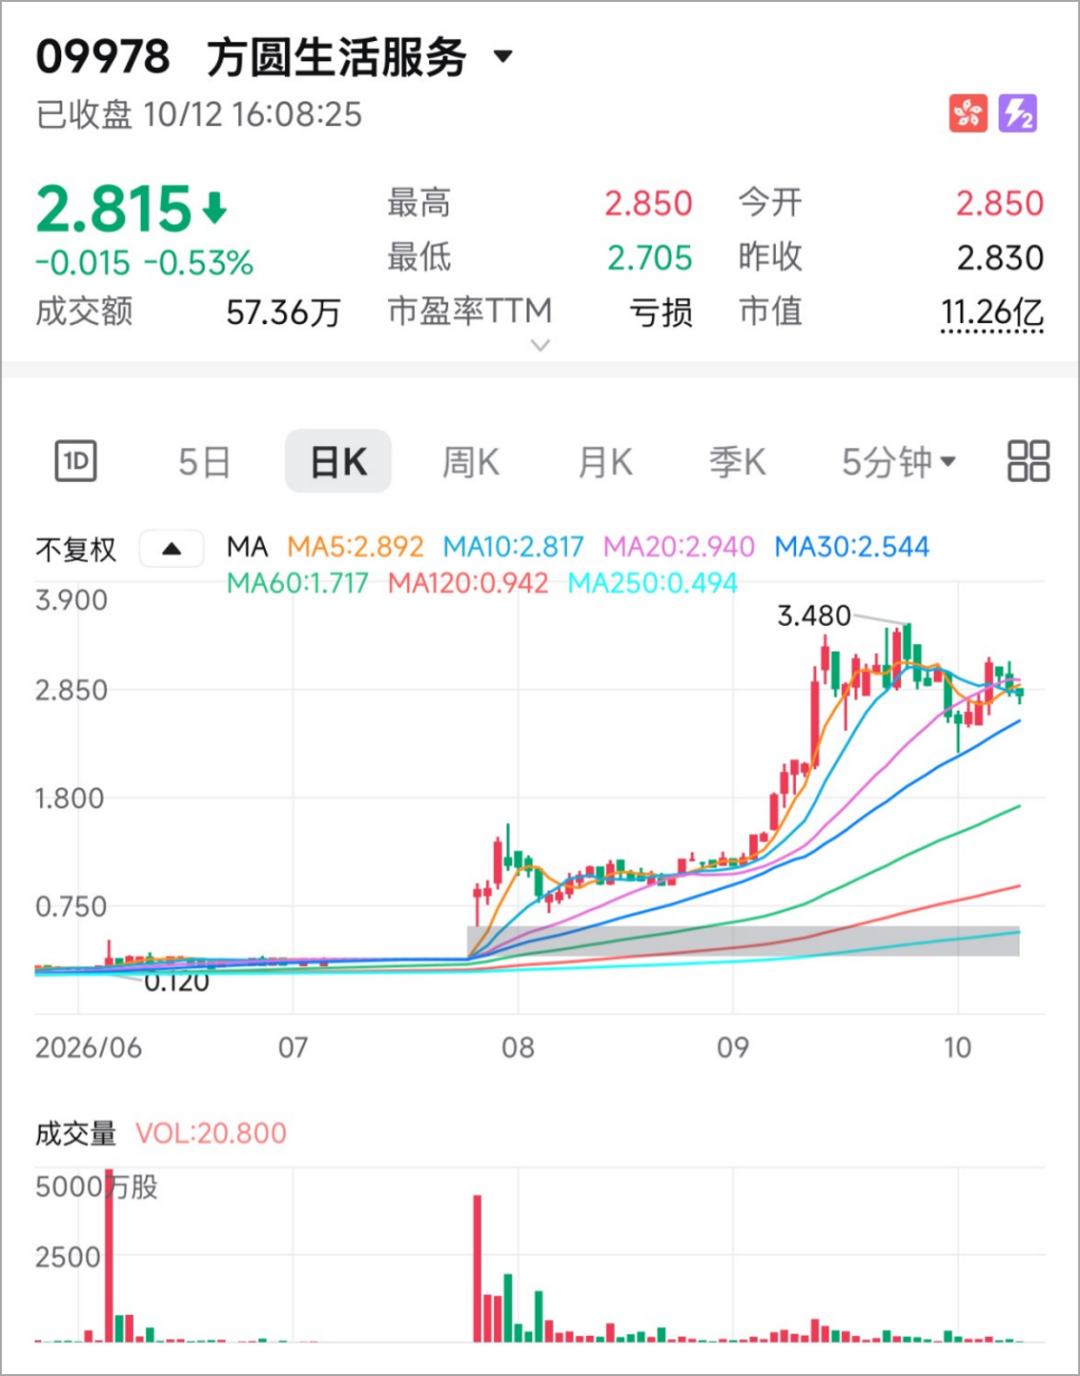
若按K线图近期最高价3.48港元计算,浮盈一度逼近2.3亿港元。
为什么是“认股权证”而非现金?
PAG选择以认股权证替代现金顾问费,背后是对公司财务困境的精准判断。
通函明确披露,公司2025年12月31日净流动负债约人民币6140万元,资本负债比率98%,拥有人应占权益为负。
公司坦言,“倘本公司的财务资源作为顾问费以现金支付予认股权证认购人,则不符合本公司及股东的利益,因为该现金付款将减少本公司本已有限的可用流动财务资源。”
对PAG而言,收取现金意味着立即变现但价值有限,收取认股权证意味着放弃短期收入但保留巨大上行空间。
PAG选择了后者。
这一选择本身就是一个信号,即PAG认为方圆生活服务的“壳价值”加上贡伟力的科技背景,有可能让股价显著超过0.50港元。
当前2.85港元的股价,已经证明了这一判断的准确性。
65天完成从签约到通关
PAG的操盘节奏极为紧凑:
▶️7月27日:PAG与方圆生活服务订立认股权证认购协议,正式入局。
▶️7月28日:公司复牌,股价从停牌前的0.23港元开始狂飙。
▶️9月30日:股东特别大会100%通过所有决议案,认股权证扫清程序障碍。
▶️10月8日:收购正式完成,贡伟力入主,控制权交割完毕。
从签约到浮盈2亿,PAG用了不到3个月。从提议到通过,仅用了65天。
不满足于做“纯财务顾问”
如果PAG仅仅想做撮合,它完全可以收取一笔现金顾问费,然后离场。但它选择了“亲自下场”,以认股权证的方式深度绑定利益。
通函中有一段话极为关键:“与一次性支付固定金额的现金顾问费相反,认股权证认购让认股权证认购人分享股份的未来上行潜力,此将更好地使认股权证认购人的利益与股东的利益保持一致。”
这句话翻译过来就是——PAG不满足于赚一笔快钱,它要分享公司未来的成长红利。
PAG的角色,已经超越了单纯的财务顾问,更接近于“交易架构师”和“战略合伙人”。
它不掏钱,但承担了最大的撮合风险;它不控股,但持有的认股权证足以在关键时刻影响公司走向。
PAG的全局棋局:方圆只是其中一环
PAG在物业赛道的布局,并不是孤立的。
2024年,PAG从王健林手中拿下珠海万达商管控制权;2025年,联合腾讯、京东等完成48座万达广场整体收购;
2026年初,对恒大物业相关股权表达收购意向;10月,更传出与恒大物业签订了排他性协议。
通过方圆生活服务这一“轻介入”案例,进一步拓展了在物业板块的触角。
万达商管是核心资产,恒大物业是待价而沽的大标的,方圆生活服务则是“小切口、轻介入、高杠杆”的试验田。
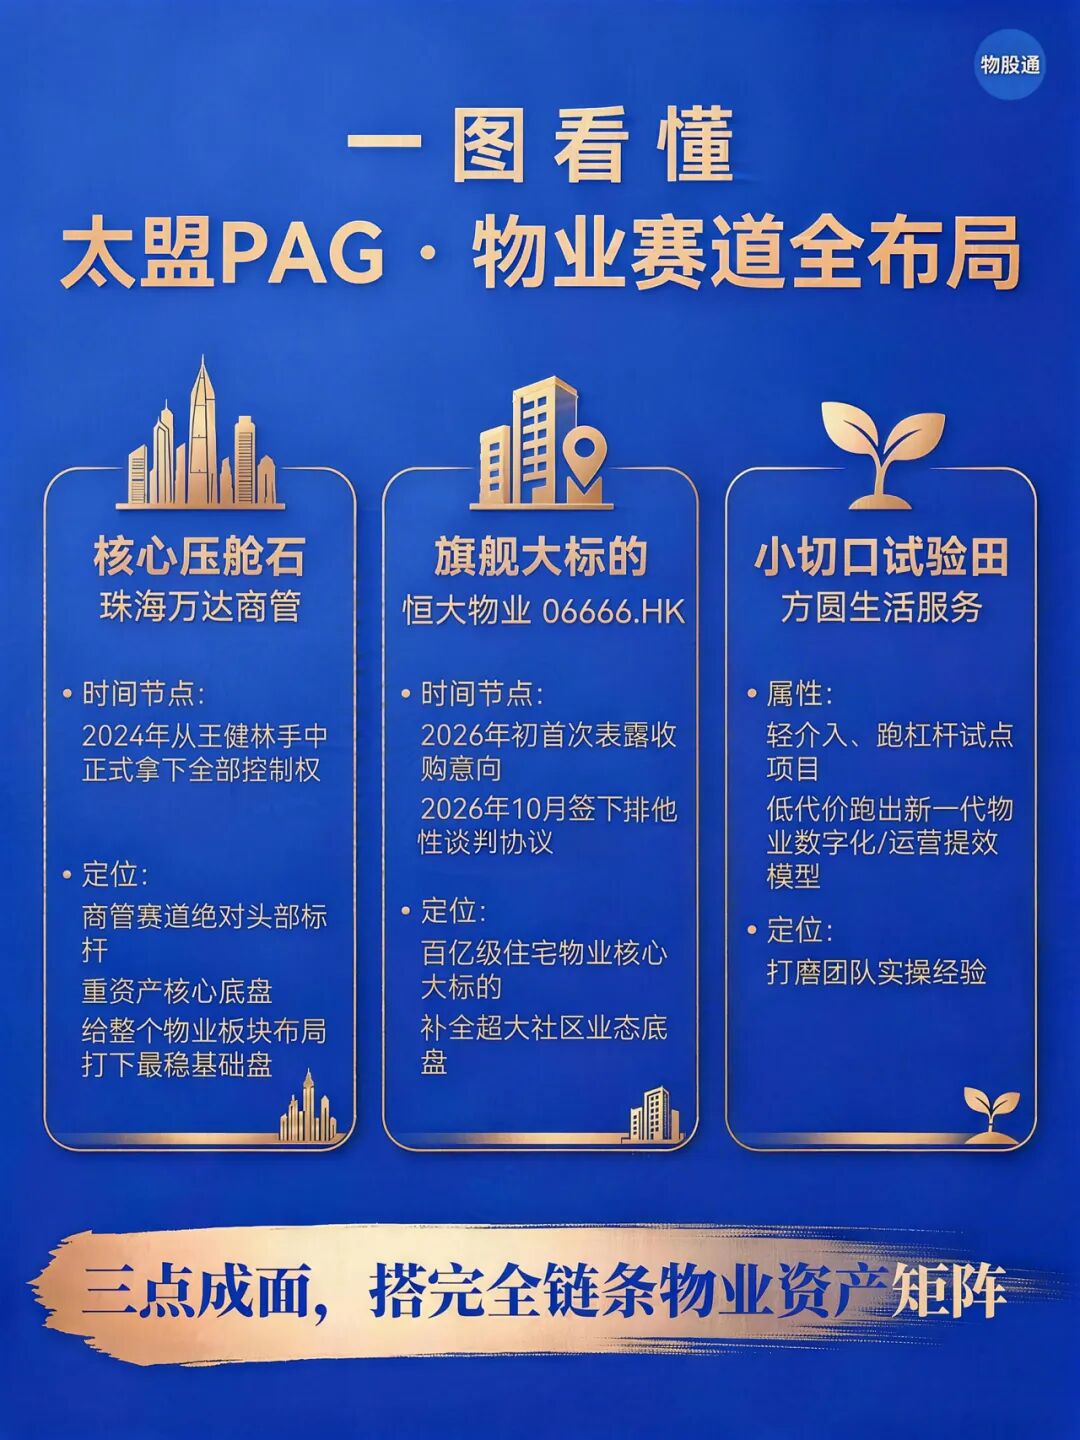
这种布局逻辑极为清晰:PAG看好中国物业管理行业的长期价值,但不愿意在所有标的都投入巨额真金白银。
对于方圆生活服务这样的中小型物企,PAG选择以认股权证的方式“低成本潜入”,既保留了对上市平台的触达能力,又避免了过高的资金占用。
一旦方圆生活服务的“科技转型”故事跑通,PAG可以在行权期内随时行权,成为持股9.09%的重要股东;如果失败,PAG的现金损失为零。
这是一笔风险收益比极度不对称的交易。
结 语
PAG用一纸认股权证,在65天内将“撮合服务”变成了2亿港元的账面财富。
它没有掏一分钱现金,却拿到了一个上市平台近一成的潜在股权;它没有参与公司经营,却通过利益绑定获得了巨大的资本溢价。
从万达商管到方圆生活服务,PAG在中国物业管理行业的布局正在从“重资产收购”向“轻资产撮合”延伸。
方圆生活服务的股价从0.23港元飙升至2.815港元,市场已经用超过12倍的涨幅,为PAG的这盘棋局投下了信任票。
但这场赌局远未到揭晓的时候。
PAG等待的,是方圆生活服务从一家亏损的物企,蜕变为一个被资本市场重新定义的“物管+云服务”平台。而贡伟力的云服务背景,是这个故事的核心引擎。
2亿浮盈只是餐前的开胃小菜,PAG真正的目标,可能是组合下一个华润万象生活。


 参与评论