10.6亿,中骏商管的“非常重大收购”
物管行业的标准答案是以收购名义进行的“以资抵债”。
欠债还钱,天经地义,但无力偿还又当如何?
物管行业的标准答案是以收购名义进行的“以资抵债”。
10月27日,中骏集团和中骏商管发布联合公告:
中骏拟向中骏商管出售三家持有商业物业的目标公司全部已发行股本,以抵偿拖欠后者的9.08亿债务。
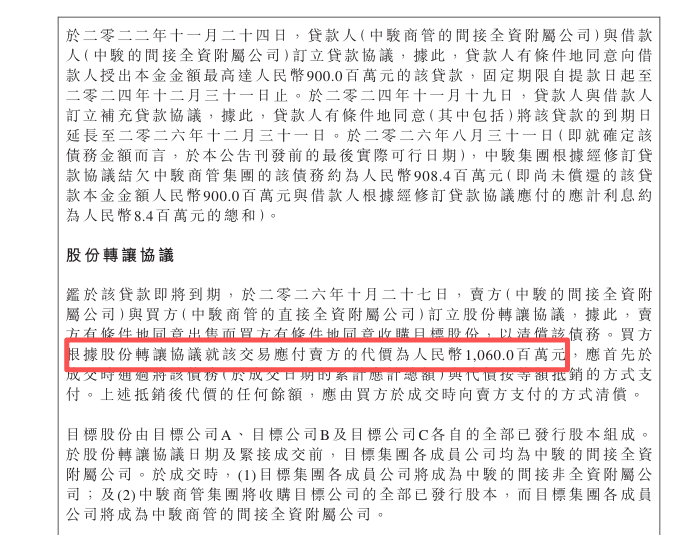
由于拟出售的三家商业物业作价10.6亿,所以本笔收购,中骏商管只需要向中骏集团支付1.52个小目标。
根据公告,中骏拟出售的三处标的估值10.955亿,原始成本是9.919亿。
明面上看,中骏商管少花了钱,中骏集团也赚了钱,前者收回了贷款,后者清偿了债务,是笔双赢的交易。
不过在勿爷看来,或许对中骏集团是利大于弊,但对中骏商管而言却是弊大于利。
2022年11月,中骏商管与关联方签定贷款协议,向上海中骏置业垫付本金额最多为9亿元的贷款,年化利率7%,到期日为2024年12月31日。
地产的情况大家都知道,由于市场不景气无力偿还,最终还款日延长之2026年12月31日,利率也下调为5.5%。
也就是说,中骏商管连续四年为地产间接输血。眼看着第二次延期马上到期,还是残血的中骏集团还是拿不出现金,只有以抵押的商业物业抵债。
就如公告所说,中骏集团有现金流压力,贷款还有利息,若再延长会增加财务负担。所以以资抵债不仅能清偿债务还能额外收入1.52亿现金,怎么看都是赚的。
而对中骏商管而言,就未必是最优解。
从2022年为关联方贷款开始,中骏商管业绩便起伏不定。
如在2022年、2023年、2024年以及2025年,营收只有2023年正增长,毛利连续4年负增长,净利润只有2023年、2025年正增长……
勿爷觉得,中骏商管业绩尴尬除了行业大环境的因素外,为关联方输血、不断计提大额减值是主要原因。
如今给关联方的贷款又收不回来,只能无奈接受以资抵债。
如果说标的质量很高也还能勉强接受,但中骏商管本次拟收购三处商业物业成色并不高。
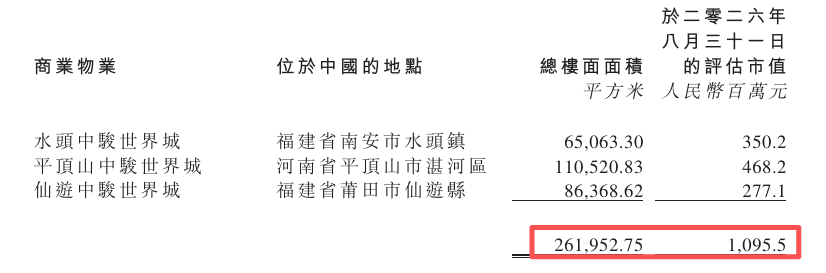
根据公告,拟收购的三处商业物业是水头中骏世界城、平顶山中骏世界城和仙游中骏世界城,总建筑面积26.2万平方米,估值10.96亿。
三座世界城,有两座亏损,业绩并不稳定。
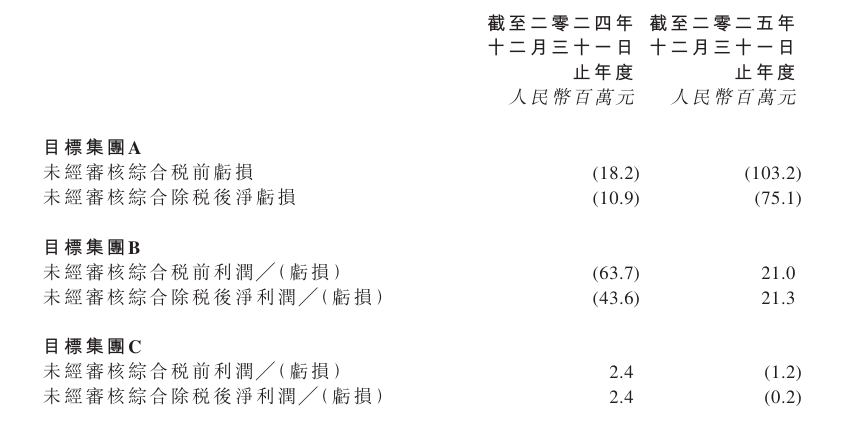
如图,三座世界城在2024年、2025年合计净利润是-5200万和-5400万。
虽然说中骏商管收购完成后,可用于出租扩展投资业务,提升盈利能力,但当下的经济大环境下谈何容易。要知道中骏商管2026年中期商管板块收入同比下降了13.2%。
如果事与愿违,中骏商管相当于收购了三个亏损标的,每年要亏5000多万。
另外,物管主打的是轻资产模式,但却因这笔收购“变重”。所以说,10.6亿的非常重大收购弊大于利。
5月15日,中骏商管26%股权被强制出售,当时勿爷就觉得2022年借出去的9亿,中骏大概率是没有余力还上。
对中骏商管来说,要么继续延期,要么继续计提大额减值,要么接受关联方抵押物“以物抵债”。
不幸而言中。
在勿爷看来,虽然中骏债务重组方案刚于10月23日生效,但房产行业的颓势,注定地产化债不会轻松。如果中骏出现旭辉二次违约情形,中骏商管或将成为商管物企中被拖累最严重的物企。


 参与评论