姚劲波违规减持万物云:一步天堂、一步地狱
万物云2026年中期报告里,藏了一桩不算轰动,但足够耐人琢磨的资本小事。
万物云2026年中期报告里,藏了一桩不算轰动,但足够耐人琢磨的资本小事。
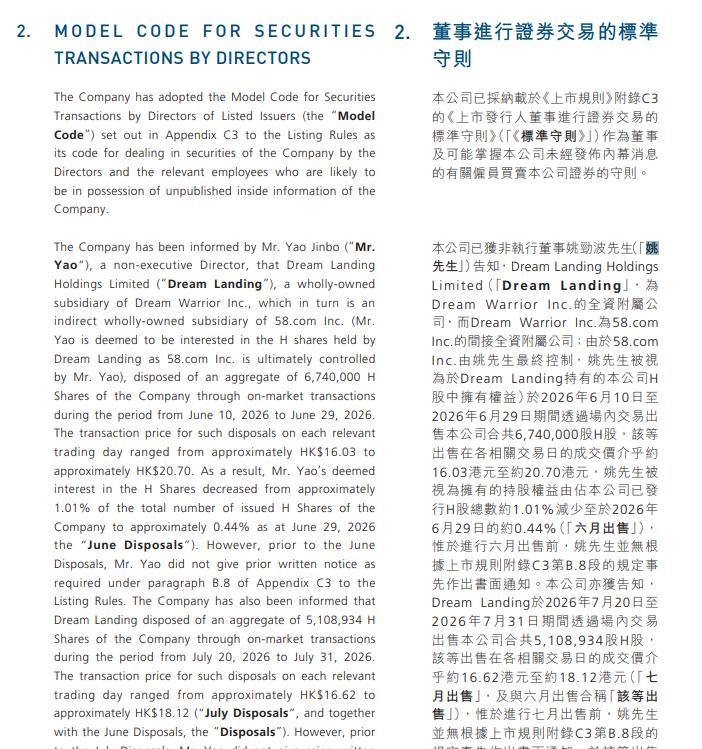
姚劲波控制的离岸主体Dream Landing,在今年6月到7月,分两轮清仓了万物云最后1.01%股份,合计套现约2.09亿港元。九年投资,整体收益超过25亿港元,是一笔非常成功的财务投资。但收尾的这一轮卖出,两次操作都踩了港交所的规则。
姚劲波向万物云给出的解释很简单:交易是58集团外部投资团队操作,属于无心之失。他本人没有参与决策,事前不知情,交易时也没有内幕消息。
但交易的细节,很难支撑这套说法。整个清仓持续近两个月,拆成20笔成交,中间一度暂停,之后又在业绩禁售期重启。一笔上亿港元级别的清仓,投资团队连续多笔卖出,全程不向实控人同步,这个疑问,市场至今没有打消。
故事始于2017年。那时万物云还叫万科物业,Dream Landing出资3亿元拿下5%股权。当时双方期待的是,58同城的本地生活流量,对接万科物业的社区场景,打通线上线下的服务闭环。这个协同故事,后来没能跑通。不过这笔投资,却收获了意外的回报。
2021年底,万物云准备冲击港股上市,58系提前转让老股,一次性套现19.91亿元。这笔回款,已经远超当初3亿本金。2022年万物云正式上市,姚劲波出任万物云非执行董事。身份的变化,带来约束的变化。作为上市公司董事,他及其控制主体的股票交易,要遵守港交所对董事证券交易的硬性规则。
地产下行周期里,物业股估值持续走低。2024年,58系再次减持,持股继续压缩。到2026上半年,只剩下最后的1.01%,也就是本次清仓的标的。
两轮减持,两处违规
第一轮在6月10日至29日,卖出674万股,成交价16.03至20.70港元。按照港交所上市规则附录C3,董事买卖证券前,需要书面通知董事会并拿到确认。
这一轮,没有提前报备。
第二轮在7月20日至31日,卖出约510.89万股。万物云2026年中报的董事禁售窗口是7月14日至8月13日。
这一轮交易,直接落在禁售期内,同样没有提前通知董事会。
很多人容易忽略一点:港股这套规则,看重的是董事身份与控制关系。不是看姚劲波有没有亲自下单,只要是他控制的主体进行交易,董事就要承担信义义务和内部管理责任。一句团队疏忽,不能直接免除董事的合规责任。事件曝光后,姚劲波方面表示,已经组织团队重新学习上市规则,完善内部风控。
有意思的反差在于,万物云本身基本面并不差。2025年,剔除开发商关联业务影响,万物云核心净利润同比增长11.1%。利润表承压,主要是计提了关联方欠款的信用减值。公司正在降低对地产母公司的依赖。2026上半年,开发商相关业务收入占比降到5.1%,循环型业务占比突破90%。同时公司持续分红、回购股份。
急于变现的背后:58的债务与增长困局
姚劲波选择在阶段性低位清仓,未必是不看好万物云。市场更倾向的判断是,58集团自身的资金压力,倒逼资产变现。
2020年,姚劲波牵头完成58同城私有化退市,交易总价87亿美元,其中16.5亿美元七年期银团贷款将在2027年到期。这笔贷款曾将集团负债率推至92.74%,每年利息支出超10亿元。
当年的计划很清晰:分拆安居客、天鹅到家、快狗打车,依靠子公司上市募资偿还债务。现在三条路径全部落空。安居客IPO折戟,天鹅到家终止上市,唯一上市的快狗打车,市值仅0.8亿港元,没有融资能力。
主业也在收缩。58同城营收从2019年155.8亿元的高点,跌到2024年的65亿元,五年缩水近百亿。招聘、房产、二手车等核心赛道,陆续被垂直平台挤压。公司持续裁员,销售团队规模大幅压缩。
在没有新的上市出口、主业持续失血的情况下,万物云股权,成了姚劲波手里为数不多可以快速变现的资产。7月离岸信托个税新规落地,也增加了继续持有这类离岸资产的税务考量。
姚劲波靠58同城,踩中PC互联网分类信息红利起家。这套建立在信息差之上的生意,在移动互联网时代慢慢失效。贝壳、BOSS直聘等垂直平台出现之后,用户不再满足简单信息罗列,更看重真实度与匹配效率。
这桩违规减持事件,算不上重大的资本市场处罚案例。但它是一个很典型的样本:一个精明的投资人,完成了一笔近乎完美的投资,却在退出环节,忽略了身份带来的规则约束。
财务投资人买卖股份,只需要判断价格与时机。一旦进入董事会成为董事,交易就不再只是资本决策,信义义务、窗口期、事前报备,都是绕不开的硬性要求。
红利退潮之后,资本游戏的边界,变得更清晰。聪明人能抓住机会赚大钱,但规则不会因为投资漂亮,就留例外。


 参与评论