58集团姚劲波,违规减持万物云
万物云中期报告披露的一则信息,将58集团创始人姚劲波推至合规争议的焦点
9月中旬,万物云中期报告披露的一则信息,将58集团创始人姚劲波推至合规争议的焦点。
报告显示,姚劲波所控制的58系主体Dream Landing Holdings Limited在6月至7月间分两阶段清仓万物云H股,合计套现约2.09亿港元。
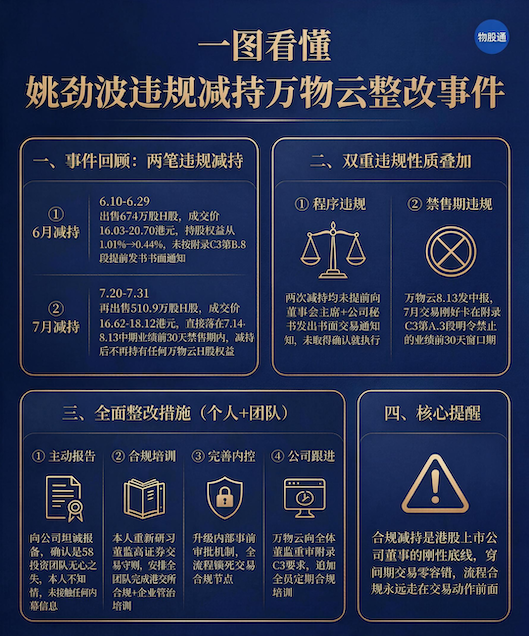 (信息来源:万物云2026年中期业绩报告)
减持本身并不罕见,但两笔交易均踩中港股上市规则红线:第一阶段未按董事证券交易守则提前书面通知上市公司,第二阶段则直接落入中期业绩审议前的禁售期窗口。
姚劲波向董事会解释,违规系“负责外部投资的管理团队无心之失”,本人未参与且不知情。
然而,“不知情”可以解释程序为何缺失,却无法解释“为何是此时”。
物股通认为从时间节点、持股架构、集团处境三个维度交叉审视,这场清仓式减持的动因远比“无心之失”复杂。
精准踩点:离岸信托税改落地前后减持
减持最引人注目的时间锚点是7月24日。
当日,财政部、税务总局联合发布2026年第21号公告,首次系统建立离岸信托个人所得税征管规则,确立“实质课税、穿透认定、全环节覆盖、统一20%税率”的基本框架。
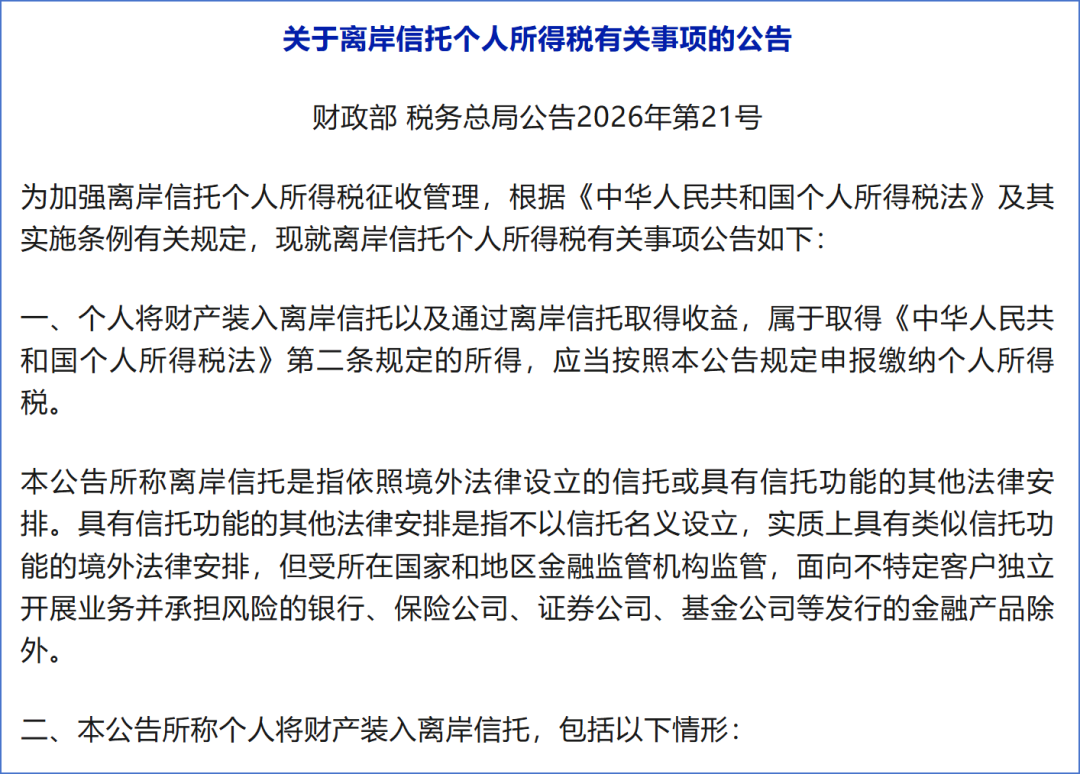
新规的核心变化在于,离岸信托不再被视为税收“绝缘体”。
根据新规,居民个人装入信托的财产,在存续期间产生的收益,无论是否实际分配,均以该居民个人为纳税人按年申报缴纳,传统的“留存不分配、递延纳税”安排实质性失效。
美国证监会备案文件显示,姚劲波及其家族成员为Xinyi Trust受益人,与离岸信托存在明确关联。Dream Landing Holdings Limited注册于BVI,正是典型的离岸持股架构。
这一架构在新规落地前的税务逻辑是清晰的:BVI公司持有H股,减持收益可暂不进入个人应税所得,形成递延效应。
但新规穿透认定后,通过BVI或离岸信托持有的境外上市股票减持收益,被纳入中国税务居民的应税所得,统一按20%税率征税,资金是否汇回境内不影响纳税义务。
继续持有的税务成本从“隐性”变为“刚性”。
7月24日新规落地当日,姚劲波的减持交易仍在进行中——第二阶段减持自7月20日启动,持续至7月31日。
这一时间重合,使税务因素难以被简单归为巧合。
根本压力:16.5亿美元贷款的倒计时
税务新规提供了减持的“时机窗口”,但驱动清仓的根本压力来自58集团自身的债务结构。
2020年9月,58同城以87亿美元完成私有化退市,其中16.5亿美元为七年期贷款,2027年到期,距减持时仅剩约13个月。
这笔贷款将58集团的负债率推高至92.74%,每年仅利息支出就超过10亿元人民币。
与此同时,集团营收缩水明显,从2019年巅峰的155.8亿元跌至2024年的65亿元,2024年四季度净亏损1970万美元。
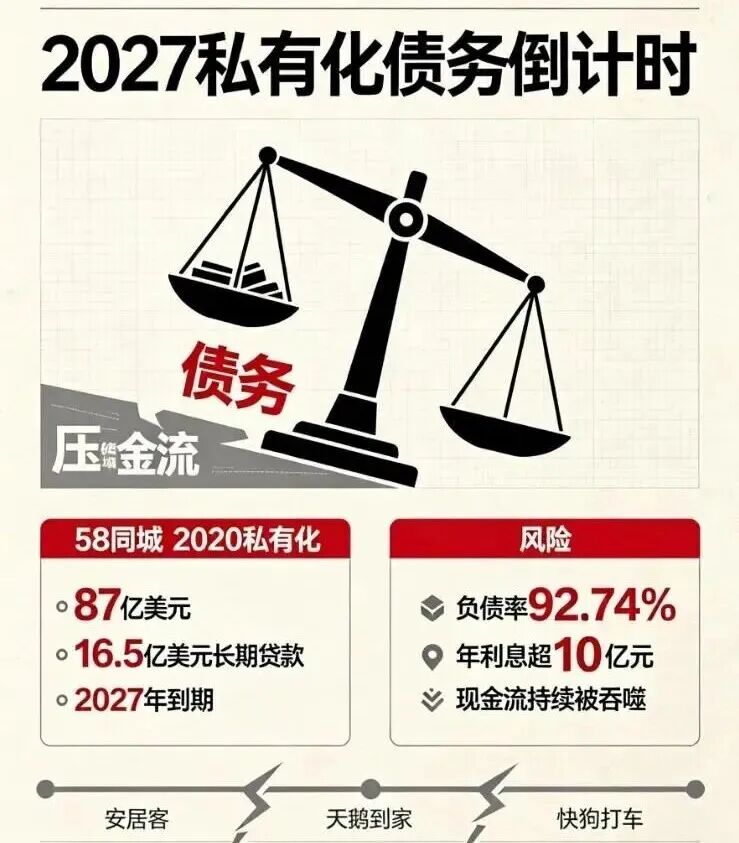 (58同城债务概况,图源:网络)
58集团并非没有尝试其他变现渠道。但房产、招聘、汽车等核心业务线均面临增长瓶颈,安居客上市进程停滞,其他资产处置进展有限。
在此背景下,万物云是58集团少数具备高流动性的可变现资产。清仓2.09亿港元的回笼资金虽然相对于16.5亿美元贷款杯水车薪,但至少是一笔确定可得的现金。
值得注意的是,姚劲波本人的财务处境也在收紧。
2026年6月,58集团国内业务总裁岗位空悬,原总裁李子健彻底离职,姚劲波被迫重新收回安居客及国内四大业务直管权,重回一线“救火”。
创始人的精力与信用资源被高度占用时,边缘性财务持仓的处置优先级必然上升。
性价比崩塌
即便没有税务新规和债务压力,继续持有万物云股份的边际收益本身也在下降。
姚劲波对万物云的持股比例仅为1.01%,身份为非执行董事,既无控制权也无经营参与。
这笔投资的历史回报已相当可观:2017年以约3亿元入股万科物业5%股权,2021年通过DreamLanding转让约1995.8万股,对价19.91亿元,上市前老股转让已实现显著回报。
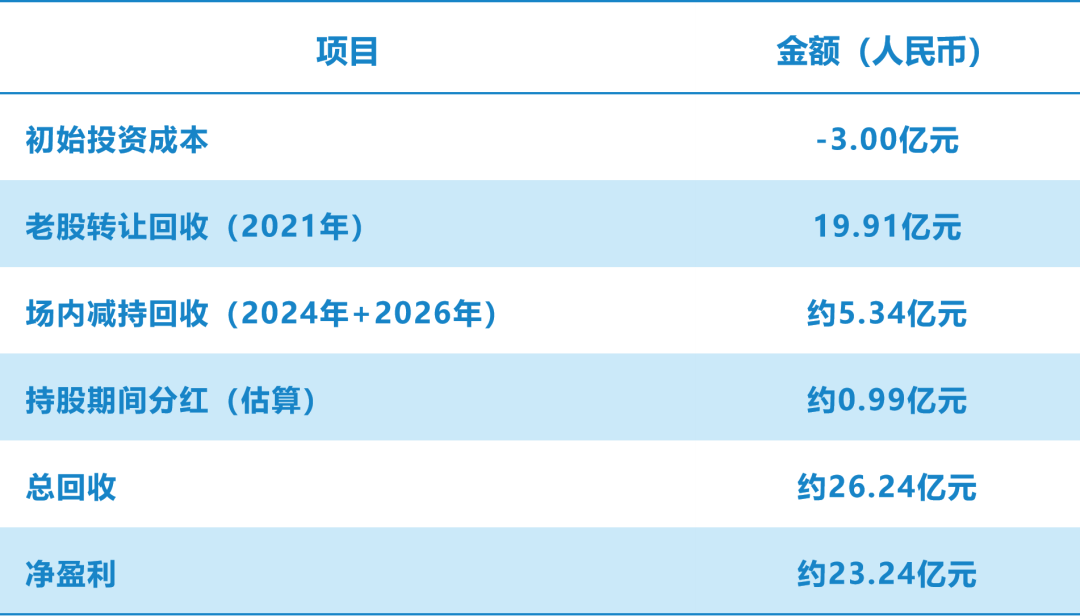
(姚劲波清仓万物云累计盈利统计,来源:根据公开信息整理)
从持有成本与潜在回报的对比看,在万物云2026年上半年利润增长近乎停滞的情况下,1.01%持股的分红收益有限,而资金占用的机会成本在58集团债务压顶的背景下被显著放大。
更关键的是,万物云股价在减持期间处于阶段性低位:6月减持价格区间为16.03至20.70港元,7月为16.62至18.12港元;清仓约一个月后,股价便回升至19港元上方(万物云在业绩披露后,火速用连续的回购稳住了股价)。
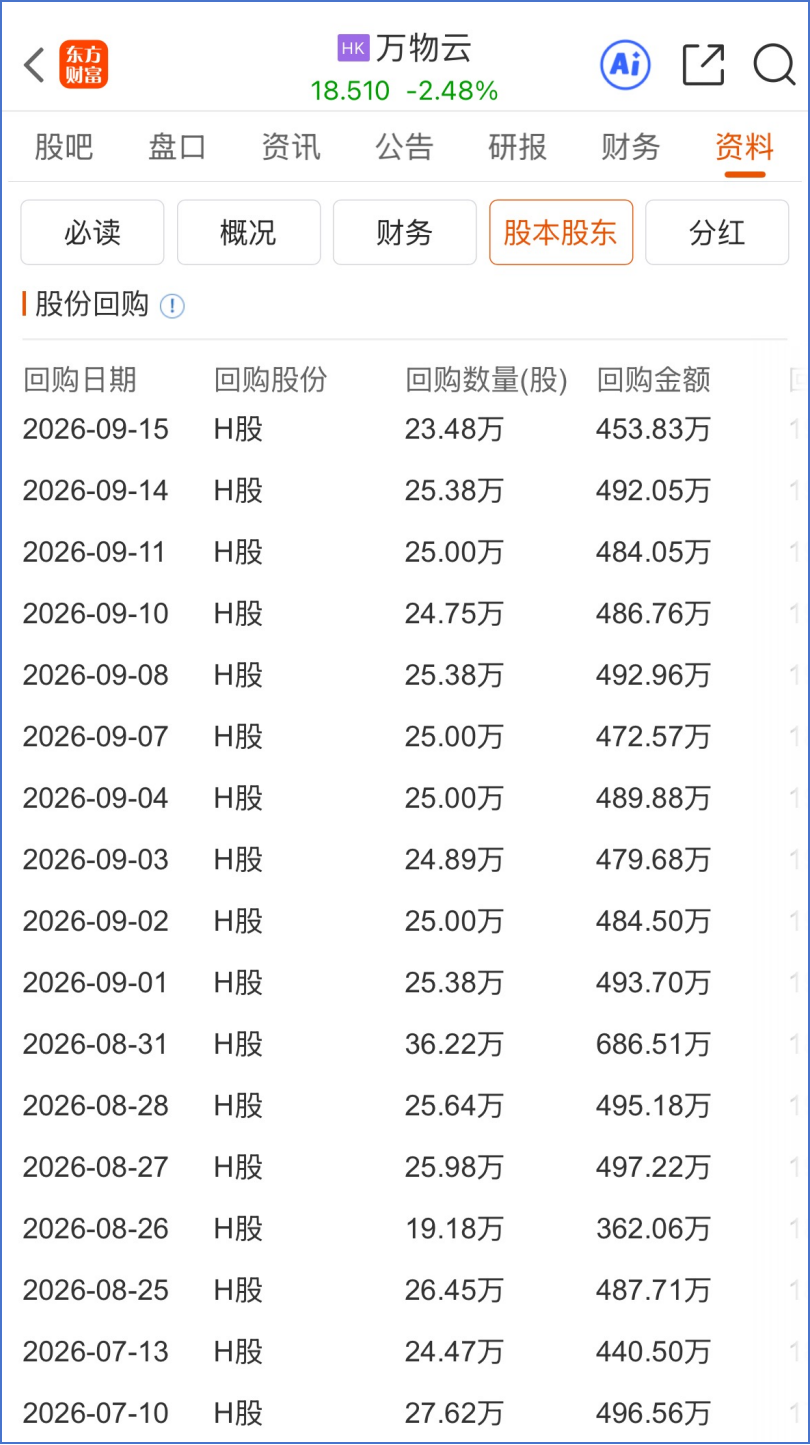
选择在“地板价”区间完成清仓,通常意味着持有者的时间约束压倒了价格博弈空间。
当一笔资产的可退出窗口与集团现金需求的时间表高度重合时,“卖在低位”本身就构成了一种信号。
三重动因的交汇与合规的实质问题
将上述线索并置,姚劲波清仓万物云的动因可以归结为三重压力的交汇:离岸信托税改收窄了递延空间,58集团债务倒逼了现金需求,边缘持仓的性价比在利润停滞下持续下降。
三者共同作用下,继续持有的边际效用趋近于零,清仓成为经济理性层面的选择。
但经济理性不豁免合规义务。
此次事件暴露的核心问题,在于董事对受控主体交易行为的管控缺位。姚劲波作为58系的最终控制人,被“视为”持有Dream Landing所持万物云股份的权益;然而实际操作减持的,是58集团负责外部投资的管理团队。
一个横跨近两个月、分20笔执行、中途暂停又在禁售期重启的清仓操作,在交易前未能触发任何前置合规审批。
董事对受控主体的证券交易负有主动管理义务,即便委托外部团队操作,也必须建立专门的合规隔离机制,确保涉及上市关联股份的交易提前触发审批流程,而不能以“不知情”作为合规缺位的解释。
万物云在中期报告中选择将两笔交易定性为独立的违规行为并予以披露,履行了事后披露义务;但事件本身提醒市场,当董事的财务动机与合规程序发生冲突时,仅靠个人自觉不足以防范违规。


 参与评论