四大央企物管,开启养老模式
10月16日,重阳节前夕,国家发改委、民政部、国家卫健委联合印发《关于进一步完善价格形成机制推动普惠养老服务提质扩面的指导意见》。
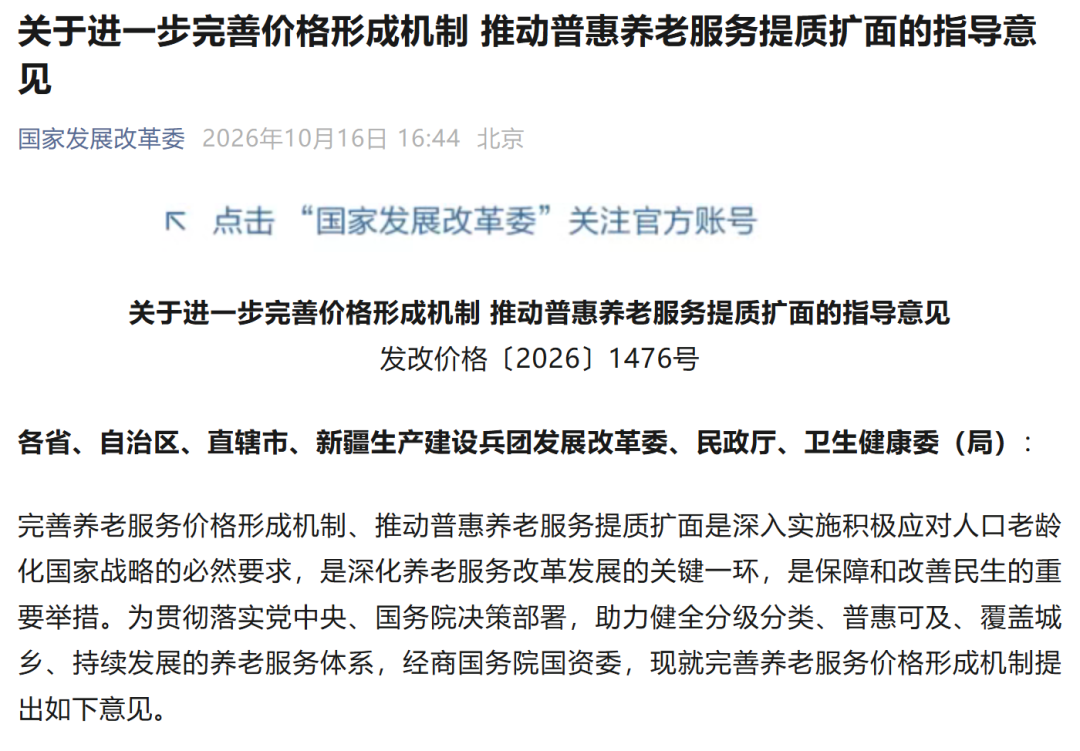
首次在国家层面将养老机构划分为兜底保障型、普惠支持型、完全市场型三类,实施差异化收费管理,并明确居家上门服务费“以市场调节价为主、参考区间引导”。
这为物业+养老的入户服务提供了制度锚点。与此同时,我国银发经济规模约7万亿元,60岁及以上老年人口达3.2亿、占比23.0%。
政策与市场双重驱动下,物股通观察到保利物业、招商积余、华润万象生活、中海物业四大央企物管密集落子,路径分野已清晰可见。
保利物业:14年机构能力的“内部平移”
保利是四家中最晚亮牌的——2026年9月19日“和护到家”才在广州正式发布。
但“晚”的背后是结构性优势,即保利物业与保利健投同属保利发展控股的平行兄弟平台,专业能力无需跨企业谈判,集团内部即可完成“能力内化”。
保利健投自2012年北京和熹会起步,深耕机构养老14年,全国布局20多个项目、近万张床位,4家和熹会获评五星级;仅广州一地就承接街道级颐康中心5个、社区颐康服务站41个,服务近万名长者。
品牌梯队已形成“和熹会—银福苑—和悦会—颐康中心—和品—随熹游—和护到家”完整链条,“和护到家”补上的正是机构到家庭的“最后一百米”。
围绕长者“不离家、不离亲、不离群”的需求,“和护到家”推出一套完整的社区居家康养解决方案,即“一个阵地、两位管家、两条产品线、六大服务体系”,将专业服务与日常陪伴送到家门口。
一个阵地——“红松·星火”社区康养便民驿站嵌入既有物业空间,是开在小区里的“养老便利店”;
两位管家——物业管家每周巡访、从日常接触中识别需求,转介给持证康养管家入户评估、定制方案、向子女反馈,把“近场信任”制度化为康养入口;
两条产品线——“安心系列”面向高龄失能独居长者,提供24小时紧急呼叫、居家陪护、陪诊、适老化改造;“乐享系列”面向60—70岁活力长者,覆盖配餐、养生、课程、旅拍。一张365元年度服务卡,瞄准普惠型社区养老。
逻辑清晰,但必须正视,“和护到家”2026年9月才发布,目前无公开运营数据。
双管家规模化后品质能否一致、普惠产品能否覆盖入户人力成本,仍需时间回答。
招商积余:以标准筑基的体系输出者
招商积余路径最“厚”。它是《基于智能家居的居家社区养老总体要求》团体标准的重点编制单位,该标准已于2026年6月1日实施。
核心体系“1+1+1+N”以社区实体站点为载体,以“336主动健康管理体系”为内核——早筛查、早评估、早干预,防肿瘤、防痴呆、防残疾,覆盖颐康、颐养、颐医等六大场景,围绕“吃、动、心、睡”搭建全周期服务。
站点推行物业+康养双管家,免费义诊、上门探访等普惠服务搭配陪诊、居家照护等增值业务,形成“公益引领、增值赋能”双轨。
深圳幸福大楼将336体系融入社区,武汉站点推出适老化改造、智能健康监测、就医陪诊、远程问诊四大服务。
招商积余也是央企中唯一披露相关营收的物企:2025年包含社区康养的专业增值服务营收37.86亿元、同比增长48.46%。
但需注意,这一口径并非纯养老收入,养老单业务盈利结构并未单列,公司亦坦言医养事业部仍处前期探索。
华润万象生活:借外力补能力
华润最“轻”。
旗下虽有“悦年华”康养品牌,物业板块却不亲自下场做重资产,而走外部合作路线:2024年与大连康养签署联盟框架;2026年8月与北京康护之家签约,后者在册护理员超10万名、累计服务超2000万人次、合作医院500余家。
分工上,康护之家负责专业评估与交付,物业负责需求识别与居民协同。
华润的空间网络——购物中心、写字楼、WELL规模计划覆盖50个项目、触达超32万使用者——是天然入口。
“轻”的优势是起步快、投入低;代价是品质高度依赖合作方交付稳定性,能力内化弱,入口优势能否转化为留存复购仍待验证。
中海物业:轻重并进,联动尚浅
中海姿态最“慎”。社区端以长者食堂、适老化改造、政府长者公寓运营等轻触点切入:吉林食堂日均接待300人次,广州落地防滑地砖、L型扶手等适老硬件,澳门长者公寓每月70余场活动、累计服务超2.5万人次。
机构端以北京锦宸CCRC建立重资产壁垒——5万平方米、500余房间、800余张床位、五个照护等级,开业25天入住100人、月约30人,去化速度超行业均值,并引入“银龄主理人”机制。
但中海康养主要归中海地产体系运营,物业侧与康养板块联动深度明显不及保利。审慎避免了亏损包袱,但窗口期不会等人。
四种路径背后的共性命题
1)物业的核心资源是“近场信任”。四家都在把物业与业主高频、低压力的日常接触,转化为康养服务的入户通行证。
保利双管家是最制度化的表达,即物业管家“发现”,康养管家“交付”,信任在前,专业在后。
2)能力来源决定模式的轻重与速度。保利“内部平移”,磨合成本最低、品质可控,但刚亮牌;招商“体系输出”,标准最厚,养老单业务盈利待清晰;华润“外部合作”,起步最快,品质系于合作方;中海“审慎重资产”,壁垒最高,复制最慢。
保利在“能力内化”上的优势,恰是华润最难复制的一环。
3)普惠与增值分层成为共同选择。保利“安心/乐享”双线、招商“公益/增值”双轨,本质相同:以普惠建立用户基数与政策合规,以增值寻找商业闭环。
三部门价格新政让“普惠可定价、增值有空间”有了制度依托,但单客经济模型仍处验证早期。
4)标准化是规模化前提,保利面对的是“二次标准化”。和熹会五星标准诞生于机构封闭环境,进入家庭后面对非标居住条件、非标家庭关系与高度分散场景。双管家能否把机构标准“翻译”成可复制的入户流程,比品牌发布更具决定性。
结 语
保利做“内部能力平移”,招商做“标准体系输出”,华润做“外部合作补能力”,中海做“轻重并进但联动偏弱”。
四家路径虽各具面目,但方向趋同——物业从“管物”转向“服务于人”,养老是确定性最高的赛道。


 参与评论