两家百亿美元基金,齐聚物业管理赛道
两家管理资金规模合计逾900亿美元的另类资产管理机构,在中国物业管理赛道上形成了罕见的交汇。
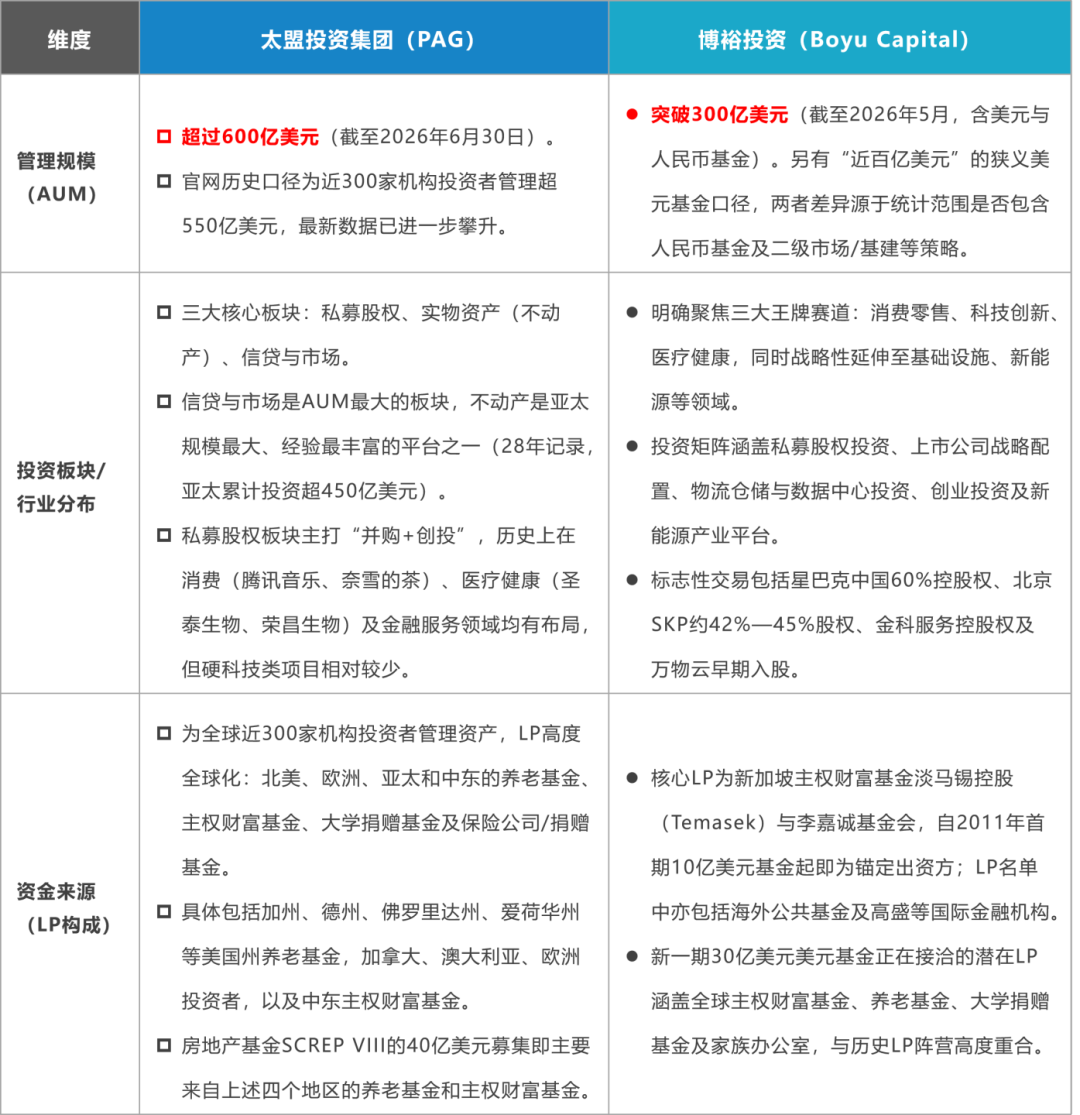
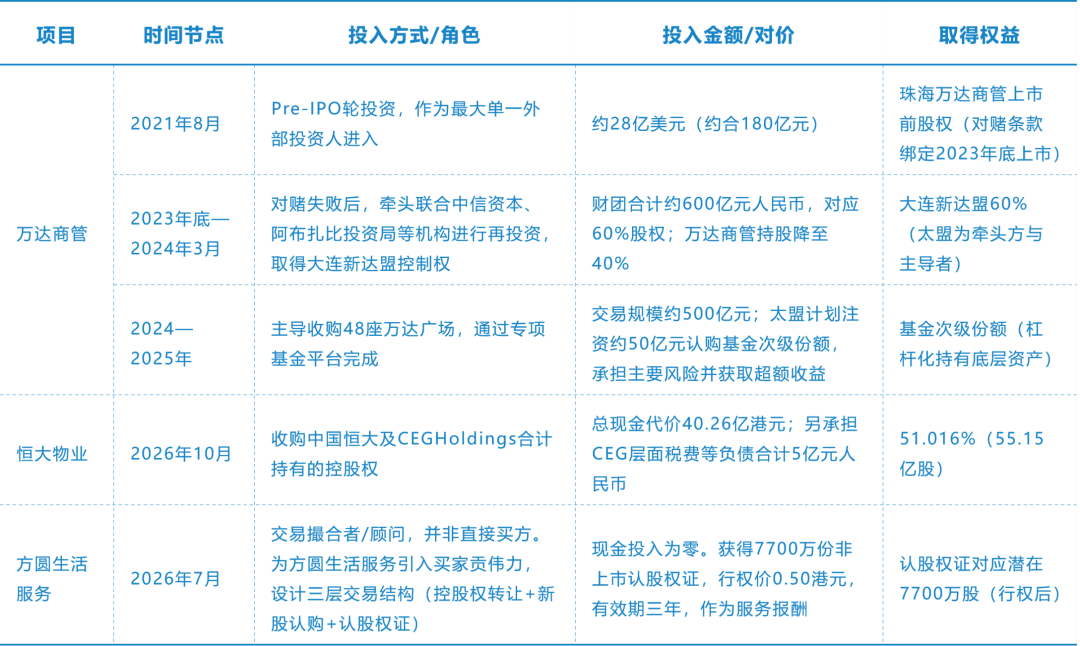
10月31日,恒大物业51.016%股权以约40.26亿港元落入太盟投资集团(PAG)手中。这距离太盟牵头以600亿元取得万达商管控制权,不过两年半。
而在另一条战线上,博裕资本2月份完成了金科服务的私有化退市,手中仍持有万物云第二大股东的位置,并继续在上市物企中物色下一个标的。
(来源:根据公开信息整理)
两家管理资金规模合计逾900亿美元的另类资产管理机构,在中国物业管理赛道上形成了罕见的交汇。
物股通认为,这不是孤立事件。太盟与博裕背后,站着阿布扎比投资局、穆巴达拉、淡马锡等主权财富基金,以及北美、欧洲、亚太的养老基金与大学捐赠基金。
当这些长线国际资本借道顶级PE,系统性地下注中国物管资产时,需要回答的问题不再是“为什么买”,而是它们看到了什么,别人没有看到的东西?
两种打法,同一类标的
太盟与博裕在物管赛道上的路径并不相同,但指向同一个判断。
太盟的方法是“控制性投资”。
单伟建有一个反复被引用的比喻“并购不能当乘客,必须当司机”。太盟并购创造的价值中,71%来自投后改造和经营改善,而非买入时的折价。
在万达商管,太盟牵头注资600亿元、合计持股60%后,随即更换董事长、调整考核导向;2025年万达商管实现营收284.9亿元、净利润79.7亿元。
(来源:根据公开信息整理)
在恒大物业,太盟看中的正是标的已经“去母公司化”——第三方收入占比接近100%,上半年归母净利约5.17亿元,账上可用资金42.44亿元,独立造血能力已经跑通。
方圆生活服务那笔规模不大的交易,则是一次交易结构与监管路径的“热身”,太盟以零成本认股权证的形式入局,演练的是物管收并购的完整操作流程。
博裕的方法则是“逆周期控股,顺周期退出”。
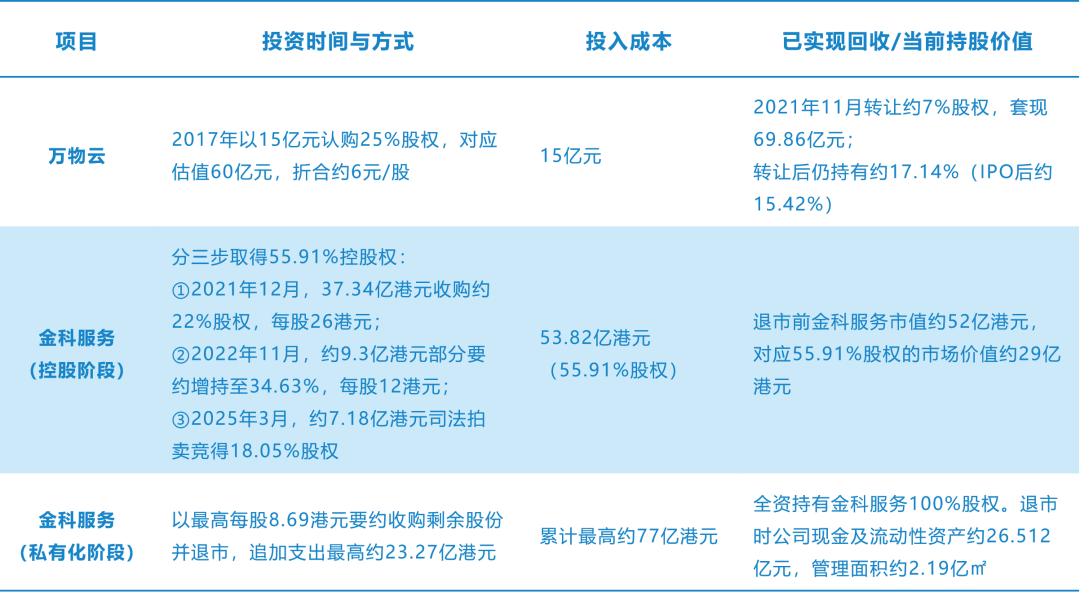
2017年,博裕以15亿元认购万物云25%股权,对应估值仅60亿元;2021年万物云上市前夕,博裕转让约7%持股,套现69.86亿元,一笔投资的回收远超初始本金。
(来源:根据公开信息整理)
在金科服务上,博裕从2021年以每股26港元受让22%股权开始,历经部分要约、法院拍卖竞得质押股份,最终以约53.82亿港元持有55.91%股权,再以最高每股8.69港元发起私有化,将这家管理面积超2亿㎡的物企从港股摘牌。
金科服务退市时市值仅约52亿港元,而公司现金及流动性资产达26.512亿元,管理面积2.19亿㎡,博裕的判断很直接——公开市场给出的价格,没有反映这家公司基本盘的韧性。
一个做“改造者”,一个做“套利者”,但两者押注的是同一种资产属性。
物管资产为什么成了“完美标的”
从全球私募股权基金的配置框架看,物业管理几乎踩中了低利率时代结束后大型基金最看重的几个特征。
1)现金流是合约性的,不是周期性的。
物管收入来自物业服务合同、酬金制或包干制安排,基础服务的续约率和收缴率在成熟项目中相对稳定。即便在房地产下行期,已交付物业的管理需求不会消失。
2025年中国物管行业营收1.83万亿元,在管面积327.36亿㎡;62家上市物企营收总额3014.6亿元,仍保持4.2%的正增长。这不是高增长故事,但它是可预测的现金流故事。
2)轻资产、高分红,且账上全是现金。
物管企业不持有物业产权,资本开支低,运营杠杆主要来自人力而非固定资产。
美银证券的研究显示,2025年中国物管行业现金水平持续上升,平均占总市值的50%左右,累积的现金使行业在市场低迷时更具防守性。
与此同时,上市物企平均分红率从2024年的63.3%大幅跃升至2025年的77.0%。对于需要稳定现金回报来匹配长期负债的养老金和主权基金而言,这是一个天然契合的资产类别。
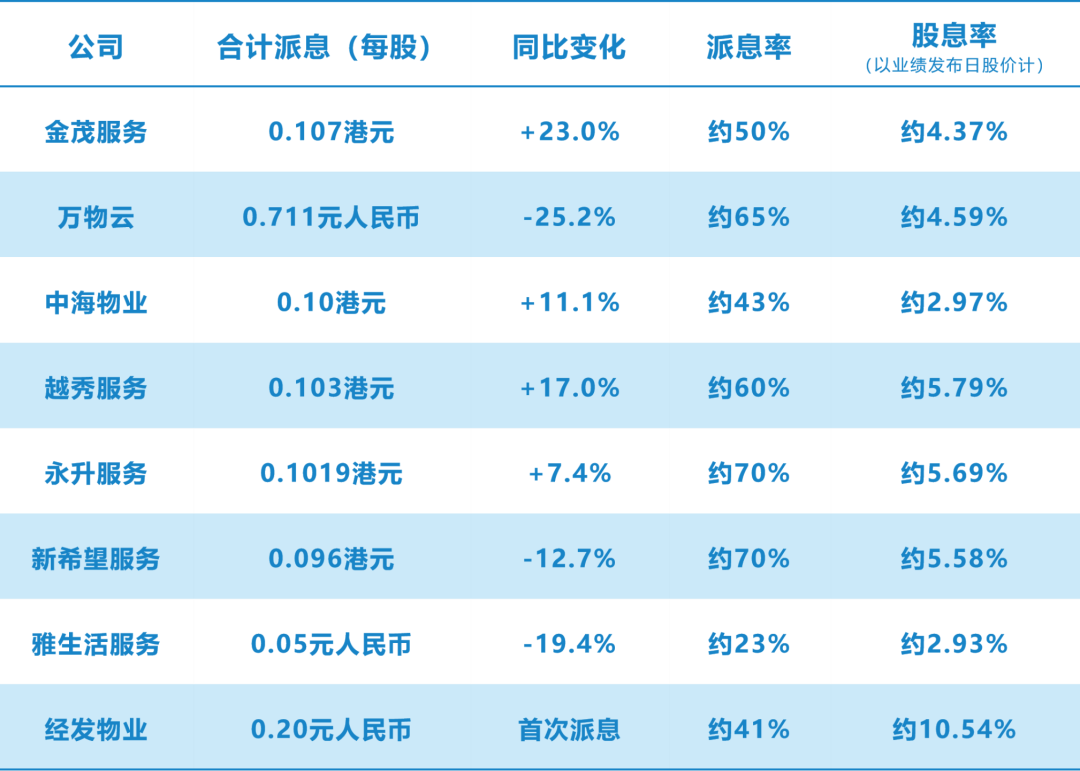
(部分公司派发中期股息的情况,来源:各公司2026年中期业绩报告)
3)最关键的一点:公开市场正在系统性地低估这类资产。
2025年末上市物企市盈率均值约13.9倍,虽然较上年的11.4倍有所修复,但仍有大量物企市值低于30亿港元,部分企业市净率低于1倍。
金科服务退市前市值仅约为累计投入的六成,而管理面积和现金资产依然完整。私募基金看到的不是“物业股不受欢迎”,而是“以控制权对价买入一个现金流资产,价格远低于其重置成本和现金流价值”。
博裕以约77亿港元的累计投入获得金科服务绝对控股权,而公司流动性资产超过26亿元,管理面积2.19亿㎡——这笔账在公开市场算不过来,在一级市场算得过来。
国际视野下的同一道算术
把视线拉宽,中国物管赛道的这一幕并不特殊。
据专业机构统计,2021年第一季度至2024年第四季度,全球房地产服务领域的并购交易部署了超过2800亿美元;
私募股权基金始终是物业管理并购中最主导的买家类别,优质物管企业的EBITDA倍数集中在5倍至9倍,HOA(美国的业主协会)管理和单户租赁运营商的倍数可以达到7倍至12倍。
私募股权基金主导的整合平台在2025年完成了80余宗物管并购。
一个被反复验证的全球模式是——买入碎片化市场中的现金流资产,通过运营改造和补强收购做大平台,再以更高的估值倍数退出。
中国物管市场提供了几乎相同的结构特征,而且折扣更深。
全国327亿㎡管理面积、1.83万亿营收的盘子,TOP100企业管理面积份额超过46%,但大量中小物企和区域运营商仍处于分散状态。
当全球私募股权基金在5—9倍EBITDA的区间里寻找物管标的时,中国港股市场给出的是部分企业低于1倍市净率、市值跌破净现金的报价。
太盟和博裕的出手,本质上是把全球PE在物管赛道上的标准做法,移植到了一个估值出清更彻底的市场里。
更深一层的信号来自资金来源。
太盟最新一期基金超额完成35亿美元募集目标,投资者主要来自北美、欧洲、亚太和中东的养老基金与主权财富基金;
博裕的LP阵营中,淡马锡、李嘉诚基金会及海外公共基金长期在列,新基金亦在与全球主权财富基金和大学捐赠基金密集对接。
这意味着,出现在中国物管赛道上的,不是追逐短期价差的热钱,而是以十年为周期配置现金流资产的长线资本。
它们选择在这个时点、通过这个通道进入,本身就是一个关于资产定价的判断。
不是没有代价
这不意味着物管赛道是一笔没有摩擦的交易。
运营改造的难度也不应被低估。物管是人力密集型行业,服务质量、收缴率和业主关系构成一条微妙的平衡线。
太盟在万达商管可以更换董事长、调整考核,但在住宅物管场景中,业主委员会的谈判能力和换手风险会限制运营杠杆的施展空间。
控制权解决的是“谁来做决定”,不自动解决“做了决定之后能不能执行”。
退出通道同样需要耐心。港股物管板块的估值修复不会因为几笔私有化就完成,博裕将金科服务退市后,未来重新上市或整体出售的时间窗口取决于行业基本面的回暖节奏。
PE可以等,但等的成本是资金的时间价值。
顶级资本齐聚物管赛道,押注的不是中国房地产的反弹,而是一个更朴素的判断:
“一个管理着数百亿㎡空间、产生万亿级年营收的轻资产服务行业,其优质运营平台的交易价格,在一段时间内系统性地低于它们所产生的现金流价值。”
太盟选择改造,博裕选择套利,国际LP选择配置——三种动作,同一个方向。
至于这个窗口会持续多久,取决于公开市场需要多长时间才能重新学会为“稳定的现金流”而不是“增长的想象力”定价。


 参与评论