和泓服务“大撤退”
和泓服务正深陷“并购后遗症”
曾经凭收购增肥业绩,如今亏钱都要退单。
4年4退,和泓服务已然开启了“大撤退”模式。
上市物企中,除了头部物企,和泓服务应该是并购数量最多的物企之一。
经不完全统计,从2019年至今,和泓服务发起的收购不少于16笔,合计弹药超6.85亿。
虽然比大物企动辄几亿几十亿有天壤之别,但对一个巅峰时营收不过10多亿,净利润堪堪过亿的和泓服务来讲的确是大手笔。
通过四处并购,和泓服务重点突破贵州市场,并填补了华中、珠三角、西南、华北等多个区域空白,挤进“腰部物企”。
不过这种规模扩张战略从2023年底开始出现止步的迹象。
2023年12月,和泓服务将贵州星际物业服务有限公司51%股权,卖回给了原股东杨武均、车子勇,不亏不赚。
2025年5月,和泓服务出售深华时代物业51%股权予靖江智汇网络科技有限公司,亏损1370万。
2025年11月,和泓服务出售中正物业51%股权予福润物业,亏损413万。
如果说如上3笔出售是小大小闹,那么出售贵阳物业或将让和泓服务“伤筋动骨”。
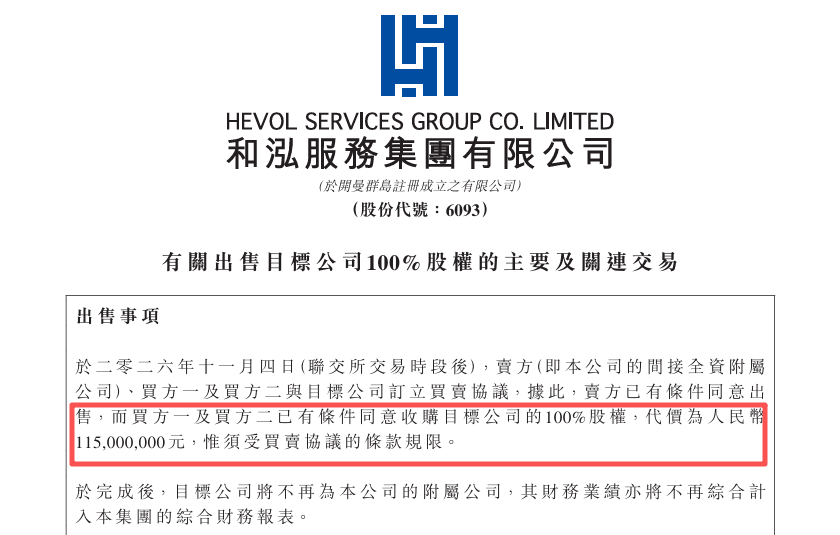
11月4日,和泓服务服务公告:
拟以1.15亿出售贵阳兴隆物业管理有限公司100%股权予贵州兴新。
根据过往资料,贵阳兴隆物业是和泓服务于2021年、2025年分别以1.568亿、6019万收购而来。
花了2.17亿的收购,如今却要以1.15亿出手,血亏过亿。但若剔除收购后贡献的利润,根据公告,这笔出售交易将录得亏损6799万。
有意思的是,贵阳兴隆物业虽然作价1.15亿,但最终和泓服务到手资金并没有这么多。理由是和泓服务还欠买方1.13亿,所以两厢抵消,和泓服务仅落200万,出售了个寂寞。
4笔退单,3笔亏损,和泓服务为何亏了都要卖?
收购时理由充分,出售时原因也大致相同。
2023年底出售星际物业,和泓服务给出的理由是“平均应收账款周期相对较长”,出售所获资金可以夯实现金流,更好分配财务资源。
2025年出售深华时代物业、中正物业,除了平均应收账款周期相对较长外,和泓服务增加了精简业务重点减低较弱资产风险的理由。
而出售贵阳兴隆物业100%股权,理由又多了一个“抵消未偿还负债”。
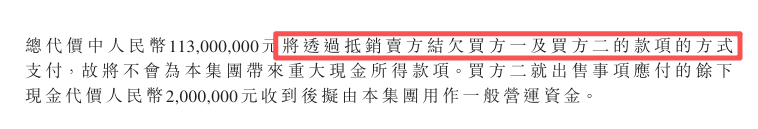
根据公告数据,勿爷总结了一下:和泓服务出售曾经花大力气收购的项目,并不是这些标的不赚钱,而是与其高质量发展战略不匹配。
值得一提的是,去年6月和泓服务刚刚收购了贵阳兴隆物业剩余30%股权,虽然当时看很是划算,但一年之后却和4年前收购的70%股权一同出售,意味着和泓服务在清理低质量收购标的的同时,还在以成色不差的资产抵偿欠债。
不难看出,和泓服务正在由"高举高打收购"转为"剥离区域资产、聚焦核心业务",但问题也随之而来。
收购可以增肌,退单可以溶肌。
2023年之后,和泓服务业绩开始出现大幅波动。
如2024年在管面积还有6220万,处于7年来最高点,但净利润同比下滑了24.1%;而2025年在管面积、营收、毛利和净利润全部负增长。也是这一年和泓服务首次亏损,金额是4900万。
貌似不再大举并购后甚至还退单,和新大正一样,和泓服务的故事讲不下去了。
如今又出售贵阳兴隆物业抵债,而该标的包含529个在管项目,在管面积1199万平方米,占和泓服务总在管面积的21.6%。每年能贡献营收约2个小目标,2000万左右的净利润。
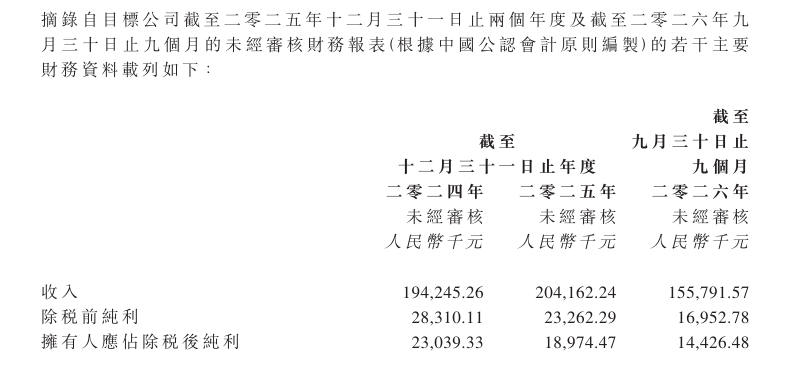
因此勿爷预判,2026年和泓服务业绩指标大概率会辣眼睛。
结语:
显而易见,和泓服务正深陷“并购后遗症”,虽然已近开始“清算”,但对业绩的影响不要太大。
关键是,昔日16笔并购,已开始出现4笔退单,剩余的标的没问题还好,但若有问题,又将为未来业绩埋雷。
另外,和泓服务一直通过“收并购”粉饰业绩,如今并购故事落幕,和泓服务又该如何出招?
何时出清风险,如何培育新增长极,终将是和泓服务迈不过去的坎。


 参与评论