碧桂园服务要分红15亿
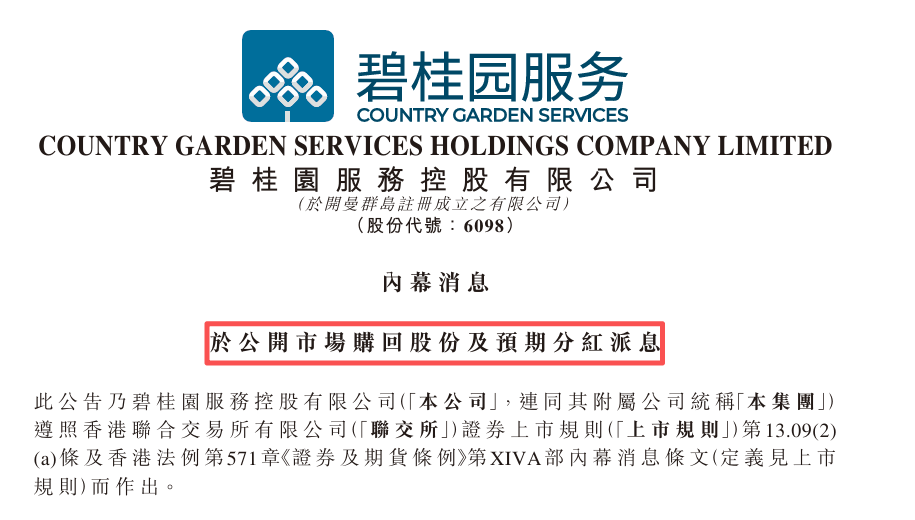
碧桂园服务发布了一则事关“回购”和“分红”的公告
见过提前发布业绩预告的,但谁见过提前剧透分红的?
放眼物管圈,也就碧桂园服务了。
2026年还没过完,11月16日,碧桂园服务发布了一则事关“回购”和“分红”的公告:
加大回购力度和预期2026年分红不低于15个小目标。
先说回购
根据公告,2026年至今,碧桂园服务累计回购约6723.7万股,总代价约3.72亿港元。已回购股份注销。
相较往年,回购力度明显加大。公开资料显示,2025年碧桂园服务年全年累计回购约5943万股股份。
显而易见,碧桂园服务2026年前11个月回购股份数已超过2025年全年,加上近期连续25天回购,表明碧桂园服务“护市心切”。
虽然说目前累计回购的股份数量,离5月份股东周年大会授权的不超过3.26亿股还有不小差距,但也意味着,帐上有钱的碧桂园服务还有大把子弹可用,还有很大的操作空间。
我们知道,回购注销股份是上市公司稳定股价的操作,其逻辑是随着回购股份注销将直接减少已发行股份总数,也会直接增加每股收益。
同样一块钱的利润,分到更少的股份上,每股收益和每股权益含金量自然增厚。
在勿爷看来,面对行业当前困局,碧桂园服务正在用行动向外界表态,管理层对碧桂园服务未来发展充满信心。
再说分红
如果说加大回购是一种态度,那么预告巨额分红则是一种底气。
根据公告,2025年度碧桂园服务全年分红15.11亿,预期2026年将不低于15亿。
在勿爷看来,在2026年还没过完的前提下,碧桂园服务敢提前剧透,除了自信便是底气。
此前几年,物企水深火热,碧桂园服务也难以幸免,由于对并购和关联方连读多年计提大额减值,导致其业绩有所起伏,分红也受影响。
但随着碧桂园服务逐渐摆脱困境,加大了分红力度。如2025年分红总额便超过此前每年。
如今又公告称2026年度分红预期不会低于15亿,这意味着碧桂园服务业绩可能至少不会比2025年差。
原因大家都知道,上市公司分红与否,分红多少往往取决于业绩表现。如果没有特别原因,没有哪家上市公司会在业绩不佳的情况下强行分红。
勿爷之所以有此预判,是根据碧桂园服务年内一系列表现。
根据中报披露的数据看,作为行业龙头,碧桂园服务市场外拓在增速与收入结构上同步进阶。
如上半年新增签约并入场项目超过600个,新增签约年化收入约13.2亿元,同比增长53%。
7月中标住宅超级大盘南京南京博恩花园,非住业态成功牵手深圳龙岗,融合龙岗区鸿蒙生态智慧城市服务战略。
特别是年内碧桂园服务推出PARA协生范式、“碧服商企”品牌、2026年计划落地超1万台服务机器人、一线业务里沉淀组装出11个可独立作业的 AI 智能体(Agent)。
更值得一提的是,据自媒体消息,和支付宝深度合作以后,碧桂园服务物业费收缴率大幅上升,有的项目已经提前完成了今年收缴目标。
在管规模从未下滑,非住业态多点开花,收缴率又大幅提升,这些都是碧桂园服务敢提前预告分红的底气。
当然,市场上还有不同的声音
有分析认为,碧桂园服务股价创下两年新低,所以会加码回购和提高预期分红。
在勿爷看来,的确有这样的因素。地产下半场以来,不管上市物企是否独立、业绩表现如何亮眼,市场都对物企抱有偏见,用脚投票,所以造成了物企股价“一路向南”的行情。
如滨江服务、华润万象生活等,优秀的民营物企,央企物企,即便业绩再怎么牛,在偏见和情绪作祟下,股价还是止不住下行。
在此背景下,回购和分红无疑是“护市”最佳的操作,自己的股东自己宠。
但需要知道的是,如果物企业绩很差,帐上没钱又赚不到钱,拿什么护市?
所以,在勿爷看来,碧桂园服务正在用态度和行动证明:
行业龙头并没躺平,且会越来越好。


 参与评论