A股物企财报的忧喜:营收窄幅波动,现金流依然堪忧
目前A股这六家代表性物企已发布三季报。
同样是做物业,有的公司营收在涨,钱却收不回来;有的账面利润好看,和物业服务本身没关系。
目前A股这六家代表性物企已发布三季报。放在一起看,没有太大惊喜,也没有太大的波动,平淡的数字底下,各家日子过得却并不一样。
营收窄幅波动
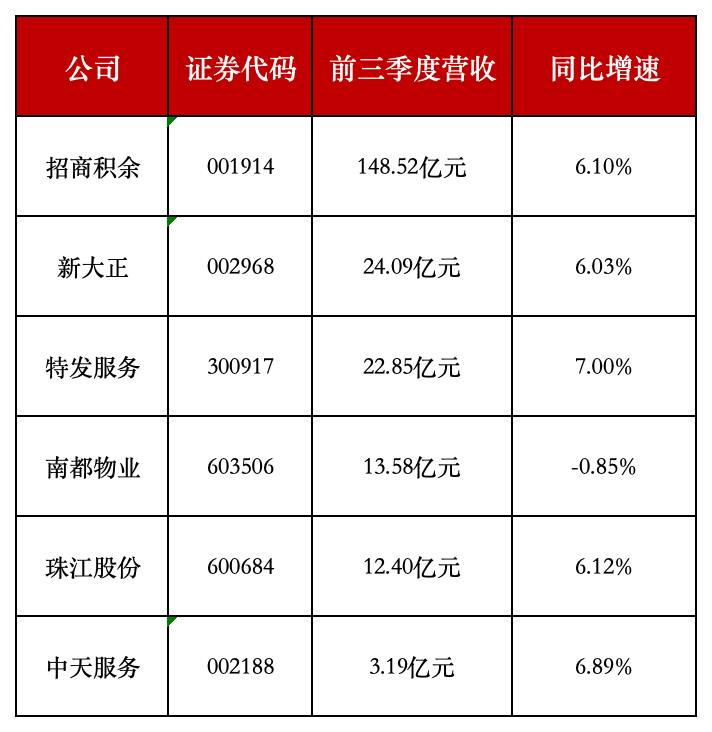
一眼就能看出体量差距。
招商积余背靠央企资源,主攻园区、写字楼和公共物业,订单来源稳定,营收比剩下五家加起来还要多。剩下几家增速挤在6%-7%这个很窄的区间,不是大家同步踩中了什么红利,而是市场里优质新项目本就不多,大家都在存量里抢机会,很难拉开差距。
南都物业营收小幅往下走,跌幅很小,更多是部分住宅项目到期、外包合作调整带来的短期影响,算不上基本面出了问题。整体看,行业已经进入低速增长阶段,想单纯靠铺项目实现高增长,基本不现实。
盈利逻辑分叉,回款考验韧性
营收走得稳,利润却走出不同方向,增收不增利,是不少公司正在面对的现实。
招商积余、新大正、中天服务营收在涨,但利润在降。道理不难理解,保洁、安保的人力成本压不下来,投标的时候甲方压价又很普遍,新项目本身毛利就薄。以前靠扩大规模摊薄成本的路子,现在不太好用了,营收涨,利润未必跟着涨。
南都物业是个反差,账面利润好看,但大头来自投资的浮盈,扣掉这部分,物业主业的增长平平。这类收益偶然性很强,不能当成经营能力变好的信号。珠江股份算是少数主业盈利修复的,主动停掉一些不赚钱的项目,重新理顺外包结算,扣非利润改善明显。放到现在这个环境里,比起亮眼的营收增速,扣非利润更能看出一家物企真实的运营成色。
比起报表上的利润,现金流才是藏在背后的难题。
六家里面,四家经营现金流是负数。这批A股物企大多做政企、园区这类B端业务,客户审批流程长,付款周期拖得久,公司要先垫钱提供服务,是行业常态。招商积余流出金额最大,和它项目基数大、应收款多直接相关,业内一般都等着四季度集中回款,属于季节性规律。特发服务现金流还能维持正向,但相比去年同期缩水不少,也能看出甲方付款节奏变慢了。
手里现金紧,动作就会受限,不敢随便接新项目,数字化、人员调整的投入也会保守。营收只是账面上的数字,能不能把应收款实实在在收回来,才决定企业能不能扛住周期。
跑马圈地的阶段过去了。接下来比拼的,不是谁营收跑得更快,而是谁守得住毛利、控得住成本、收得回账款。四季度的回款情况,会是检验这几家物企韧性的关键。


 参与评论