突发!淡马锡将成为建业物业的重要股东
建业新生活用一纸公告,突然向市场宣告“淡马锡体系”即将成为这家河南物业公司的重要股东。
11月18日,建业新生活用一纸公告,突然向市场宣告“淡马锡体系”即将成为这家河南物业公司的重要股东。
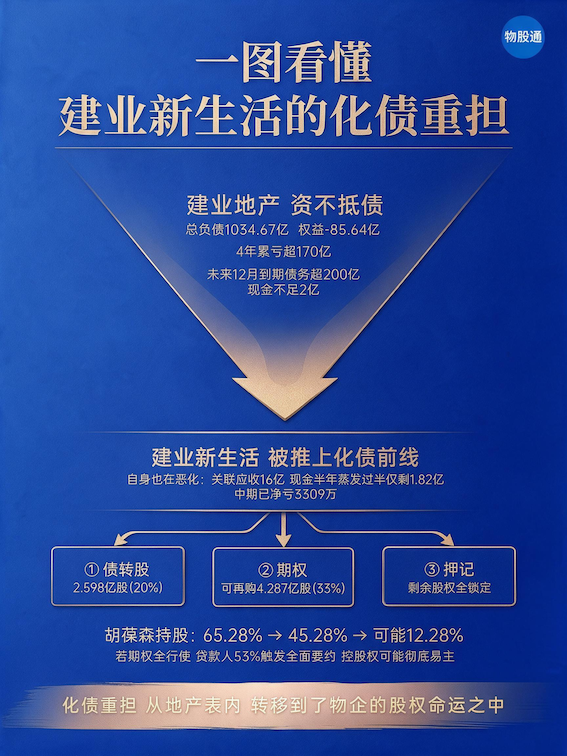
根据公告,控股股东胡葆森通过全资公司创怡有限公司,与贷款人SeaTown Private Credit Master FundII达成债务重组。
核心安排是债转股——将部分未偿贷款转换为2.598亿股建业新生活股份,占已发行股本约20%。
公开资料显示,贷款人背后的管理人,是淡马锡旗下Seviora Holdings全资子公司SeaTown Holdings International。
换句话说,淡马锡体系将以间接方式,持有建业新生活20%股权,成为仅次于控股股东的重要股东。
但这并不是一笔战略投资者主动入局的交易。它更像是一个信号,即一家自身经营已经相当脆弱的物业公司,正在被用来承接控股股东化债的成本。
淡马锡体系,以债转股方式“入场”
先看交易结构。贷款人SeaTown Private Credit Master FundII,是一只注册于开曼群岛的直接贷款基金,由SeaTown Holdings International管理。
该基金是SeaTown私募信贷策略的第二期基金,2024年8月完成最终关账,募集资金超过13亿美元,LP包括保险公司、捐赠基金、家族办公室及中东大型机构投资者。
SeaTown则是淡马锡通过Seviora间接全资拥有的资产管理平台。
2024年9月,创怡有限公司作为借款人、胡葆森作为担保人,与这只基金订立定期贷款融资协议。
2026年11月,双方启动债务重组,贷款人接受“债转股”,将部分未偿贷款转换为建业新生活约20%的股份。
公告显示,债转股前,借款人持有建业新生活约8.48亿股,占已发行股份约65.28%。
债转股完成后,借款人持股降至5.88亿股,占约45.28%。贷款人则通过债转股获得2.598亿股,占约20%。
这意味着,胡葆森方面仍保有控股地位,但持股安全垫从65%降到45%;淡马锡体系则一跃成为持股20%的重要股东。
建业新生活自身,已在“失血”
如果建业新生活是一家经营稳健、现金流充裕的公司,20%股权被债权人持有,或许还可以被解读为股东结构多元化。
但问题在于,这家公司自身正处于相当困难的经营节点。
2025财年,建业新生活收入27.68亿元,同比下降6.2%;净利润1.67亿元,较2024财年的2.38亿元下降约29.8%;毛利率从21.7%压缩至19.6%。
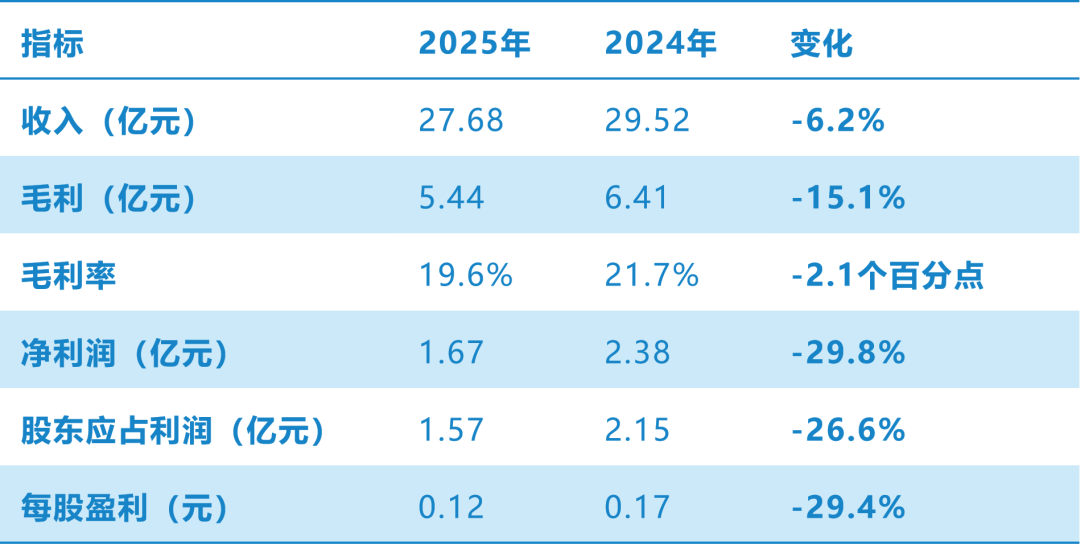
(来源:建业新生活2025年报)
更值得警惕的是现金流。2025年经营活动现金流净额为-5.24亿元,上年同期尚为正数;现金及现金等价物从2024年末的11.90亿元骤降至4.13亿元,一年之内蒸发超过65%。
应收账款和减值压力也在恶化。金融及合约资产减值亏损从7490万元激增至1.38亿元,占当期净利润的82.6%——每赚1元钱,就有8毛被坏账吃掉。
这背后是房地产行业深度调整的传导——非业主增值服务收入暴跌64.5%,社区增值服务下降21.0%;关联方建业地产陷入债务泥潭,其对建业新生活的应付款项持续堆积。
建业新生活在管面积也在收缩,“主动撤出亏损小区”成为规模下行的注脚。
简言之,这家物业公司自身正处于现金流由正转负、利润被坏账吞噬、规模扩张停滞的脆弱阶段。
胡葆森面临的局面更为严峻。
建业地产自2023年美元债违约以来,始终未能走出债务泥沼。2026年上半年,建业地产营收同比再降40.2%,净亏损17.24亿元,连续第五年中期亏损,近五年上半年累计净亏损超过120亿元。
未来12个月内,建业地产到期待偿的银行贷款与离岸优先票据超过200亿元,而账面现金不足2亿元。
胡葆森个人也已面临司法判决的偿付义务,并被迫接连减持“建业系”资产套现,但相对于债务体量,无异于杯水车薪。
在这样的背景下,建业新生活20%的股权,成了胡葆森手中为数不多仍有市场价值、可用于与债权人谈判的资产。
债转股的本质,是将控股股东个人层面的偿债压力,部分转移为上市公司股权结构的重塑。
20%只是水面上的部分
如果只看债转股,胡葆森方面持股从65.28%降至45.28%,仍保有控股地位。
但公告中的另外两项安排,揭示了更深层的代价。
其一,33%的认购期权。借款人向担保代理授出期权,可向借款人购买约4.29亿股,占公告日已发行股份约33%,可予调整。
这意味着,贷款人不仅在债转股中获得了20%的即时股权,还保留了对另外三分之一股本的潜在认购权。
若期权被行使,胡葆森方面的持股将进一步大幅稀释,控制权安全边际将变得极为稀薄。
其二,股份押记。借款人已将所持股份押记给担保代理,作为债务重组的担保。
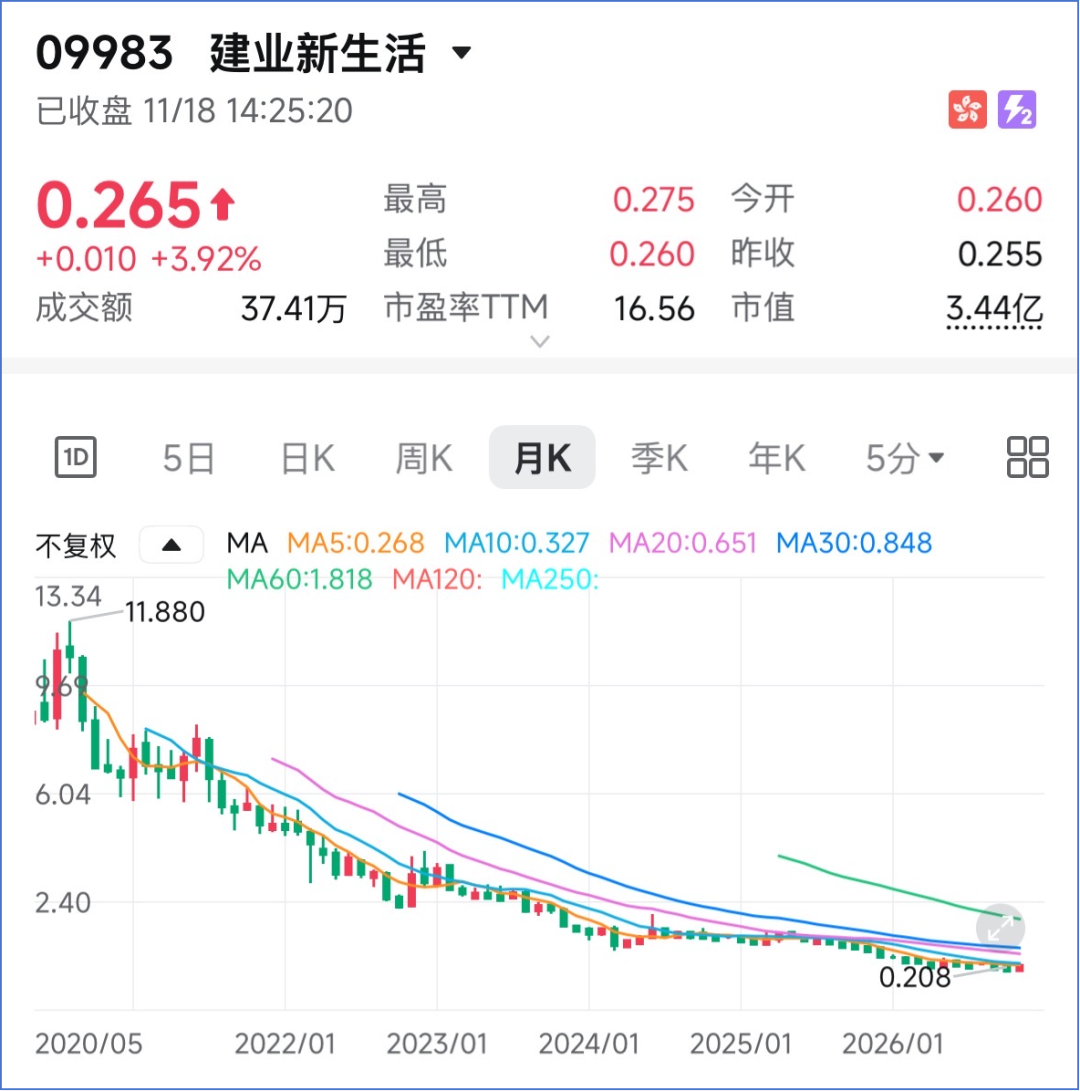
结合市场信息,质押发生时的股价水平远高于当前约0.26港元的市价,押记股份面临补仓或强制处置的压力并非不可想象。
建业新生活当前总市值仅约3.44亿港元,流动性本就稀薄,一旦押记股份被处置,对股价的冲击将不容低估。
换句话说,20%的债转股只是浮在水面上的部分。
期权和押记共同构成了一套对债权人的保护机制,其代价是控股股东对上市公司的控制权被置于一个持续不稳定的状态之中。
而所有这些安排,都发生在一家自身现金流已经为负的上市公司身上。
一家上市公司,两个“化债任务”
建业新生活的处境,可以用一句话概括——它自己的经营需要止血,却先要为控股股东的债务提供“筹码”。
从上市公司层面看,债转股并不直接增加建业新生活的负债,公告也明确表示“预期不会对本集团业务营运及财务状况产生任何重大不利影响”。
这句话在会计意义上成立,但在经济意义上并不完整。
控股股东将20%股权用于抵债,意味着上市公司未来的股东结构中,出现了一个以回收债务为首要目标的财务持有人;
33%的期权悬而未决,控制权的稳定性被持续打折;押记股份则构成一个潜在的“堰塞湖”。
对于中小股东而言,他们持有的是一家现金流为负、坏账高企的物业公司的股份,而这部分股份的相当比例,正在被用来解决一个他们从未参与决策的债务问题。
建业新生活不是这笔债务的借款人,但它正在用自己的股权结构,为借款人的债务重组付出代价。
结 语
一家仍在寻找经营拐点的公司,同时承载着控股股东化债的溢出成本。
这或许是当前建业新生活最真实的处境,也是淡马锡体系“成为重要股东”这一突发事件背后,最值得审视的层面。
淡马锡体系的入场,不是建业新生活基本面反转的信号;它更像是一面镜子,照出了这家物业公司在自身经营困境之外,还必须承担的控股股东化债任务。


 参与评论