3.04亿,建发物业收购联发物业
9月11日,建发物业公告称,其全资附属公司厦门利融以人民币3.04亿元现金收购联发物业100%股权。
从4月的意向到9月的落笔,历时五个月,建发物业的这笔收购终于尘埃落定——但落地的姿势,与最初的设想并不完全相同。
9月11日,建发物业公告称,其全资附属公司厦门利融以人民币3.04亿元现金收购联发物业100%股权。
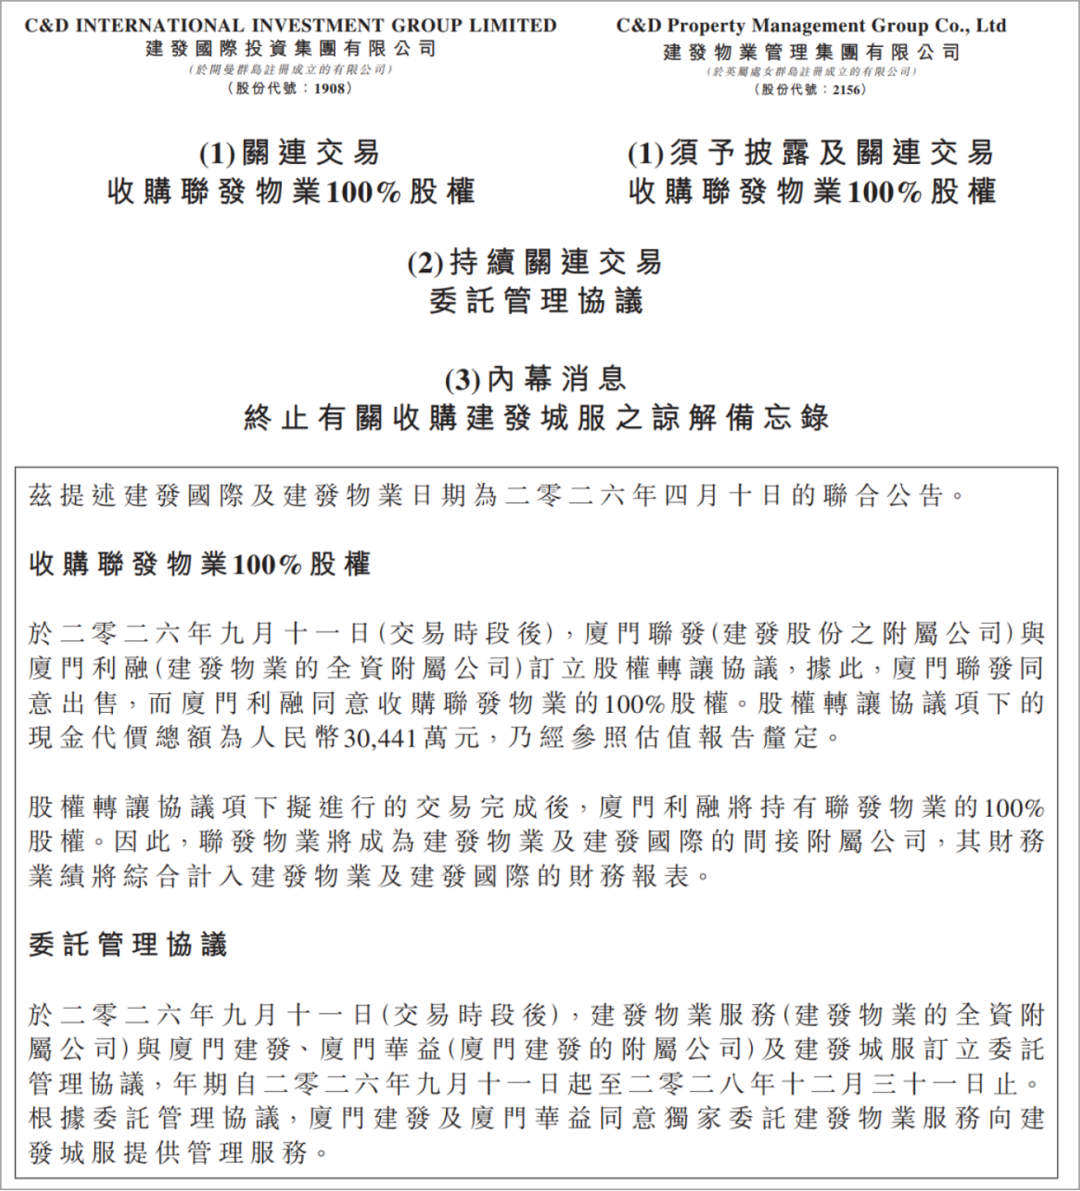
与此同时,原计划中的另一项收购——建发城服100%股权——因订约方未能就条款达成一致而终止,转为签署委托管理协议,以“轻资产托管”方式介入城市服务。
一笔落地,一笔转向,建发物业的整合策略从“双收购”调整为“买+管”的组合拳。
联发物业的资产成色
资料显示,联发物业是一家有三十年历史的物管公司,1994年成立,拥有国家一级物业管理资质。
其业务以住宅及商业物业管理为主,主要服务于厦门联发及其关联方开发的物业,在厦门、武汉、天津等近20个城市有项目布局。
财务表现方面,联发物业2025年除税后溢利约4804万元,较2024年的3920万元增长22.5%。
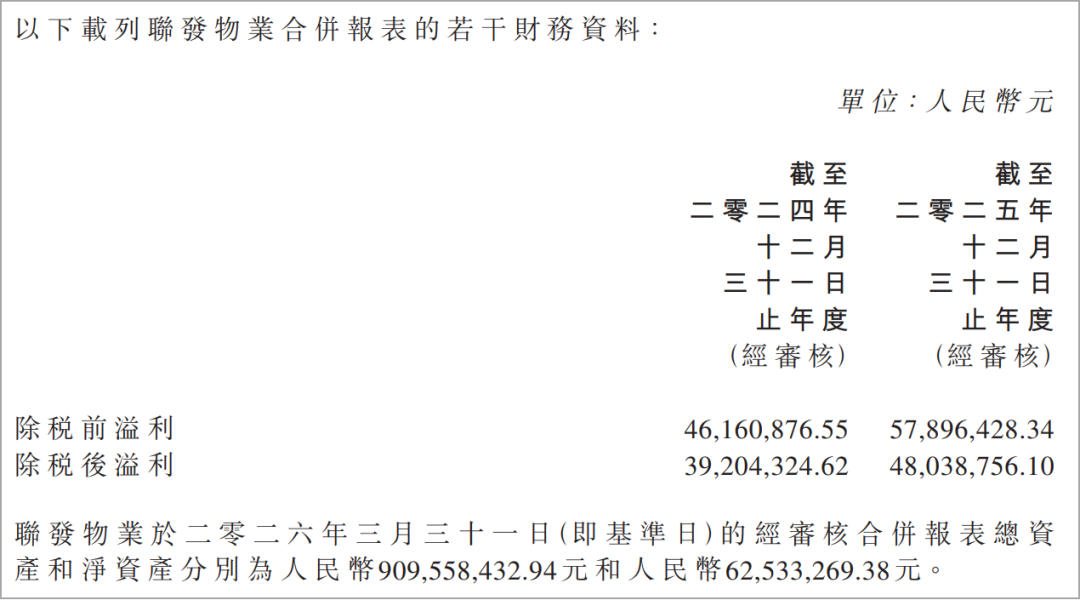
但需要留意的是,2026年一季度模拟合并EBITDA年化后约5440万元,低于2025年全年的6621万元,盈利能力存在边际走弱的迹象。
估值报告还披露了一项值得关注的限制:估值师无法获得联发物业其中一家附属公司截至基准日的合并财务报表,该附属公司资产按账面值约463万元列示。
金额虽不大,但反映出标的在财务规范性上存在提升空间。
3.04亿的定价逻辑
这笔交易的对价并非拍脑袋定出来的。根据公告披露,估值师采用市场法(EV/EBITDA模型)进行评估,最终得出联发物业股东全部权益价值为3.04亿元。
选择市场法而非收益法的理由,估值报告说得相当直白:
物业行业已告别依托房地产高速增长实现规模扩张的模式,“正陷入规模增速放缓、盈利承压、恶性内卷加剧的多重矛盾之中”,物业费价格承压、收款率持续下降。
在这种环境下,收益法基于未来收益预测的估值更容易受主观假设偏差影响,而市场法直接取材于实际交易数据,更能反映当前市况下的真实定价水平。
经盈利回报、资产运营、风险防控、持续发展四个维度修正后,联发物业的调整后EV/EBITDA取值为3.3538。
以联发物业2024-2026年一季度EBITDA年平均值约5589.67万元计算,全投资价值约1.87亿元;加上溢余及非经营性资产净值约1.17亿元,最终得出股东全部权益价值3.04亿元。
联发物业合并报表净资产账面值仅6253万元,评估增值率高达386.8%。
这不是一个“捡便宜”的价格,但以2025年除税后溢利约4804万元计算,收购市盈率约6.3倍,在物管行业中处于合理区间。
建发城服:从“买”到“管”的战略转换
相比联发物业的顺利落地,建发城服的收购则走向了另一个方向——终止股权收购,转为委托管理。
原因公告说得很简洁:“订约方未能就收购事项的条款达成一致。”但这一转向背后的战略考量值得细读。
委托管理协议的核心条款是:
建发物业服务受托对建发城服进行整体托管,期限至2028年底,年管理费上限不超过2500万元。托管范围涵盖日常经营、人事、财务、资金等一切经营活动,但股权及资产权属不发生转移。
对建发物业而言,这是一笔“轻资产、收管理费”的买卖。在城服行业政府合同回款周期长、应收账款风险较高的背景下,直接收购股权意味着将城服的资产和负债一并纳入表内,风险敞口较大。
而托管模式使建发物业能够以资本高效的方式将管理专长延伸至城市服务领域,同时将下行风险控制在较低水平。
管理费的定价机制也设计得颇为精细。
基础管理费为建发城服年度营业收入的1%,绩效奖励费则与净利润挂钩——只有当净利润超过“平均净资产×10%”的门槛时,才能获得超出部分的10%作为奖励。
这一机制实际上是在倒逼建发物业提升城服的运营效率,而非简单地“收租”。
对建发物业的财务影响
联发物业并表后,建发物业的在管面积将从约9174万㎡增至约1.16亿㎡,正式跨入“亿㎡”俱乐部。
以2025年数据模拟,联发物业净利润约4804万元,并表后将使建发物业归母净利润增厚约13%。
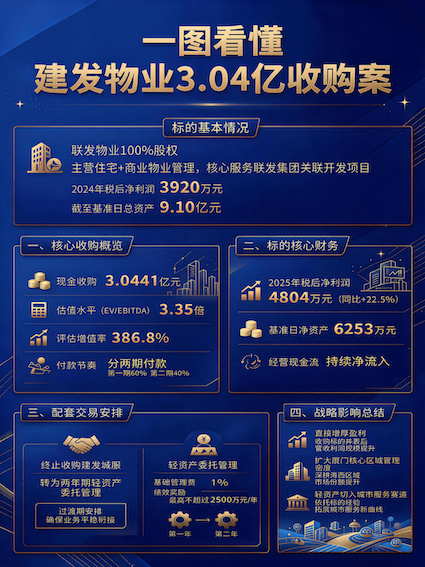
3.04亿元的对价相对建发物业约34亿元的在手现金而言,资金压力可控。分两期支付的安排,也进一步平滑了现金流压力。
第二期款项还设有“扣减条款”,若因联发物业完成前的合规问题导致买方承担额外负债,可从第二期对价中扣除,这在一定程度上保护了建发物业的利益。
但挑战同样存在。
1)386.8%的评估增值率意味着收购将形成约2.42亿元的商誉,若联发物业未来盈利不及预期,商誉减值将对利润造成直接冲击。
2)联发物业2026年一季度盈利走弱的趋势若延续,并表后可能拉低建发物业的整体利润率。
3)整合执行风险不容忽视——联发物业为非上市公司,管理体系、服务标准、财务规范与建发物业存在差异,能否顺利融合,是决定这笔收购最终成效的关键。
至于建发城服的托管安排,年管理费上限2500万元,相对于建发物业38.81亿元的年营收体量,直接财务贡献微乎其微。
其价值更多在于战略卡位——为未来在城市服务领域的拓展积累运营经验和客户关系,同时保留了未来进一步整合的选项。
结 语
从4月的两份谅解备忘录,到9月的一买一托,建发物业的整合路径已清晰浮现。收购联发物业做实物业管理基本盘,托管建发城服以轻资产方式试水城市服务。
这一“买+管”的组合,比最初设想的“双收购”更为审慎。终止建发城服收购,避免了以高溢价将一家盈利尚不稳定的城服公司纳入表内;托管模式则保留了战略延伸的通道,同时将风险敞口控制在有限范围内。
对联发物业而言,6.3倍PE的估值虽不算便宜,但考虑到联发物业与建发物业在项目上的高度重合(据公告称约80%重合),整合后的协同效应有望释放。
真正的考验在于,并表之后能否实现公告所称的“增加物业管理业务的收入和盈利规模”。
这需要建发物业在整合执行上拿出实质性的成果,而非仅仅完成一次财务报表的合并。


 参与评论