这家物业的“雄心”藏不住了
在行业普遍对收并购审慎的背景下,建发物业此举多少给市场一种疑问,收并购是否要卷土重来了?
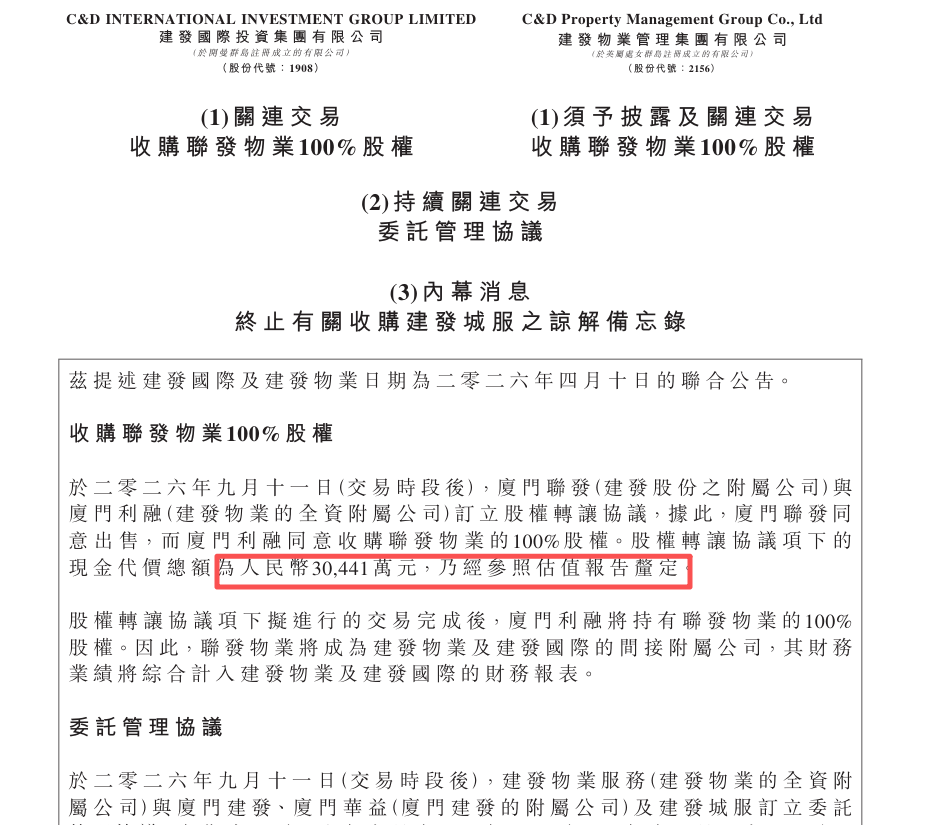
9月11日,已经多年没收购进账的建发物业终于又有动作了:
拟以3.04亿收购兄弟公司联发物业100%股权。
在行业普遍对收并购审慎的背景下,建发物业此举多少给市场一种疑问,收并购是否要卷土重来了?
彼时,地产危机未显,上市物企业绩普遍高增,上头的大佬们几乎都会立下一个又一个Flag。
但后来大都没能实现。曾经靠收并购快速增肥的物企不约而同的低调了不少,对收并购慎之又慎。
规模和质量,大佬们选择了后者。
不过,随着行业风险几乎出清,建发物业貌似又在厉兵秣马。3月底,建发物业在年报业绩会上就定了一个目标:
到2030年“再造一个建发物业”。
这意味着,按照建发物业现在年营收38.8亿的水平,五年后将逼近80亿。若以目前营收18%左右增速计算,稳扎稳打应该也能实现。但按照11%左右的净利润水平增速计算,净利润能不能Double就不一定了。
另外,勿爷注意到建发物业目前收入来源,依然是厦门建发占大头。2025年关联方收入占比66.4%,2026年中期是64.4%,虽然有所下滑但近几年都超过60%。
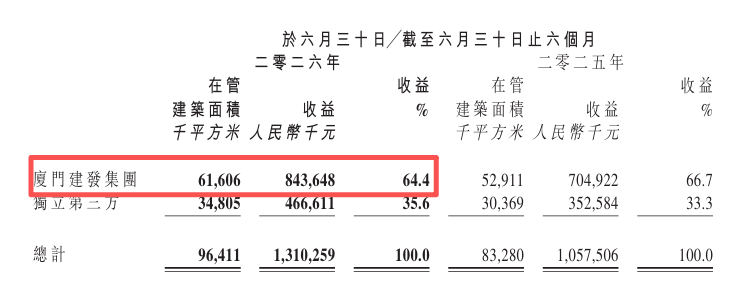
而厦门建发营收2025年,5年来首次下滑,本期中报同比增速更是腰斩,这不是什么好兆头。也表明建发物业业绩或许并不保持目前的增速,按部就班的话未必能实现翻倍的野心。
在勿爷看来,既然关联方贡献有靠不住的迹象,为了Flag,建发物业不得不选择了“收并购”的扩张路径。
按照4月份的计划,建发物业原本打算收购联发物业及建发城服100%股权。
资料显示,联发物业以住宅及商业物业管理为主,在管面积约2470万㎡,2024年、2025年净利润分别是3920万、4804万。
而建发城服主营城市公共服务(环卫一体化、公园景区管理、市政维护等),2025年未经审计营业收入约16.34亿元,净利润1.2亿元。
如果这两宗标的都顺利落袋,建发物业估计会成为2026年物企业绩增速之王。再造一个建发物业的Flag进度条将完成一半。
可5个月后,也就是9月11日,建发物业只公告以3.04亿收购联发物业,对建发城服则是委托管理,期限至2028年底。
联发物业每年能贡献4804万利润,而建发城服则能赚取每年最高2500万管理费。
从字面意思理解,也就是说算上2026年,未来三年,建发物业每年至少都会有约6000万净利润增项。
但是和原来的两宗收购相比,“一收一管”贡献大大折扣。
为什么对建发城服“由收变管”?有媒体引用知情人士的说法,城市服务对建发物业来说是新业务,而建发城服并不具备环卫装备制造业务,基本围绕环卫服务开展业务。
所以建发物业最终选择先委托管理建发城服,先“卧底”几年,不排除期满再收购的可能。
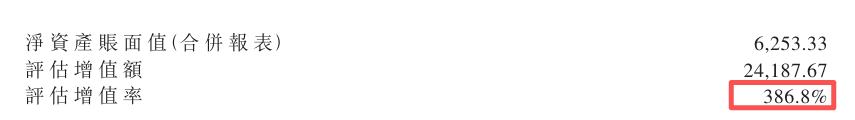
在勿爷看来,以6.3倍收购市盈率来看,建发物业收购联发物业的确很划算,隐忧就是资产评估增值率高达386.8%,未来若业绩不及预期可能出现大额计提减值。
而对于收购建发城服,建发物业比较谨慎,小心无大错。
整体而言,建发物业在经历了2024年业绩全面下滑后,换了高管,乔海侠履新董事会主席,黄党辉接手行政总裁一职,二人皆是建发嫡系。
由于国家队属性,建发物业此后业绩便稳了下来,连续两期财报指标增速全部转正。
值得一提的是,建发物业此前收购的河南全顺物业、厦门豪亿物业并没出现过减值。
而本次收购的资产,的确能做大规模,但问题是行业此前收购的大部分标的,大都差强人意,建发物业能否还能幸免?
所以,到底是建发物业为规模而战,还是被投喂,又或是反哺,在Flag未实现之前,我们不妨让子弹再飞一会。


 参与评论