浦江中国新股东,戏耍港交所
这笔减持之所以必要,是因为收购本身触发了港交所《上市规则》第8.08条的公众持股量红线。
港交所最新数据显示,9月24日Yomi.sun Holding Limited减持浦江中国(01417.hk)3000万股,每股作价2.9964港元,总金额为8989.2万港元。
减持后最新持股数目约为1.93亿股,最新持股比例为47.63%。
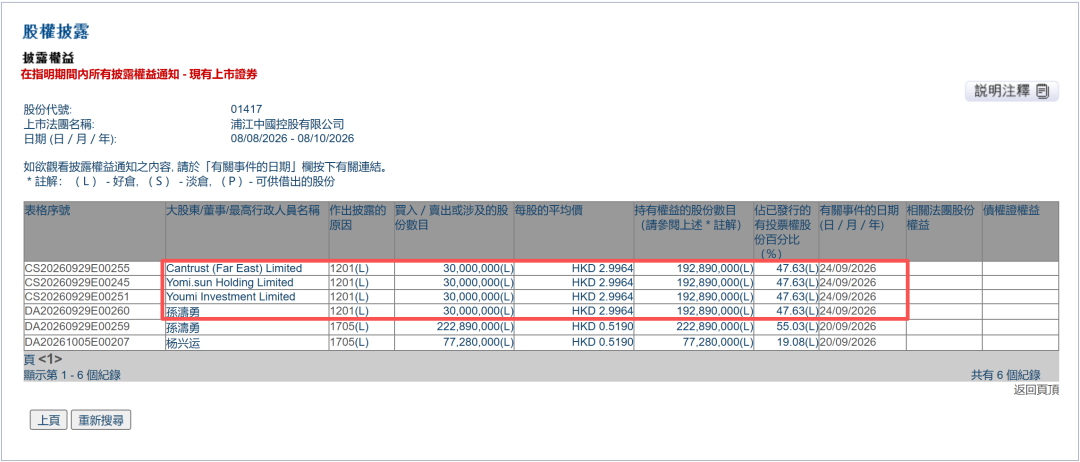
物股通认为,这笔减持是整场资本运作的“题眼”。把时间线拉直,才能看清它的分量。
收购成本与减持回收
2026年6月15日,浦江中国联合公告,微盟集团创始人孙涛勇旗下的Yomi.sun Holding Limited以总代价约1.156亿港元收购公司55.03%股份,壹米滴答创始人杨兴运旗下的Lucky Yang Limited以约4007万港元收购19.08%股份。
两者合计控制74.12%股权,总代价约1.56亿港元。
每股要约价0.519港元,较交易前最后一个交易日收市价1.870港元折让约72.25%。
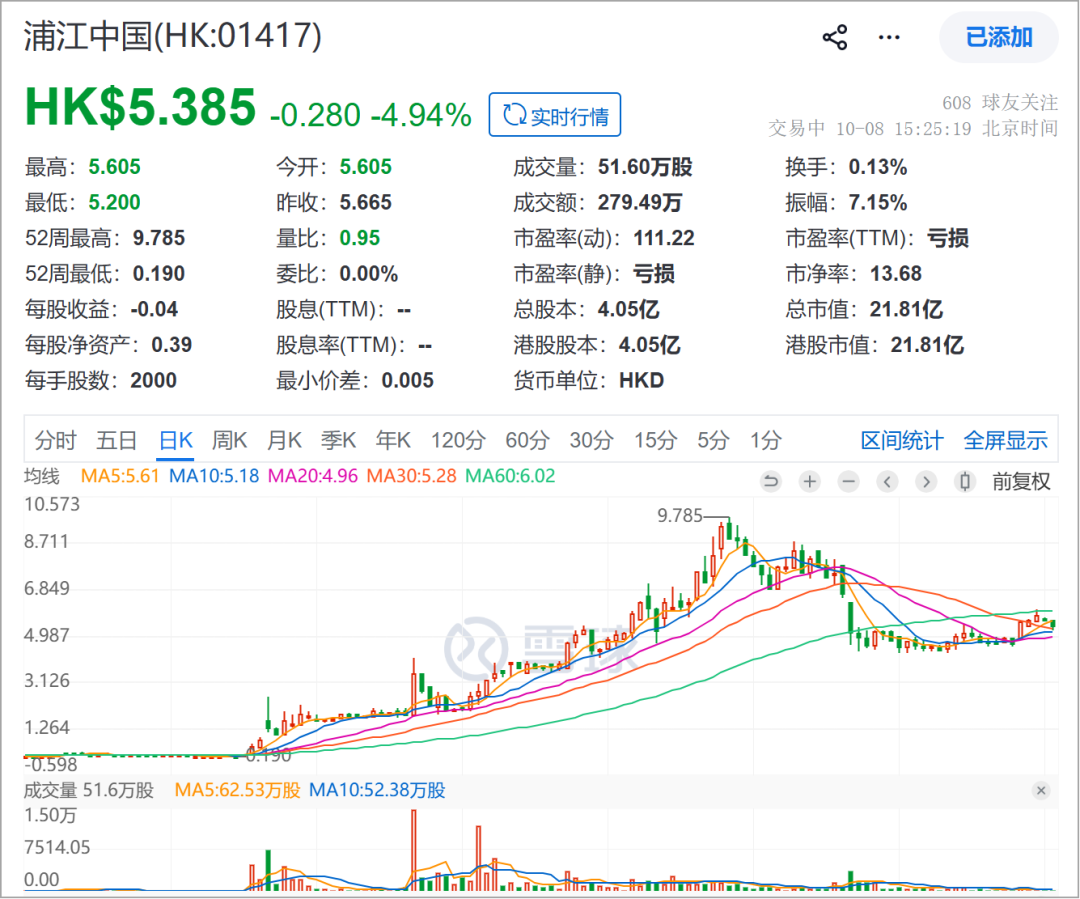
折价收购在港股并不罕见,罕见的是市场反应——复牌当日股价一度飙升近120%,此后数月持续走高至8月12日的9.785港元。
9月24日这笔减持,每股作价2.9964港元,较收购价0.519港元上涨约477%。Yomi.sun套现8989.2万港元,覆盖其收购成本约1.156亿港元的78%。
如果加上杨兴运的收购成本约4007万港元,新股东联合体总投入约1.56亿港元,通过这一次减持已收回过半。
更重要的是,这笔减持同时解决了公众持股量不足的问题。减持3000万股给公众后,公众持股从9661.2万股增至12661.2万股,占已发行股份约31.26%,重新符合25%的最低要求。
合规问题解决了,钱也回来了。
公众持股量跌破红线
这笔减持之所以必要,是因为收购本身触发了港交所《上市规则》第8.08条的公众持股量红线。
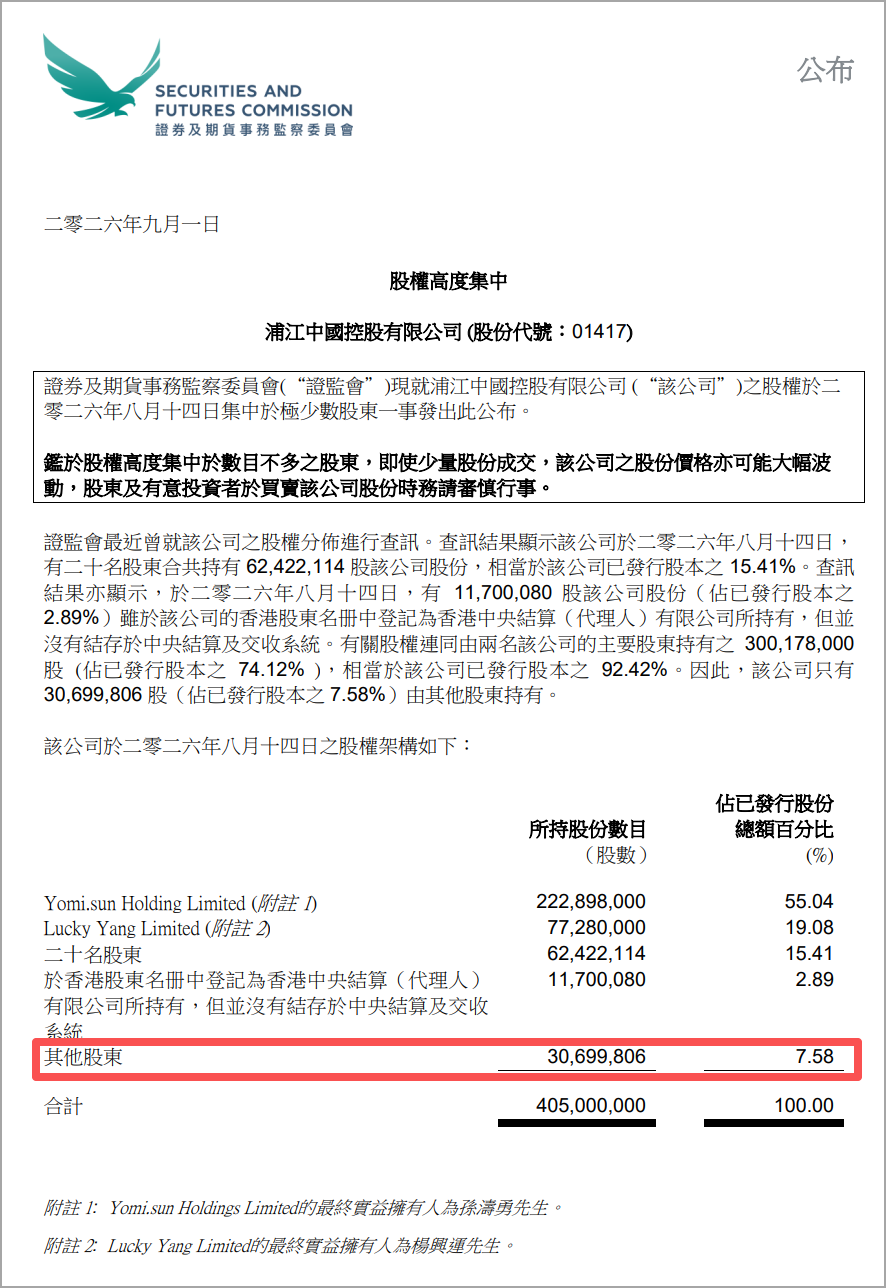
截至8月14日,孙涛勇持股55.04%,杨兴运持股19.08%,二十名股东合计持有15.41%,另有2.89%登记在中央结算系统但无实际结存,留给其他股东的仅剩7.58%。
港交所规则要求市值不超过60亿港元的公司公众持股量不得低于25%,浦江中国7.58%的公众持股量已跌破停牌线。
但公司此后的操作,让这条红线变得微妙起来。
五天之内,两份矛盾的公告
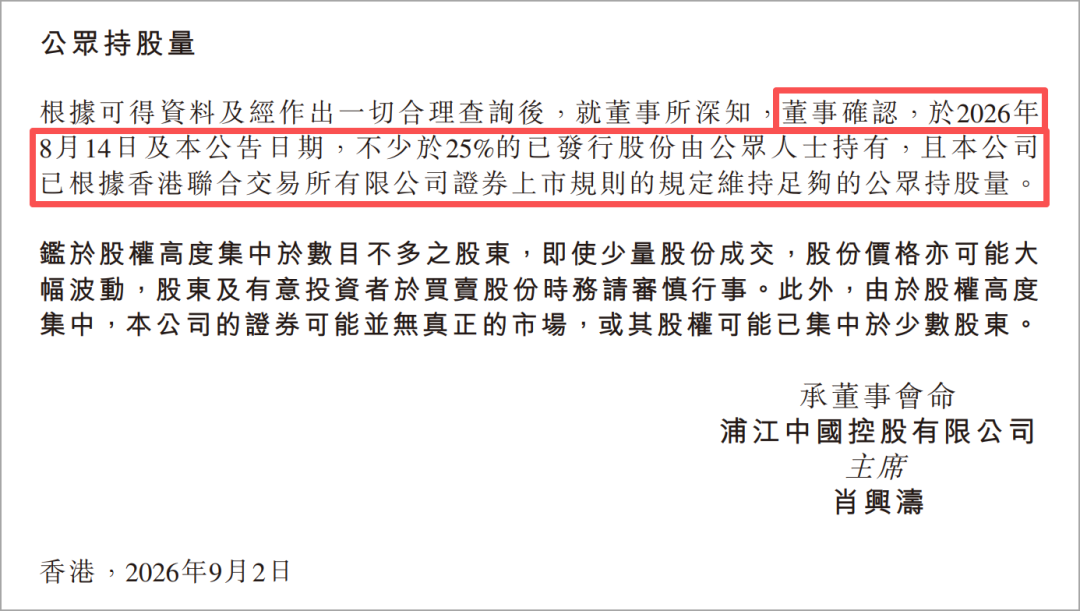
9月2日,浦江中国发布公告,董事会声称“于2026年8月14日及本公告日期,不少于25%的已发行股份由公众人士持有,且本公司已根据上市规则的规定维持足够的公众持股量”。
五天后的9月7日,公司又发布《有关公众持股量之公告》,宣布公众持股量约为23.85%,已低于上市规则第13.32B条规定的25%最低水平。
原因是股份奖励计划受托人持有的821.8万股(约2.03%)不应被视为由公众人士持有。
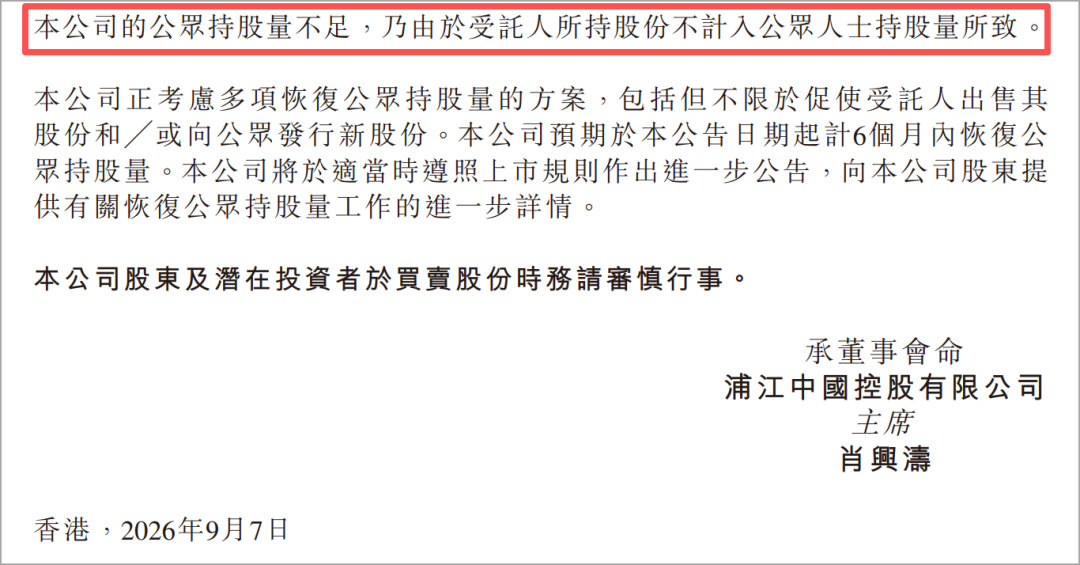
同一家公司,五天之内,先声称合规,再自曝不合规。
9月2日那份公告里,股权架构表将受托人持有的821.8万股归入“其他股东”,从而得出公众持股“不少于25%”的结论。9月7日才“获知”受托人股份不应计入公众持股。
这个“获知”的时间点,恰好卡在证监会9月1日股权高度集中公告之后。
而这821.8万股的来源值得追溯。股份奖励计划在2018年8月30日采纳,2022年5月31日届满。计划届满后,受托人手中仍有未授予的股份。
根据2025年8月4日生效的上市规则第8.24条修订,“公众人士”定义收紧,由受托人持有的未授予股份不再被视为由公众人士持有。
这意味着浦江中国自2025年8月起,公众持股量实际上已经不足,但直到证监会介入后才“获知”并披露。
减持与配售的闭环
9月24日的减持,是恢复公众持股量的第一步。Yomi.sun以2.9964港元减持3000万股,公众持股从23.85%回升至约31.26%,合规警报解除。
但这只是上半场。
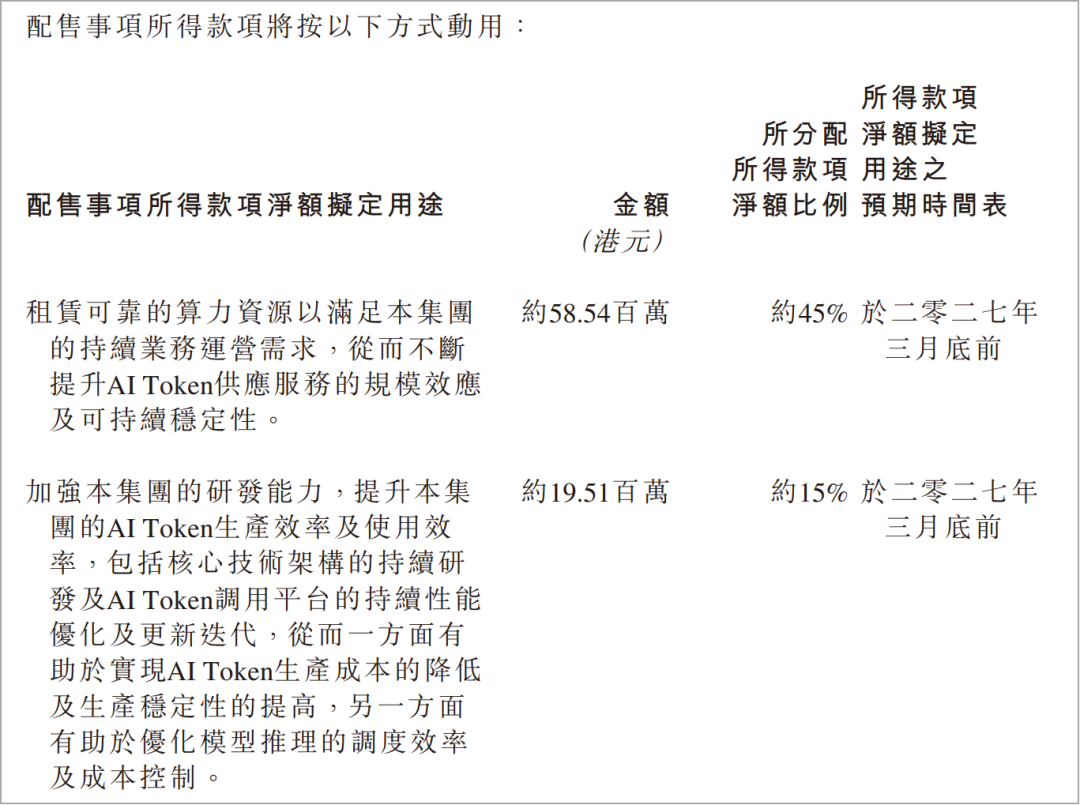
9月30日,公司宣布以每股4.00港元配售3300万股新股,净筹约1.3亿港元,用于租赁算力资源、提升研发能力、扩大客户覆盖及一般营运资金。
配售价较9月30日收市价4.685港元折让14.62%,较前五个交易日平均收市价4.828港元折让17.15%。
配售完成后,孙涛勇和杨兴运的持股比例仅从74.12%摊薄至约61.68%,控制权依然稳固。
公司还拿到了1.3亿港元用于“租赁可靠的算力资源以满足AI Token供应服务”。
一家主营非住宅物业管理的公司,将45%的募资额投向AI算力,战略转型的跨度几乎与股价涨幅相当。
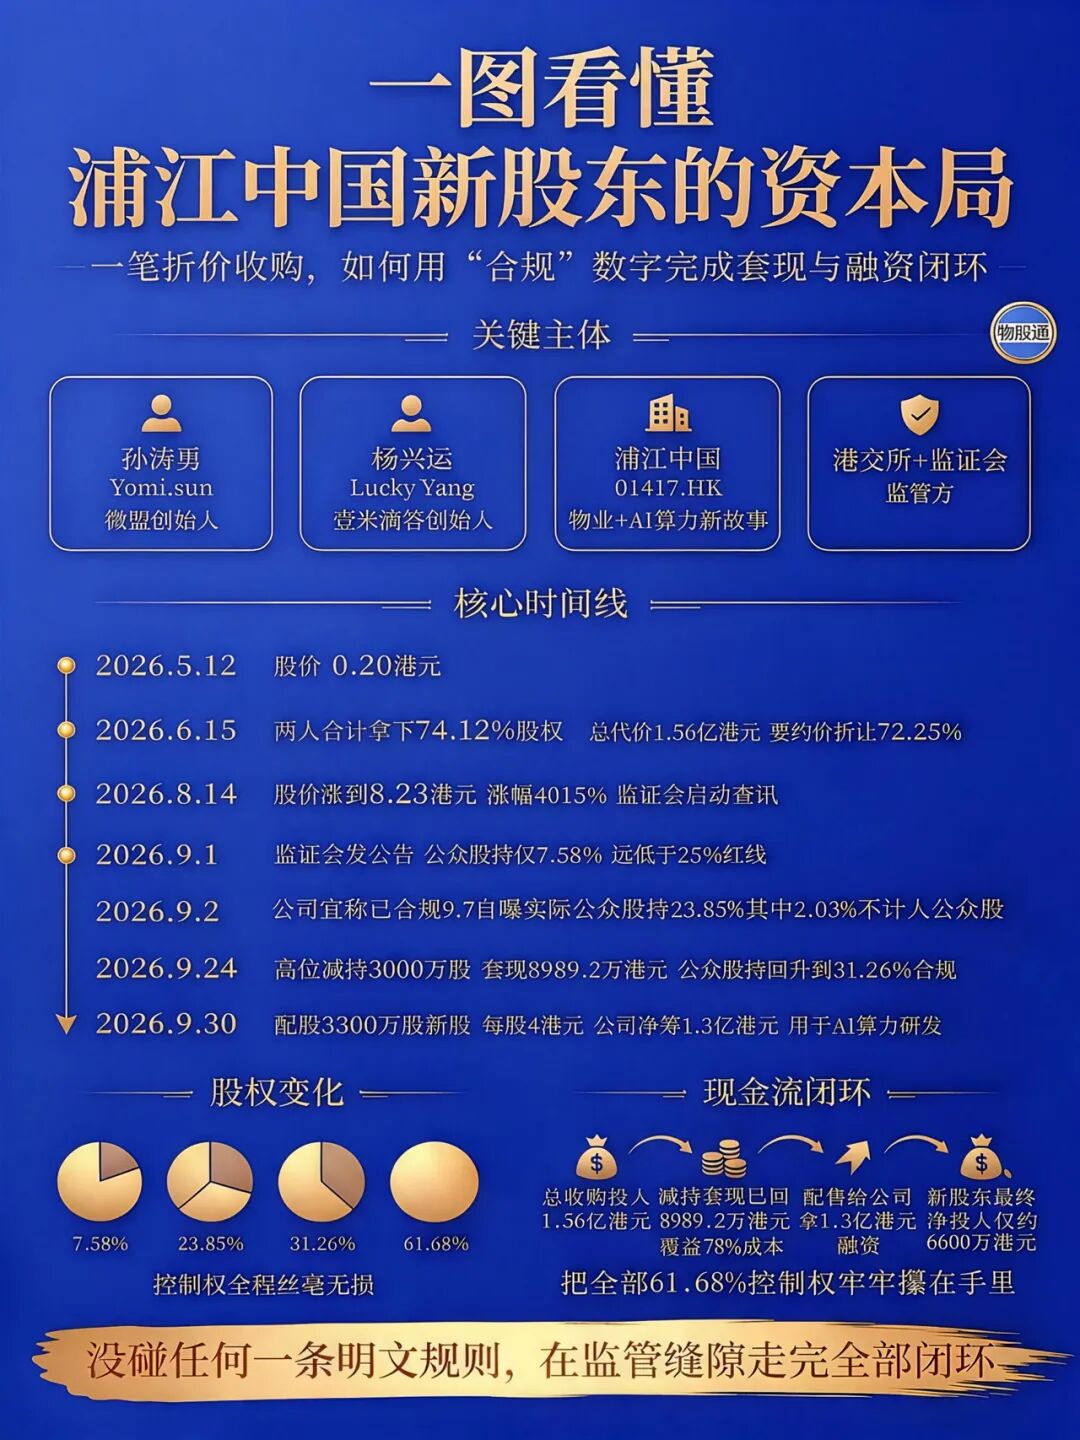
把新股东的现金流算清楚,即收购成本约1.56亿港元,减持套现约8989万港元,配售后控制权不变,公司还拿到了1.3亿港元。
新股东的净投入,理论上已接近于零。而公众持股量的“合规修复”,靠的是新股东减持股份给公众。
减持的那部分,钱进了新股东口袋;配售的那部分,钱进了公司口袋,但公司由新股东控制。
港交所的困境
证监会能做的是发公告提示风险,港交所能在规则层面做的,是要求公众持股不低于25%,以及根据第13.32A至13.32G条关注“防止人为制造公众持股”。
但规则没有规定的是——恢复公众持股的方式,必须是“真实分散”。
受托人持股是否计入公众持股,是一个技术性问题。公司在9月2日“算错了”,9月7日“纠正了”,期间没有任何处罚。
股份奖励计划已届满三年多,受托人股份长期未处理,直到证监会介入才被“发现”。
配售的承配人是谁,锁定期多长,公告没有披露。如果承配人与大股东存在隐性关联,或配售后短期抛售,公众持股量可能再次跌破红线。
港交所目前能做的,主要是要求公司每月刊发公告直至合规,以及事后审查。
不只是浦江中国
浦江中国并非孤例。
众安智慧生活(02271.HK)自2025年9月被证监会点名股权高度集中后,控股股东众安集团先后完成两次配售,持股比例由73.44%降至67.94%。
这些案例的共同特征是:收购或要约导致公众持股不足,公司通过配售或股东减持恢复合规,但恢复后的股权结构是否真正分散,市场难以判断。
港交所的规则设计了红线,但没有设计红线被触碰后的有效追责机制。
回到9月24日那笔减持。Yomi.sun以2.9964港元卖出3000万股,套现8989.2万港元。这笔钱覆盖了收购成本的近八成,同时把公众持股量做回合规线。
新股东没有违反任何一条明文规则,他们只是在规则的缝隙里,完成了一次教科书级别的资本运作。
戏耍港交所的方式,就是“顺水推舟”,让港交所找不到叫停的理由。


 参与评论