新城悦服务,生死难料了
留给新城悦服务的时间确实不多了。
9月30日,是新城悦服务复牌的最后期限。这家港股上市物业管理公司自2025年4月1日起停牌至今,已超过17个月。
根据港交所上市规则第6.01A(1)条,连续停牌18个月的证券可能被取消上市地位,新城悦服务的18个月期限恰好落在2026年9月30日。
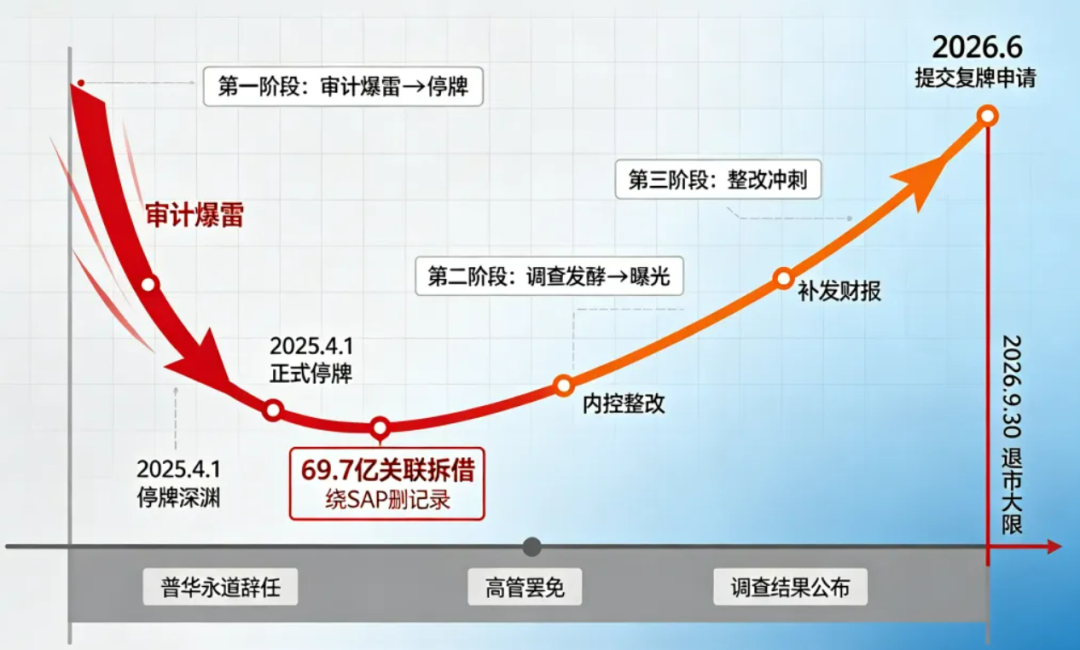
距离“大限”仅剩数日,公司虽已于6月27日提交复牌建议逾两个月,但至今尚未获港交所批准。
复牌指引已回应,管理层诚信成最后关卡
2025年6月18日,港交所向新城悦服务发出复牌指引函件,列出六项必须满足的条件:
1)对关联方资金往来进行适当的独立法证调查并公布结果;2)公布所有尚未发布的财务业绩;3)证明管理层诚信不存在合理监管忧虑;4)进行独立的内部监控审查;5)证明符合上市规则第13.24条;以及向市场披露所有重大资料。
此后15个月,新城悦服务展开了一场与时间的赛跑。
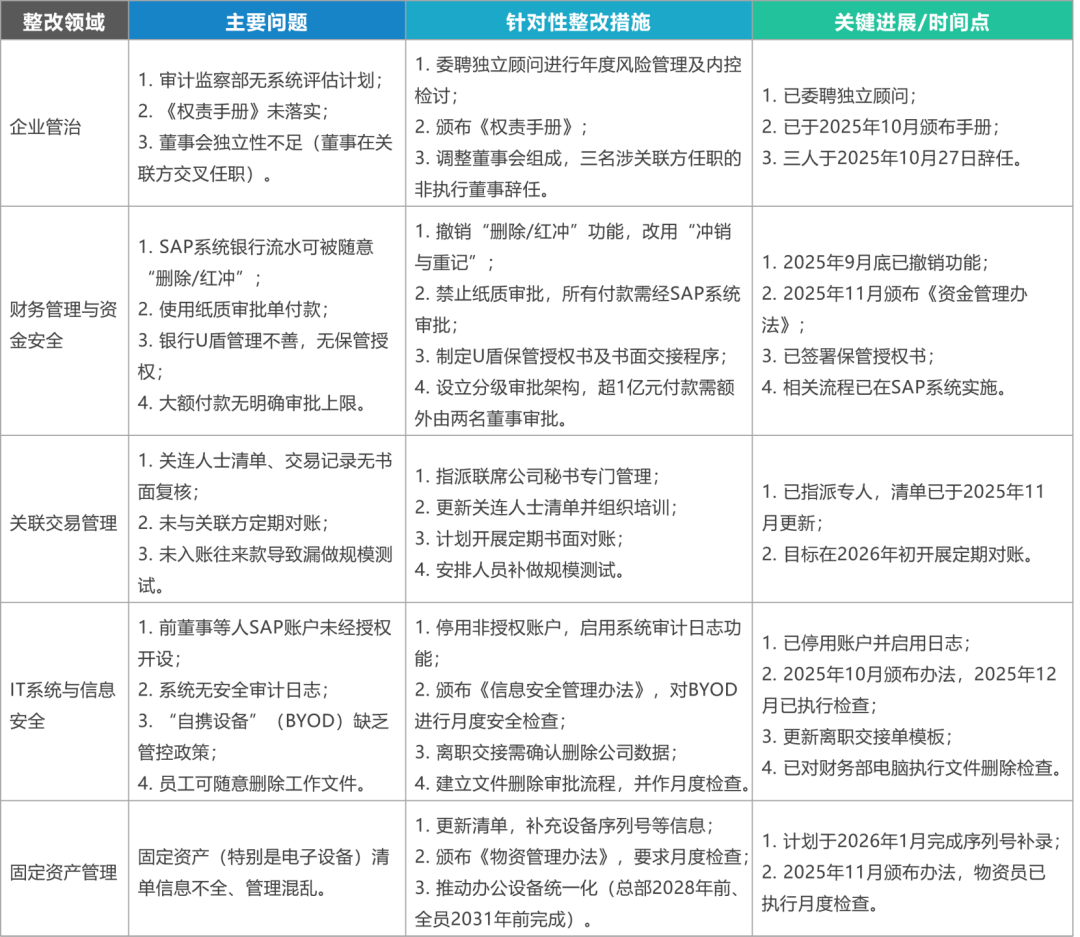
(新城悦服务核心整改措施精炼汇总)
独立法证调查是基础前提。调查由富睿玛泽法证调查有限公司执行,审查期间覆盖2023年1月1日至2025年3月31日,重点查明了新城悦服务附属公司与关联方上海悦崧实业发展有限公司之间合计约69.7亿元的非正常资金往来。
调查完成后,独立调查委员会于2026年6月15日解散。独立法证会计师未发现现任董事或高管参与关联方资金往来。
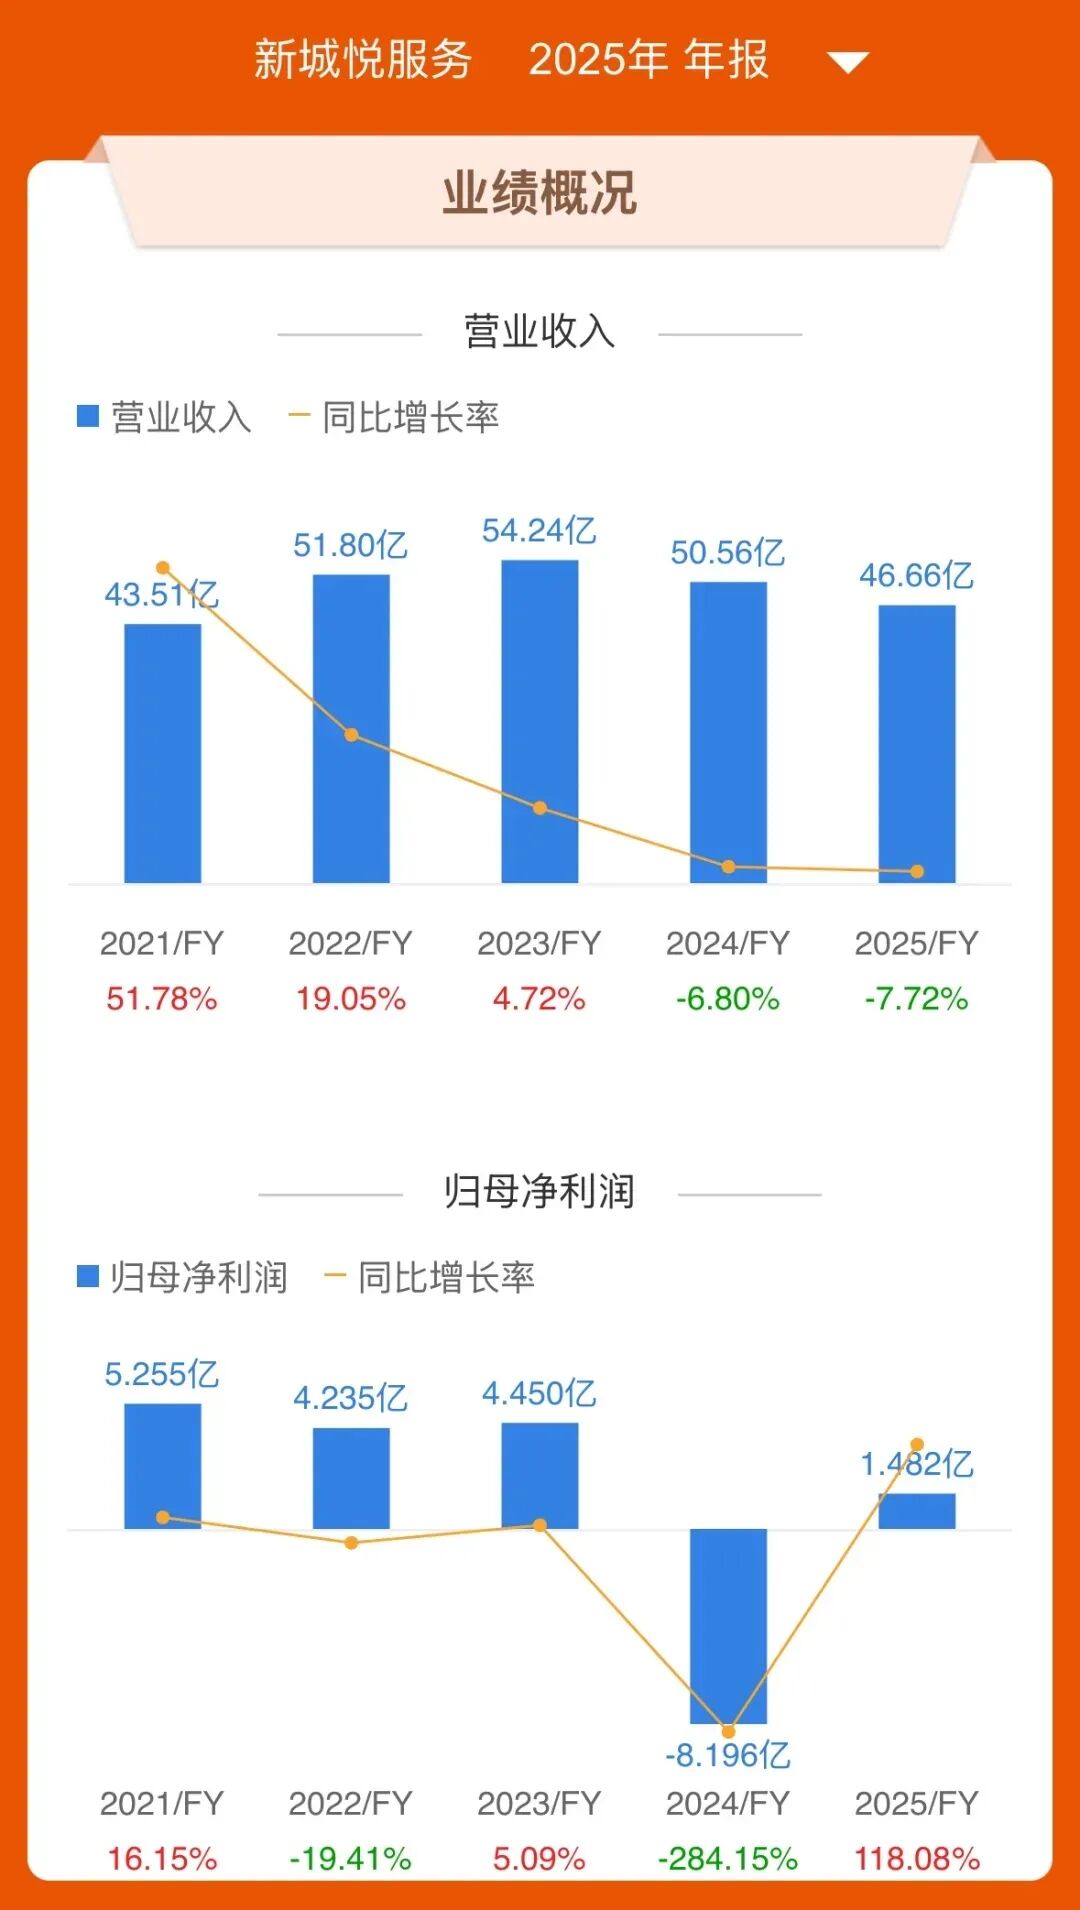
财务业绩补发是最关键的一步。2026年6月29日,停牌近15个月的新城悦服务一口气补发了三份财报:2024年全年业绩(经审核)、2025年全年业绩(经审核)以及2025年上半年业绩。
数据呈现出戏剧性的反转——2024年公司由盈转亏,净亏损约8.2亿元,主因是金融资产及合约资产减值损失飙升至10.16亿元;
而2025年实现扭亏,年内归母净利润约1.48亿元,整体毛利率从18.5%回升至20.0%。
内部监控整改方面,公司停用了不当SAP账户、启用审计日志、制定并颁布多项管理制度,并于2026年6月9日完成第二次内部监控跟进审查,董事会确认内控制度“适当且有效”。
直接责任人杨博已于2025年10月被罢免一切职务,并支付合计人民币411.5万元的资金占用费。
核数师更换方面,罗兵咸永道辞任后,公司于2025年7月14日委任致同(香港)会计师事务所为新核数师,以填补临时空缺。
然而,六项复牌指引中,“管理层诚信”这一项涉及主观判断,港交所需要对现任管理层的合规性做出独立评估。
这一项与前五项不同——独立法证调查有明确的调查结论,财务业绩有可核对的数字,内控整改有可验证的措施,但管理层诚信审查没有量化标准,完全取决于港交所的独立判断。
瑞森生活服务被强制摘牌的警示
新城悦服务并非孤例。
2026年4月9日,瑞森生活服务正式从港交所退市,成为港股首家因未能履行复牌指引而被强制摘牌的物管企业。
这一案例的信号极为明确:复牌指引不是“走过场”,而是实质性的准入审查。
瑞森生活服务在停牌期间补发了全部拖欠业绩,2025年上半年净利润甚至扭亏为盈至5280万元,创始人黄清平还在2026年2月将手中25.13%的股份转让给第三方,彻底失去控股地位。
然而这些努力最终未能挽回局面。
2025年12月31日,港交所发出第八条复牌指引——“证明本公司适合继续上市”,直指公司治理根本。
2026年3月20日,上市委员会裁定公司未能在2月27日前履行复牌指引,决定取消其上市地位。
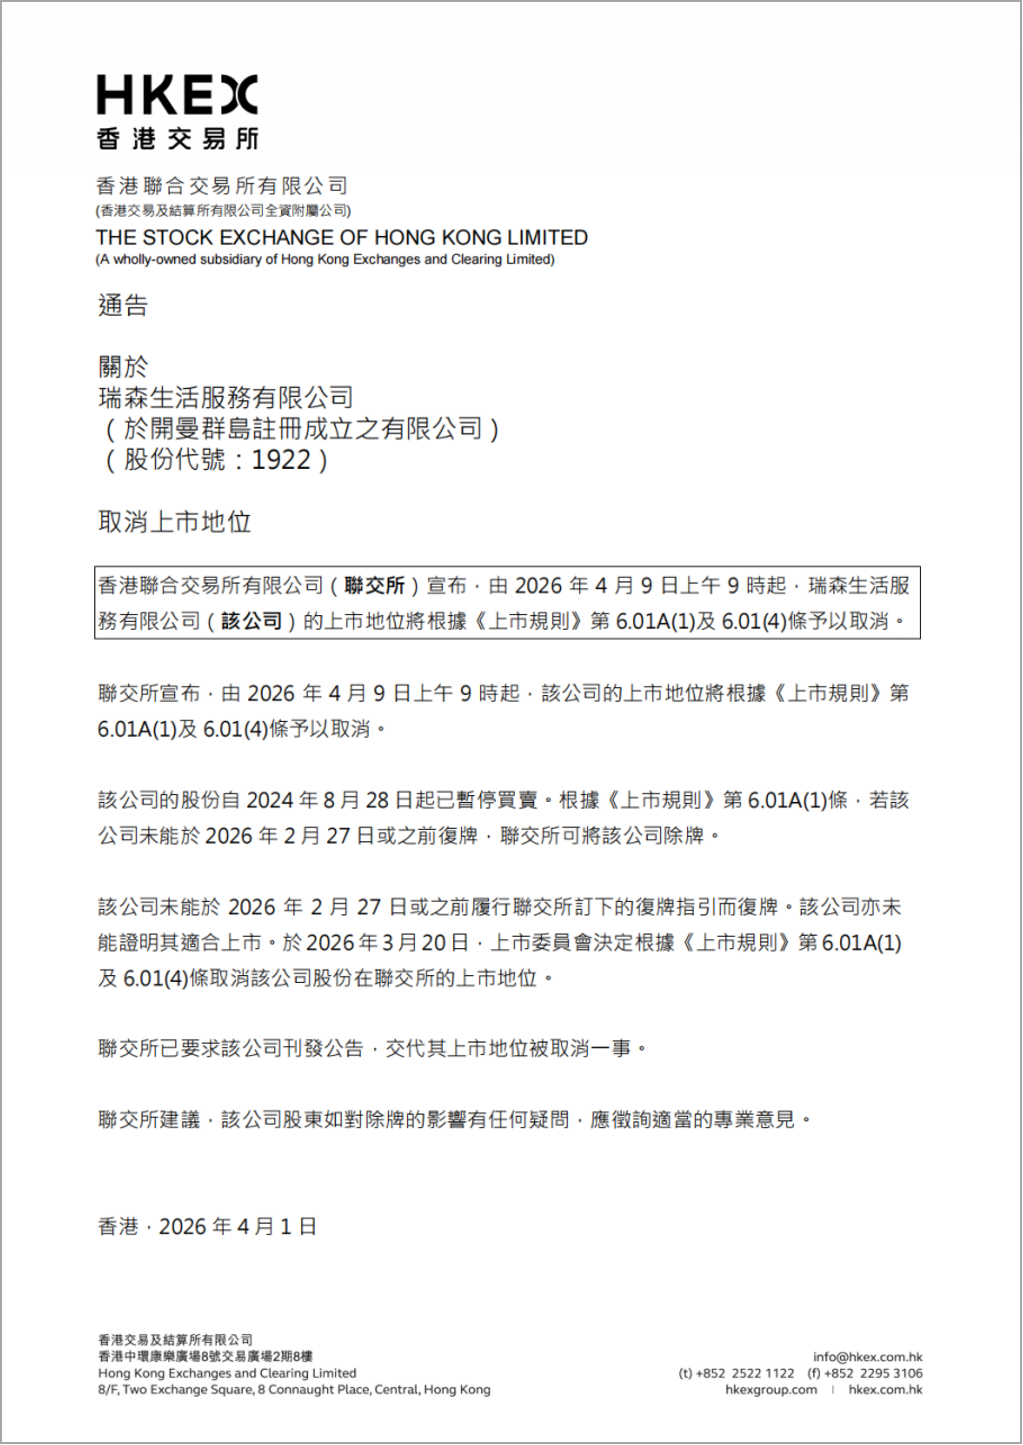
(来源:港交所公告)
瑞森生活服务的案例传递了一个关键判断:“完成整改动作”与“获得联交所信纳”之间存在实质差距。
补发业绩、转让控股权、扭亏为盈,这些在其他市场足以构成“重生”信号的动作,在港交所的审查框架下仍不足以过关。
新城悦服务面临的,正是同样的审查逻辑。
港交所不再视物管股为独立板块
如果把新城悦服务放回2025年以来港交所对物管板块的整体态度中观察,港交所的审慎就更加清晰。
IPO端已实质性关闭。
2025年全年,仅有奥联服务与国信服务两家小型民营物企向港交所递表,且均未成功登陆资本市场,物业行业首次出现年内“零上市”,打破了连续十年均有企业成功上市的IPO节奏。
即便是国资背景的深业物业,自2023年2月首次递表起,四次闯关港交所均以招股书失效告终,上市进程持续超过780天。
存量端则在加速出清。与主动私有化形成对照的是强制清退的提速。2025年内有16家港股公司被港交所强制除牌。
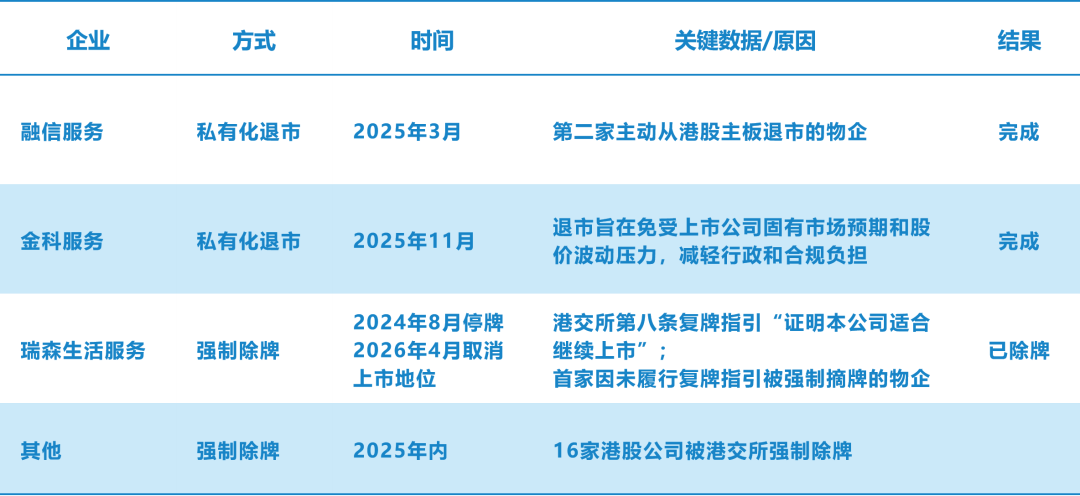
2025年3月,融信服务完成私有化退市,成为第二家主动从港股主板退市的物业企业,私有化价格较上市发行价折让近九成。
同年11月,博裕资本以最高每股8.69港元推动金科服务私有化,至2026年2月20日正式退市,市值较历史高点蒸发超90%。
港交所对物管板块的整体态度可概括为——不再将物企视为独立的成长型板块,而是将其纳入地产产业链风险出清的统一框架中审视。
IPO端以基本面门槛过滤增量,存量端以快速除牌机制加速出清,主动私有化则为质地尚可但融资功能丧失的企业提供体面退出的通道。
夹在两条路径之间
新城悦服务面临的正是上述两种力量的夹击。
从“主动退出”一侧看,公司零有息负债、现金及现金等价物约19.06亿元,具备私有化的财务基础,但复牌建议已于2026年6月提交,退市并非其当前选项。
从“被动清退”一侧看,公司已经完成了大部分复牌指引的“规定动作”,但“管理层诚信”一项涉及主观判断,港交所的审慎态度有其逻辑支撑——瑞森生活服务的前车之鉴说明,“完成整改”不等于“获得信纳”。
一个关键细节值得注意。2026年9月2日,新城悦服务发布了中期报告,上半年实现营收21.41亿元,净利润同比增长51.14%。
但利润的改善掩盖了两个隐忧:收入同比下降7.7%,经营性现金流从上年同期的正3832万元转为负2.28亿元。
利润的增长更多来自成本控制和减值拨备的边际改善,而非主营业务的实质性复苏。
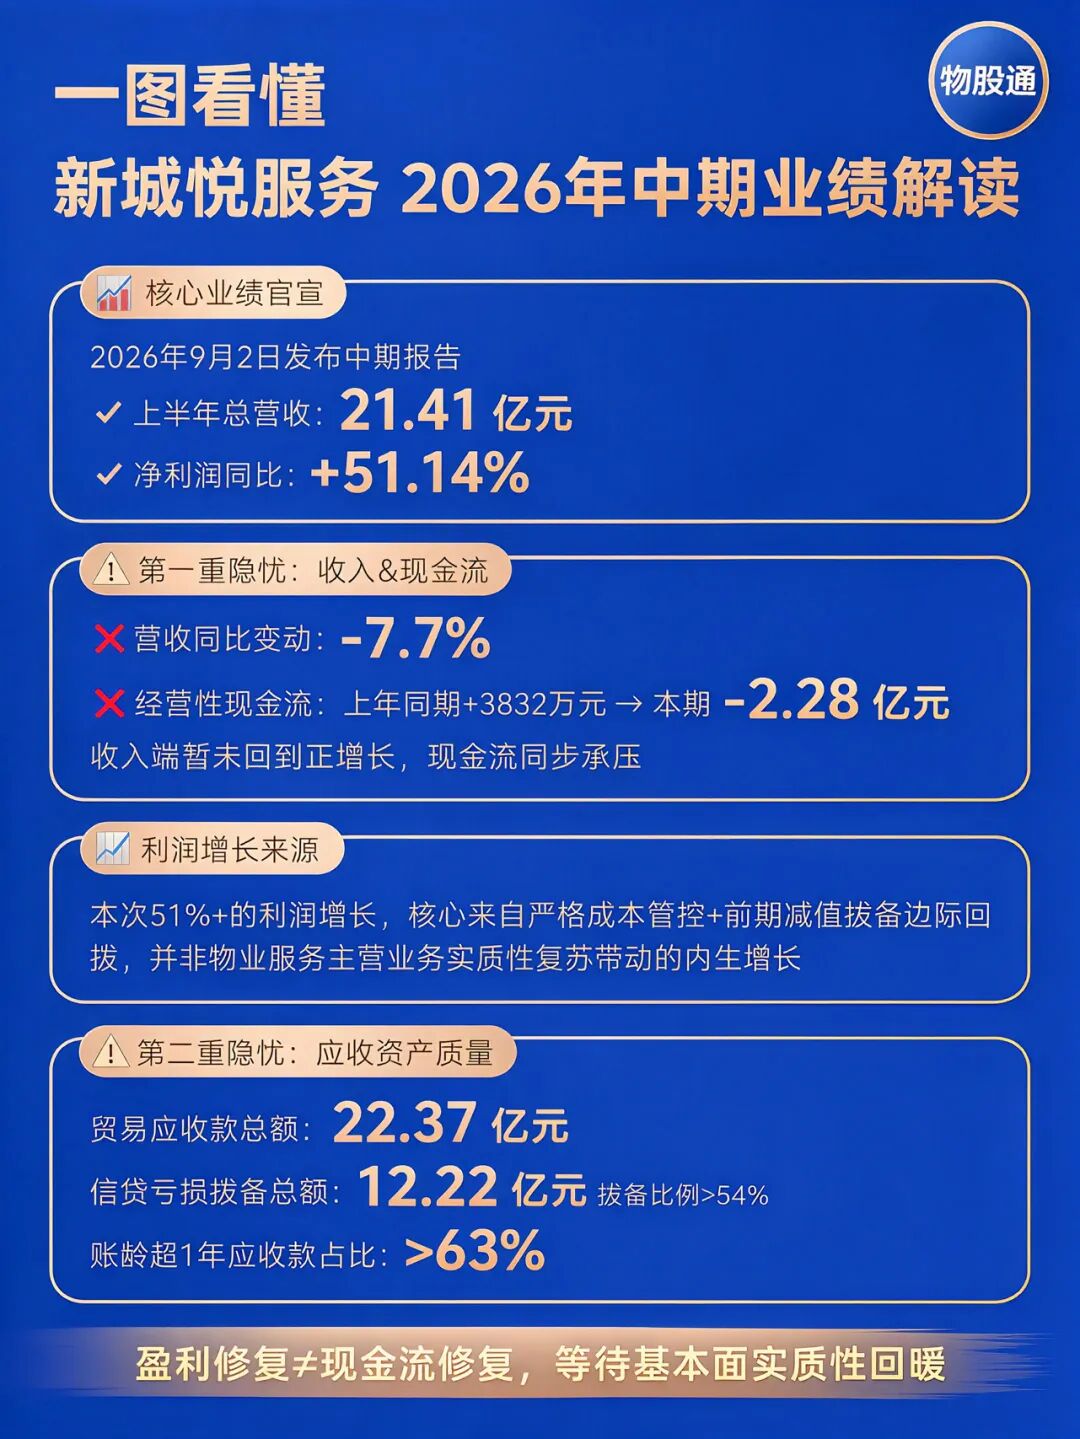
与此同时,公司贸易应收款项总额约22.37亿元,预期信贷亏损拨备高达约12.22亿元,拨备比例超过54%,账龄超过1年的贸易应收款占比超过63%。
这些数字意味着,新城悦服务的“扭亏为盈”尚未转化为健康的现金流和资产质量。
在港交所的审查框架下,财务表现的改善固然是加分项,但公司治理的实质性修复才是决定复牌与否的核心变量。
信任重建的不可控性
从69.7亿违规资金往来的曝光,到六项复牌指引的逐一应对,新城悦服务为这场治理危机付出了沉重代价:
一名执行董事被罢免、核数师辞任、超过8000万元的独立调查及内控整改费用直接侵蚀利润。
公司试图以扭亏为盈的业绩和完成的整改措施向市场证明其已“洗心革面”。
但资本市场的信任重建,从来不是一份财报或一纸整改报告就能完成的。
根据港交所的复牌审批流程,港交所一般在收到发行人的书面要求及相关资料后十个营业日内回应。
但新城悦服务的复牌申请提交已逾两个月,港交所仍未放行。
市场分析认为,港交所对停牌公司的复牌申请“会将其视为新申请人提出的上市申请处理”,这意味着审查标准可能更为严格。
结 语
留给新城悦服务的时间确实不多了。
如果不能在2026年9月30日前满足所有复牌指引并获得港交所信纳,上市科将向上市委员会提取消公司上市地位。
即便公司届时提出申辩或申请延期,港交所的酌情权“有限”。
新城悦服务能否在最后关头获得港交所信纳,取决于其能否向港交所证明自身不属于“应被出清”的那一类——而这一定义权,始终握在港交所手中。
距离2026年9月30日,留给新城悦服务的时间,真的不多了。


 参与评论