万物云接下6.62亿物业:关联的应收账平了,但债没走远
万科和万物云这桩抵债公告,读起来像一场精心算好的腾挪。
万科和万物云这桩抵债公告,读起来像一场精心算好的腾挪。
11月2日晚间,万物云(2602.HK)在港交所扔出公告,总代价6.617亿元,不用万科掏多少现金,用一堆物业、车位把到期欠款结清。6.59亿的应收账款一笔勾销,万物云只自掏225万现金收尾。
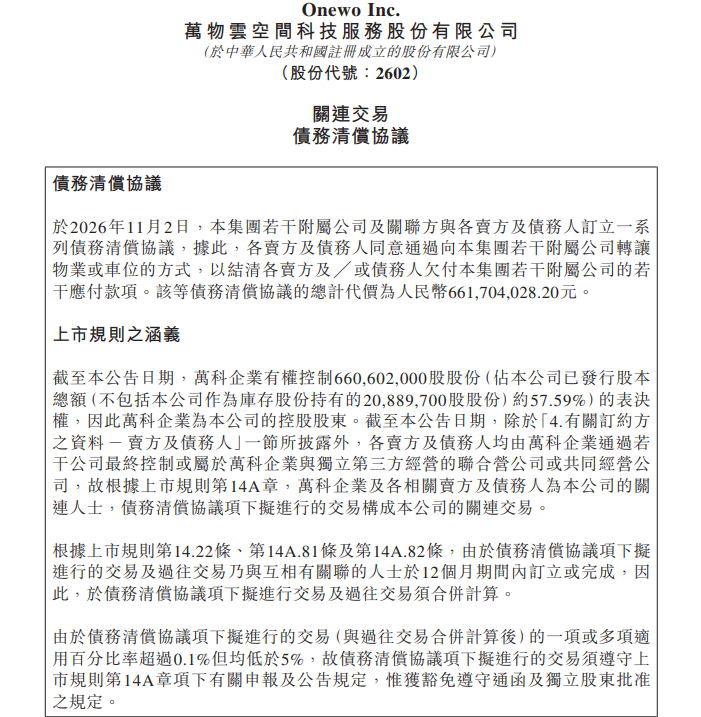
数字很好看,直接抹掉37%的关联应收。但剥开看,本质一句话:欠条收回来,换成了一堆房子和车位。
应收好看,不是钱回来了
先把行业常识摆前面:物业给开发商做案场、前期服务,先干活后拿钱,挂应收是老惯例。行情顺的时候,账期到了就能落袋;开发商手里现金卡紧的时候,纸面债权就很难变成银行流水。
这次交易几乎是按评估价平进平出,折让只有0.06%,几乎没给万物云留议价余地。资产包也不是清一色好货,撒在十几个城市,有写字楼、商铺,也有大量远郊住宅、车位、储藏室,质地参差不齐。
这也不是临时上演的一次操作。叠加此前尚未了结的多笔抵债协议,前后相关抵债规模合计约8亿元。。交易做完,万物云账上的工抵资产堆到接近58亿。地产链上不止万物云在这么做,东方雨虹也在走房产抵债收债权这条路。大家的处境相通:要钱没有,资产管够。
很多人容易被“关联应收下降”这个数字迷惑。应收少了,不等于坏账风险消失,只是风险换了个载体。现金回款才叫清账,拿房抵债,只能算换仓。
盘活故事,卡在卖房难
万物云管理层手里,是有漂亮样板的:上海滨江万科中心,接手之后把出租率从34%拉到接近83%,稳稳产生租金。这套逻辑也很直白:能租的先租,养出现金流,行情合适再卖掉。
样板能讲通,存量数据却透着现实压力。截至今年6月底,万物云工抵资产余额51.6亿,上半年卖出去的销售型工抵资产,只有1亿元。换算一下,几十亿的库存,变现速度慢得让人着急。车位、远郊盘是里面最难啃的部分,评估报告上的价格是一回事,真实市场愿意出价多少、多久能找到买家,是另外一回事。一旦行情继续冷下去,计提减值,利润直接被啃掉一块。
有意思的反差在这里:收入端,万物云在拼命和万科“断奶”。上半年来自万科的关联收入占总收入4.3%,创下历史新低,开发商增值服务在持续收缩,新签项目越来越靠市场化竞标拿下来。资产端,它还在持续接住母公司的库存。一边在剥离依赖,一边持续收下不动产,两条线是拧在一起的矛盾。
去关联化,没那么好通关
资本市场喜欢物业公司,核心原因是物业费预收、现金流稳,曾经被看作出险房企体系里相对干净的一块资产。万物云这几年对外反复讲的故事,就是去关联化。
收入结构上的改变,实打实看得见,但工抵资产的出现,给这套叙事加了一层苛刻的校验标准。以后看万物云的关联风险,不能只盯着应收余额降了多少,必须多问一句:是现金收回来的,还是拿房子换回来的?
接下来有三件小事值得蹲守。第一,会不会再来下一笔抵债公告,这决定这套模式会不会常态化;第二,这批物业入账记成存货还是投资性房地产,年底会不会提减值,是检验资产成色的关键;第三,往后关联应收继续下降的时候,现金和实物抵债的比例。
公告出来之后,万物云股价反应平淡,市场没有跟着公告数字狂欢。它现在现金底子不错,没有有息负债,利润还有韧性,但这堆沉甸甸的房子和车位,会是未来好几年甩不开的变量。
去关联化从来不是一张报表数字就能完成的。收入可以慢慢切割,但那些过户到名下、等着出租或者出售的资产,才是真正的大考。账面上的欠条是销掉了,周期带来的包袱,只是换了一把钥匙,交到了万物云手里。


 参与评论