这家物企,拿收购当儿戏
这家公司的业绩里,有多少是靠收购并表“做”出来的,有多少是真实经营产生的?
港股上市物企和泓服务(06093.hk)近期的一则收购退货交易公告,引起了物股通的关注。
拉长时间线,这单交易的完整路径是这样的:2021年和泓服务花1.568亿元买下贵阳兴隆70%;2025年再掏6018.97万元向原股东屈培军买下剩余30%;2026年11月公司又以1.15亿元把100%股权卖回给屈培军夫妇控制的公司。
三年半时间,同一个标的完成了“买入—增持—整体卖回”的谜之操作。
正常公司做收购,从尽调到整合再到退出,往往以五年甚至十年为周期来评估;和泓服务对贵阳兴隆的操作节奏却是全资持有不到17个月就整体退出。
物股通认为,这不是战略,这是把重大资本配置当儿戏。
17个月后,自己推翻了自己
2025年6月增持剩余30%时,和泓服务的说法是“精简决策程序、提升营运效率、巩固西南地区业务基础”。
17个月后出售时,说法变成了“提升营运专注度及财务灵活性、精简企业架构”。
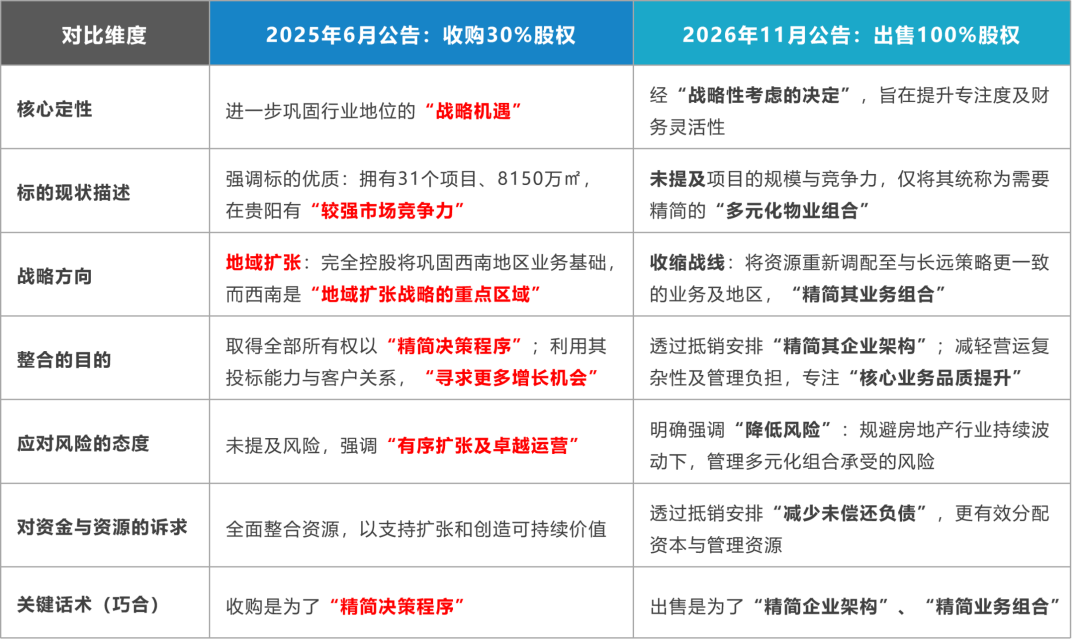
同一块资产,前后两套说辞都成立,恰恰说明当初的增持理由经不起推敲——如果17个月后就能用“聚焦核心业务”来解释退出,那17个月前用“巩固西南基础”来解释增持,就只是一句临时找补的话术。
更值得追问的是增持时点的选择。
2024年贵阳兴隆净利润还有2303.9万元,2025年降至1897万元,下滑趋势已经露头。
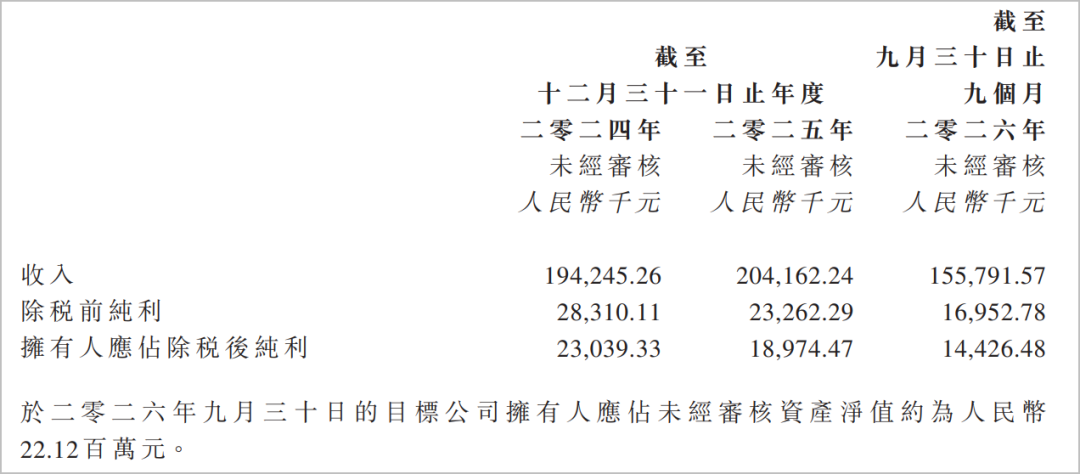
(来源:公司公告)
上市公司选择在这个节点用现金把剩余权益全部买断,付款期限不到二十天,由内部资源直接支付。
在盈利见顶回落时高位增持,在全资持有仅17个月后低位卖出,这个节奏在专业投资人看来很难用“战略”来解释。
正常的收购决策会评估持有周期、退出路径和估值周期,而这笔交易更像是“先买了再说”——需要并表业绩时买进来,需要出清报表时卖出去,资产本身的经营质量反而不是决策的中心。
出售本质是拿资产换报表
1.15亿元总代价中,1.13亿元是通过抵销卖方结欠买方的债务来“支付”的,买方二实际现金支出只有200万元。
屈培军作为买方一抵销约4075万元债务,其配偶控制的贵州兴新隆作为买方二抵销约7225万元,外加分期支付200万元现金。
上市公司得到的是一笔约1.13亿元的应收款被核销,现金流几乎为零。
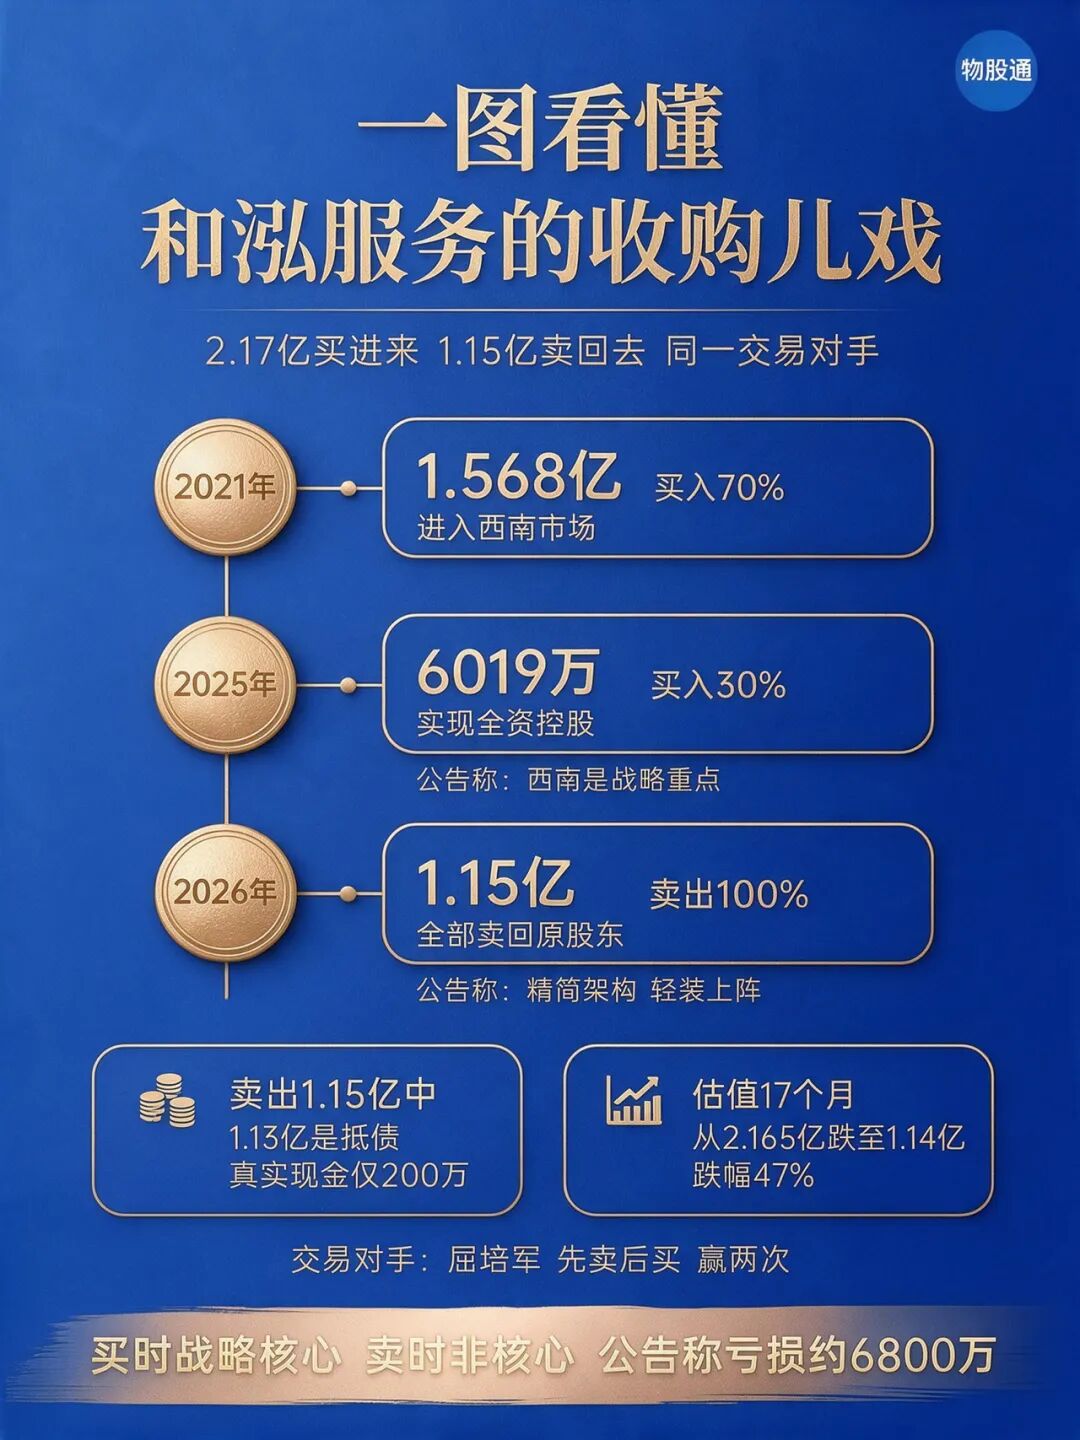
这意味着这笔交易的核心效果不是“回笼资金”,而是用资产换报表:负债减轻、合并范围收缩、亏损一次性确认。
对于一家2026年上半年收入同比下滑11.7%、盈利仅1249万元的公司来说,这种做法在会计上可以理解,但在商业上暴露了一个问题——贵阳兴隆被当成了调节报表的工具,而不是一项需要长期经营的业务。
需要业绩时并表,需要出清时卖掉,决策的依据不是资产本身的价值创造能力,而是报表上此刻需要什么。
这种“用一下就走”的态度,正是儿戏化的典型表现。
交易的估值倍数利好原股东
2025年增持剩余30%时,独立估值师选的可比公司平均EV/EBIT倍数是6.0倍,对应100%股权估值约2.165亿元。
到了2026年出售,同一套“市场法”下的可比公司平均倍数变成3.2倍,加上30.2%控制权溢价和20.4%流动性折让,100%股权被压在1.14亿元。
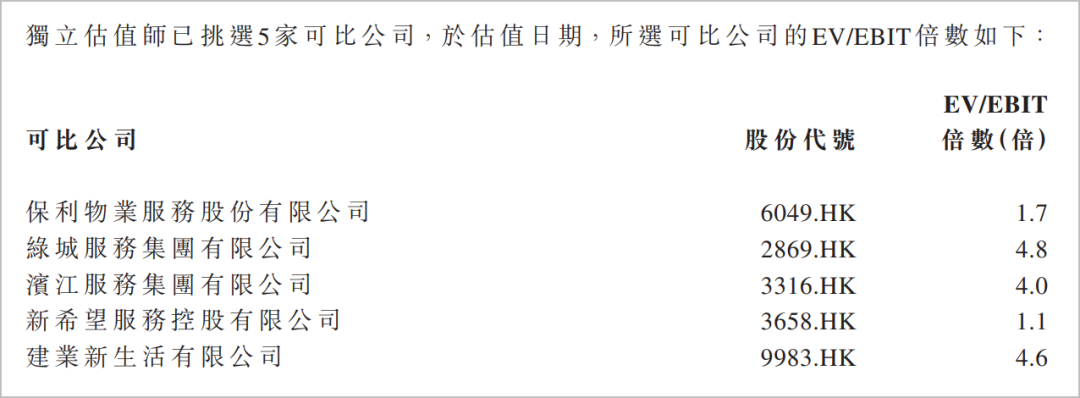
(来源:公司公告)
行业估值下行是事实,但同一个原股东,在高倍数时把资产卖给上市公司,在低倍数时把资产买回去,估值周期的方向恰好与他的买卖方向一致。
上市公司在估值高位用现金买入,在估值低位用债权换出,预计录得未经审核亏损约6799万元,相比累计投入约2.17亿元,静态差额超过1亿元。
亏损本身是会计结果,真正的代价是决策时没有把估值周期纳入买卖时点的考量——或者说,决策者根本没有把这件事当成需要认真计算的资本配置,而是当成了可以随手开关的阀门。
外部制衡被程序性豁免
这笔交易依据上市规则14A.101条获得豁免:附属公司层面的关联交易,只要董事会批准、独立非执行董事确认条款公平合理且符合整体利益,就可以不发通函、不聘独立财务顾问。
由于交易同时构成主要交易,仍需股东大会批准,但独立财务顾问这道专门为关连交易设置的外部制衡被跳过了。
对于一笔“高买低卖、买方几乎不出现金、卖方是同一原股东”的交易,少掉这道程序,小股东在信息与判断上的劣势被放大了。
独立非执行董事的确认是一种把关,但它不像独立财务顾问意见那样需要公开、详细、可被监管和股东逐条审视。
程序上合规,不等于决策上经得起专业推敲。
当一笔交易的买方几乎不付现金、卖方是同一原股东、估值倍数在买卖之间腰斩,却连一份独立的财务顾问意见都没有,外界很难不把它理解为“能省的程序就省、能快就快”的儿戏化操作。
业绩可信度会被这笔交易拖累
和泓服务2025年全年归母净利润亏损6469万元,其中已包含出售江苏深华、中山中正的一次性亏损;2026年上半年收入同比再降11.7%,盈利仅1249万元。
在主营业务收缩、前期收并购后遗症持续释放的背景下,贵阳兴隆这笔“买二退一”会让外界产生疑问——这家公司的业绩里,有多少是靠收购并表“做”出来的,有多少是真实经营产生的?
当同一个标的可以在三年半内完成买入、增持、卖回的完整循环,且买卖时点与估值周期、现金需求高度吻合时,投资者有理由怀疑,收购在公司内部更像是一种调节业绩和报表的工具,而不是经过严肃论证的资本配置决策。
需要业绩时收购并表,需要现金时出售抵债——这种“缺什么补什么”的操作逻辑,在专业投资人眼里就是儿戏:
“重大收购没有长期经营的打算,退出时也没有对估值周期的基本判断,决策的依据是报表上此刻缺什么,而不是这项资产长期能创造什么”。
拿收购当儿戏,最危险的地方不在于某一步走错,而在于每一步都“合规”,连起来看却像一个反复开关的阀门“需要业绩时打开,需要出清时关上”。
结 语
儿戏可以随时喊停、随时重来,上市公司的报表不能。
6799万元的亏损是会计结果,真正的代价是决策短视留下的信任折价——当外界开始用“调节工具”来理解这家公司的收购行为时,下一次收购或出售公告的说服力,都会被打上折扣。
小股东在股东大会上投下的那一票,或许是这个循环里为数不多还能由外部人决定的变量。


 参与评论