被无视的滨江服务
这种“无视”对滨江服务的影响是多重的。
2026年中期业绩季落下帷幕,内、外资顶级投行的中金公司和摩根士丹利相继发布上市物管公司最新评级报告,为资本市场勾勒出一幅清晰的物管行业投资地图。
2026年中金公司H1物管评级报告的首选标的是绿城服务,目标价6港元,核心逻辑是8%的股息率和增长确定性;
大摩同样将绿城服务列为首选,同时将碧桂园服务纳入增持名单,理由是扭亏为盈和9.6%的股息率。
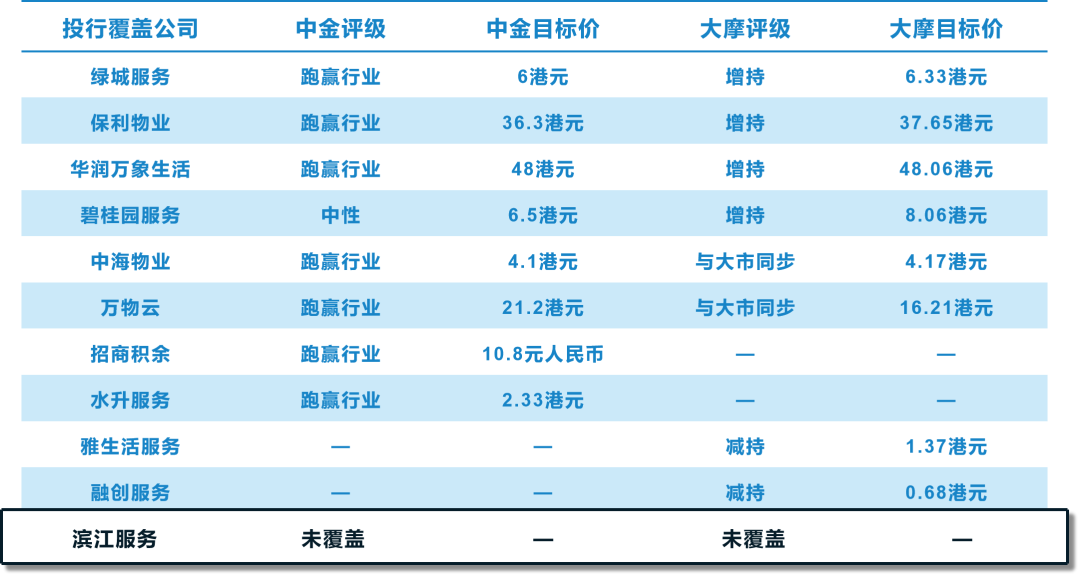
两份报告的目标价清单中,万物云、保利物业、中海物业、招商积余、华润万象生活悉数在列。
然而,物股通发现中金、大摩的评级清单上,唯独滨江服务——这家2026年上半年营收增长13.5%、股息率超过8%的杭州物企——连一个“中性”评级都没有拿到。
被无视的基本面
滨江服务2026年上半年的业绩数据,放在当前的物管行业中并不难看。
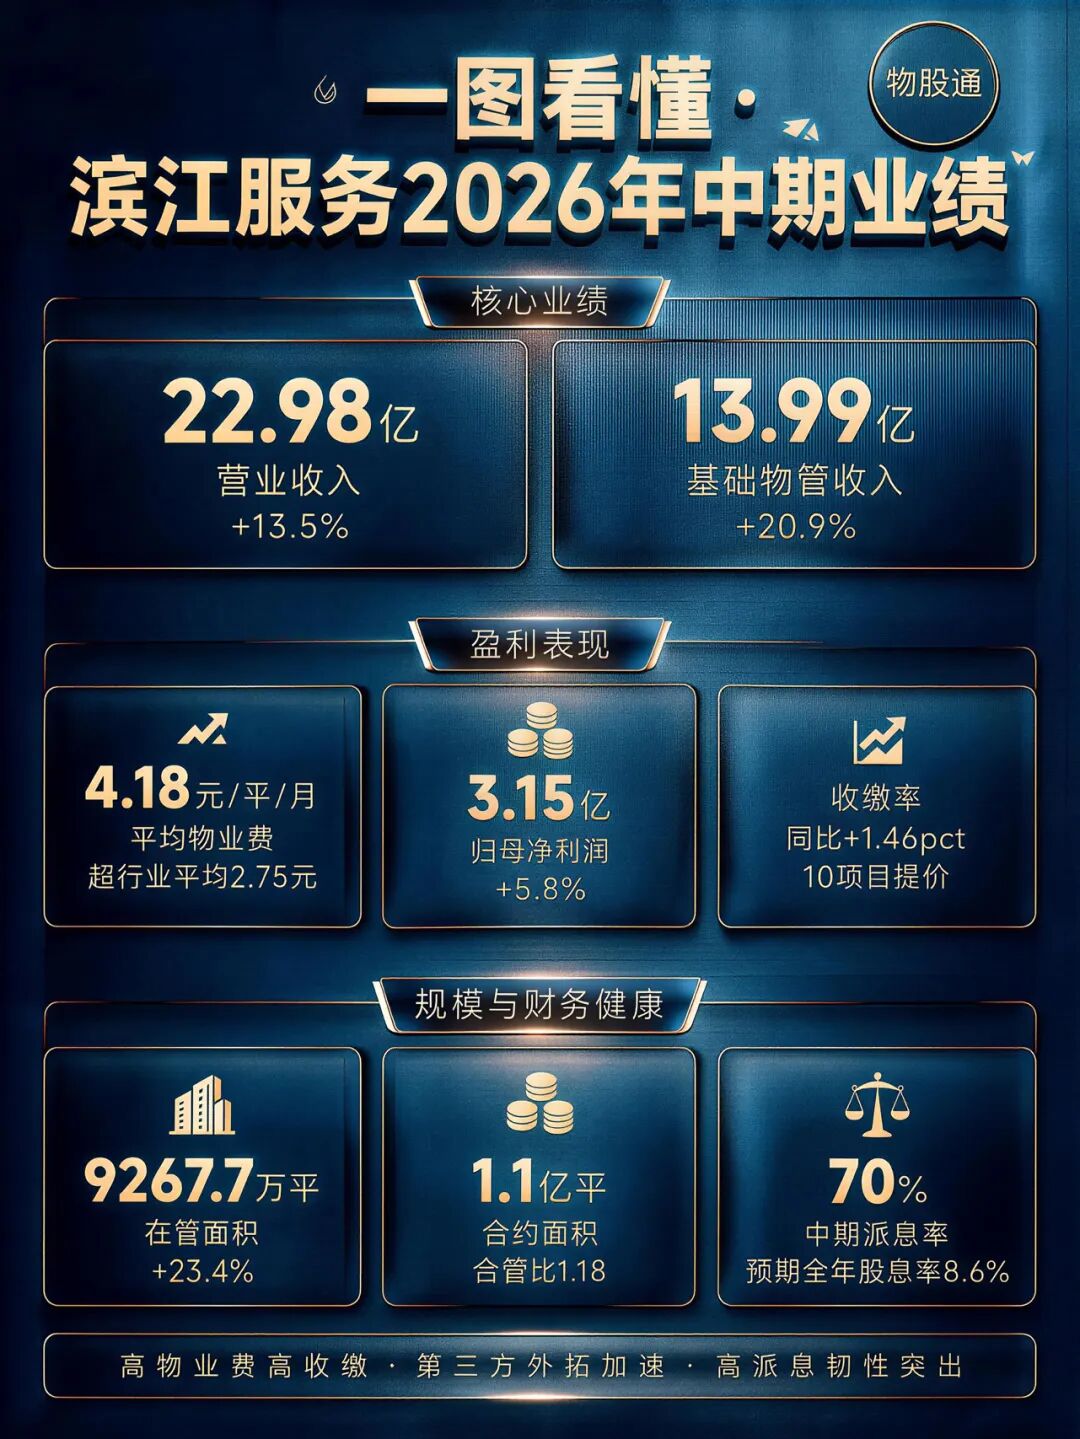
营收22.98亿元,同比增长13.5%;归母净利润3.15亿元,同比增长5.8%;基础物管收入13.99亿元,同比增速高达20.9%。
在管面积9267.7万㎡,同比增长23.4%,合约面积近1.1亿㎡,合管比1.18。
更值得关注的是几项行业下行周期中逆势改善的指标。
平均物业管理费4.18元/平米/月,显著高于中指院统计的20城平均水平2.75元,在管面积中64.5%位于杭州,56.9%来自第三方外拓。
收缴率在上年同期增长0.3个百分点的基础上,2026年上半年进一步同比提升1.46个百分点,另有10个存量项目实现提价、3个二手住宅项目溢价中标。
服务品质带来的议价能力,在物管行业普遍面临收缴压力的当下,属于稀缺能力。
派息方面,中期股息每股0.922港元,派息比率维持在70%,华泰证券预计全年派息率有望达到75%,对应2026年预期股息率8.6%。
中金首选的绿城服务股息率为8%,大摩给予碧桂园服务的股息率预期为9.6%,滨江服务的8.6%恰好夹在两者之间。
然而,绿城服务和碧桂园服务都拿到了顶级投行的明确评级,滨江服务没有。
被无视的估值
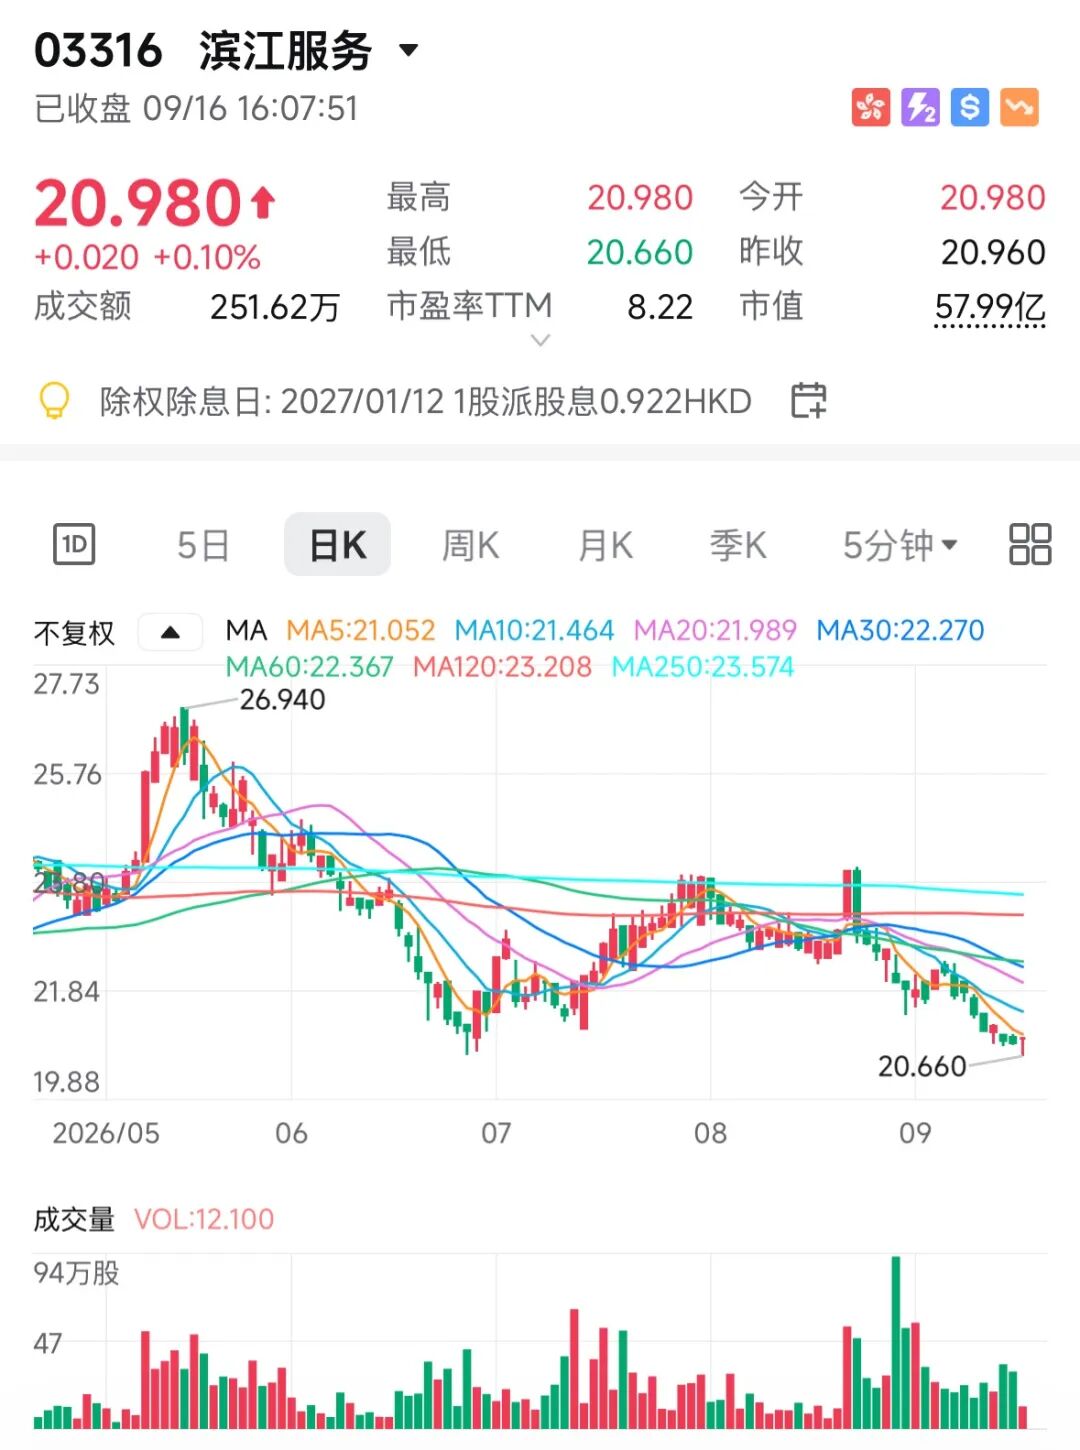
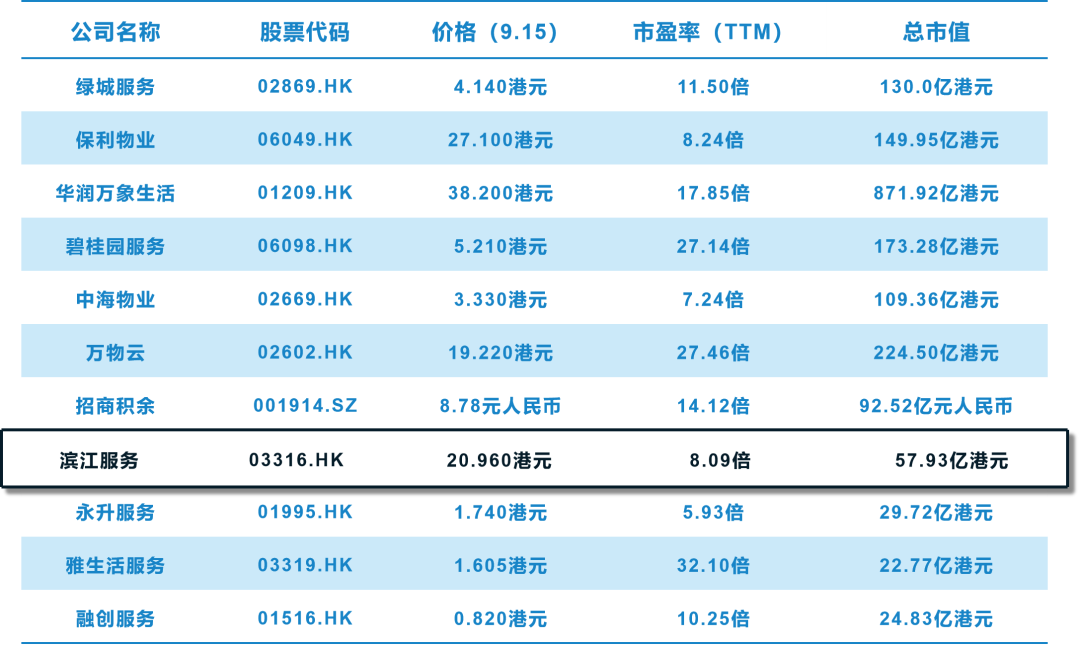
截至2026年9月16日,滨江服务收盘价20.98港元,市盈率(TTM)约8.22倍,总市值57.99亿港元。
横向对比中金和大摩覆盖的同业:绿城服务市盈率(TTM)11.58倍,保利物业8.2倍,中海物业7.35倍,华润万象生活则更高,达18.06倍。
滨江服务的市盈率与保利物业接近,但低于绿城服务和华润万象生活。
考虑到滨江服务2026年上半年营收增速13.5%高于绿城服务的5%行业均值,且基础物管增速20.9%处于行业头部水平,这一估值差距缺乏基本面支撑。
内资券商显然不认为滨江服务应该被忽视。
中信建投维持买入评级,目标价33.01港元,对应约12倍2026年PE;光大证券首次覆盖即给予买入评级,目标价32.78港元,同样基于12倍PE估值;华泰证券也给出了31.64港元的目标价和买入评级。
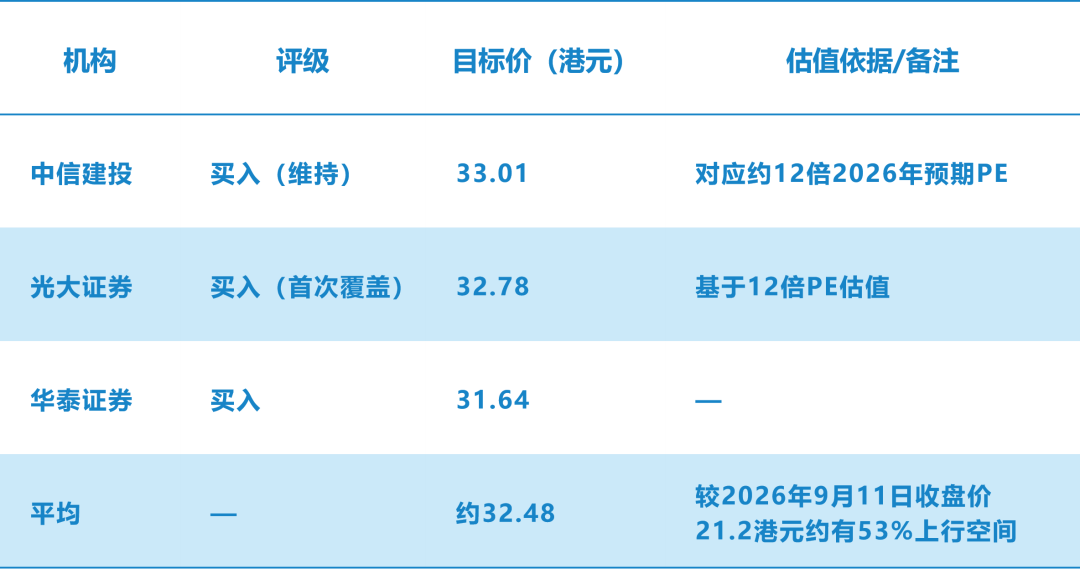
三家内资券商的平均目标价约为32.5港元,较当前股价有超过50%的上行空间。
问题在于,这些内资券商的声音,外资和内资头部机构并未“听见”。
“被无视”的逻辑
中金和大摩的覆盖选择,本质上反映了头部投行对物管行业的定价框架。
在这一框架下,被优先纳入评级清单的标的具备几个共同特征:足够大的市值和流动性、明确的全国化扩张叙事、可预期的开发商支持,以及在核心城市之外的布局可见度。
滨江服务的“短板”恰好落在这几个维度上。
总市值58亿港元,在中金和大摩的评级清单中属于小市值标的之一,低于万物云的224.5亿港元和保利物业的150亿港元,但高于永升服务、雅生活服务、融创服务。
2024年,滨江服务曾被剔除出恒生物业服务及管理指数成份股,调整原因涉及南向港股通资格和流动性要求未达标。对于注重流动性的外资大行而言,市值和成交量的门槛是第一道筛选器。
第二个因素是区域集中度。滨江服务64.5%的在管面积位于杭州,光大证券的研报标题直接点明了这一特征——“深耕杭州的高端住宅物管”。深耕意味着效率,2023至2025年平均ROE达到34.8%,平均ROA为13.4%,远高于行业头部企业。
但深耕也意味着覆盖半径的局限。对于需要构建全国性物管投资框架的中金和大摩来说,一家杭州收入占比过高的物企,在行业比较模型中天然处于次要位置。
第三个因素更为隐性:滨江服务缺乏“开发商故事”。当前的物管股叙事中,开发商背景是双刃剑——万物云有万科的复杂关联,碧桂园服务有碧桂园的化债叙事,保利物业有央企信用背书。
滨江服务的关联方滨江集团深耕杭州,2025年在杭州的销售市占率达到22%,位列克而瑞行业主流房企销售排名第10位。
但滨江集团并非全国性头部开发商,也不在“出险房企”或“化债房企”的标签体系内。
对于一个习惯用开发商风险敞口和增量交付预期来定价物管股的卖方框架来说,一家“太健康”的关联方反而降低了研究叙事的张力。
被无视的代价
这种“无视”对滨江服务的影响是多重的。
最直接的是估值折价。内资券商给出的12倍合理PE,与市场实际交易的8倍PE之间存在约33%的差距。
如果市场定价向券商目标价收敛,滨江服务的股价需要从21.2港元修复至32港元附近。这种折价部分来源于流动性折价,部分来源于研究覆盖不足导致的信息不对称。
更深层的影响在于资本市场的“能见度”。在港股物管板块中,机构投资者的配置决策高度依赖卖方研究的覆盖和路演频率。
缺乏中金和大摩的覆盖,意味着滨江服务很少出现在外资机构的推荐清单和行业比较报告中,也缺少在投资者会议上与潜在机构股东直接对话的渠道。
对于一家市值不足60亿港元的中小盘物企,这进一步压缩了其获得增量资金配置的可能性。
结 语
滨江服务并非没有价值,它的价值体现在13.5%的营收增速、20.9%的基础物管增速、1.46个百分点的收缴率逆势提升、4.18元/平米/月的高端物管费,以及连续多年70%以上的派息率上。
这些指标在当前的物管行业中,属于稀缺的“确定性强”。
中金和大摩的选择或许有其框架内的合理性——流动性、区域覆盖、开发商叙事,每一项都是头部投行构建行业组合时的必要参数。
但当这些参数系统性地过滤掉一家基本面扎实、估值合理、股息可观的公司时,被审视的不仅是滨江服务本身,还有这套参数本身的局限。
被无视的滨江服务,或许正是物管行业估值分化中最值得关注的那一类“非共识”标的。


 参与评论